Thép nhập khẩu bị tham vấn trị giá là tình huống khiến nhiều doanh nghiệp rơi vào thế bị động khi hàng đã về cảng nhưng trị giá khai báo chưa được cơ quan hải quan chấp nhận ngay.
Container thép đã về cảng. Tờ khai đã mở. Nhưng trị giá khai báo bị nghi vấn và doanh nghiệp nhận yêu cầu tham vấn.
Lúc này, câu hỏi thường xuất hiện ngay lập tức là:
“Giá mua của tôi là giá thật, tại sao vẫn bị tham vấn?”
Đây cũng là thời điểm doanh nghiệp dễ rơi vào thế bị động nhất.
Supplier ở nước ngoài chậm gửi chứng từ. Phòng kế toán chưa tập hợp đủ thanh toán. Bộ phận mua hàng giữ email đàm phán giá. Forwarder có chứng từ cước. Trong khi đó, bộ phận xuất nhập khẩu phải giải trình tại sao giá thép của doanh nghiệp lại thấp hơn dữ liệu mà cơ quan hải quan đang sử dụng để so sánh.
Nếu không chuẩn bị từ đầu, một vấn đề về trị giá hải quan có thể kéo theo áp lực về thời gian, dòng tiền và kế hoạch giao nguyên liệu.
Điều doanh nghiệp cần hiểu trước tiên là:
Bị tham vấn trị giá không đồng nghĩa với việc doanh nghiệp đã khai sai giá.
Tham vấn là quá trình để người khai hải quan giải trình, cung cấp chứng từ và chứng minh cơ sở hình thành trị giá khai báo khi cơ quan hải quan có nghi vấn theo quy định.
Với hàng thép, muốn xử lý hiệu quả không nên chỉ đưa ra một Invoice rồi khẳng định:
“Đây là giá nhà cung cấp bán cho chúng tôi.”
Điều cần chứng minh là cả logic của giao dịch.
Giá hình thành như thế nào? Điều kiện mua bán ra sao? Cước vận chuyển bao nhiêu? Hàng thuộc grade nào? Có khác hàng được dùng để so sánh không? Supplier và manufacturer là ai? Có quan hệ đặc biệt giữa bên mua và bên bán không?
Đó cũng là cách Minh Vân Logistics tiếp cận khi hỗ trợ doanh nghiệp có lô thép phát sinh vấn đề trị giá: xác định đúng nghi vấn trước, sau đó mới xây dựng bộ hồ sơ giải trình xoay quanh chính nghi vấn đó.
Tham vấn trị giá hải quan là gì?
Hiểu đơn giản, tham vấn trị giá hải quan là quá trình cơ quan hải quan và người khai hải quan làm rõ trị giá đã khai khi phát sinh nghi vấn.
Theo quy định đang áp dụng năm 2026, Thông tư 121/2025/TT-BTC đã sửa đổi một số quy định về thủ tục hải quan và có hiệu lực từ ngày 01/02/2026. Quy trình hiện hành cho phép tham vấn theo hình thức trực tiếp hoặc gián tiếp trong những trường hợp đáp ứng điều kiện tương ứng.
Tham vấn không đơn thuần là việc cơ quan hải quan hỏi:
“Tại sao giá thấp?”
Doanh nghiệp phải sử dụng chứng từ, tài liệu và dữ liệu của giao dịch để chứng minh rằng giá khai báo có cơ sở.
Kết quả sau quá trình này có thể dẫn đến việc trị giá khai báo tiếp tục được chấp nhận hoặc trị giá khai báo bị bác bỏ và trị giá hải quan được xác định theo quy định.
Vì sao thép nhập khẩu có thể bị nghi vấn về trị giá?
Giá thép phụ thuộc vào rất nhiều yếu tố.
Cùng là “steel coil” nhưng giá giao dịch thực tế có thể thay đổi do:
Grade.
Tiêu chuẩn.
Độ dày.
Chiều rộng.
Thành phần.
Nhà máy sản xuất.
Khối lượng đơn hàng.
Thời điểm ký hợp đồng.
Điều kiện Incoterms.
Cước vận tải.
Chính sách thương mại của supplier.
Do đó, doanh nghiệp không nên mặc định rằng cùng tên hàng hoặc cùng HS code thì giá phải giống nhau.
Tuy nhiên, cơ quan hải quan có cơ chế quản lý rủi ro và dữ liệu để kiểm tra trị giá khai báo.
Theo Thông tư 121/2025/TT-BTC, hàng nhập khẩu có thể phát sinh nghi vấn trị giá trong một số trường hợp, chẳng hạn trị giá khai báo thấp hơn mức giá tham chiếu của hàng giống hệt/tương tự trong danh mục rủi ro; thấp hơn trị giá thấp nhất của hàng giống hệt/tương tự đã được xác định hoặc chấp nhận; hoặc xuất hiện một số bất thường khác về tương quan giá.
Điểm quan trọng ở đây là:
Giá thấp tạo ra nghi vấn không có nghĩa giá thấp mặc nhiên là sai.
Nếu mức giá thấp hình thành từ một giao dịch thương mại thực tế và doanh nghiệp có đủ tài liệu để giải thích, trọng tâm của quá trình tham vấn chính là chứng minh điều đó.
Một ví dụ rất dễ gặp với doanh nghiệp nhập khẩu thép
Giả sử doanh nghiệp nhập 500 tấn thép cuộn.
Supplier báo:
500 USD/tấn FOB
Trong khi dữ liệu hàng tương tự mà cơ quan hải quan sử dụng để kiểm tra thể hiện mức cao hơn đáng kể.
Nhìn vào con số đơn thuần, giao dịch của doanh nghiệp có thể xuất hiện bất thường.
Nhưng thực tế doanh nghiệp có thể đã:
Ký hợp đồng vào thời điểm giá thép quốc tế giảm.
Mua trực tiếp từ nhà máy thay vì trader.
Đặt khối lượng lớn nên được chiết khấu.
Mua specification khác.
Mua hàng thuộc một grade khác.
Có điều kiện thanh toán hoặc thương mại khác.
Nếu đúng như vậy, vấn đề không phải là “tìm lý do để giải trình”.
Doanh nghiệp cần chứng minh từng yếu tố bằng hồ sơ thực tế của giao dịch.
Đó là khác biệt giữa một bộ hồ sơ tham vấn có logic và một tập chứng từ được gom vội sau khi nhận thông báo.
Vì sao thép nhập khẩu bị tham vấn trị giá
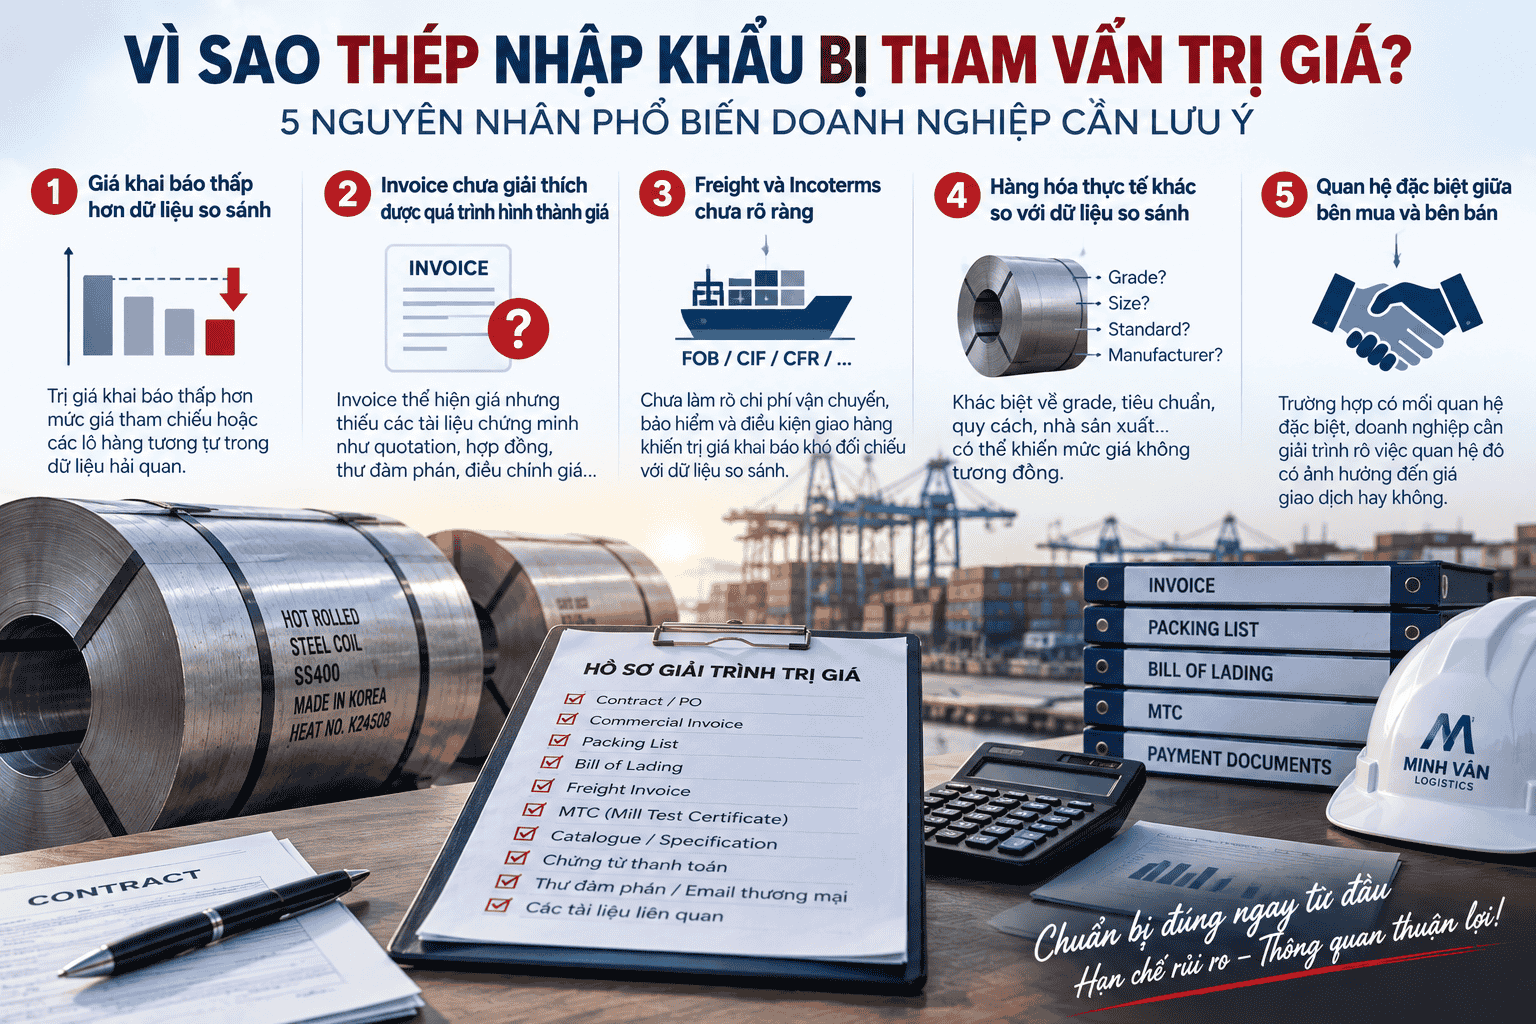
Giá khai báo thấp hơn dữ liệu dùng để so sánh
Đây là trường hợp doanh nghiệp thường nghĩ đến đầu tiên.
Theo quy định hiện hành, trị giá khai báo thấp hơn mức tham chiếu hoặc một số mức trị giá của hàng nhập khẩu giống hệt, tương tự có thể trở thành căn cứ nghi vấn.
Nhưng cần lưu ý cụm từ:
“Giống hệt, tương tự.”
Một cuộn thép cán nóng không thể được so sánh thương mại một cách máy móc với mọi cuộn thép cán nóng khác.
Doanh nghiệp cần kiểm tra sự khác biệt về:
Grade – standard – specification – manufacturer – quantity – thời gian giao dịch – điều kiện mua bán.
Đây cũng là lý do specification và chứng từ kỹ thuật có giá trị rất lớn trong quá trình giải trình.
Invoice thể hiện giá nhưng không giải thích được quá trình hình thành giá
Commercial Invoice chứng minh supplier xuất hóa đơn ở mức nào.
Nhưng trong một số tình huống, Invoice một mình chưa đủ để giải thích:
Tại sao supplier lại bán ở mức giá đó?
Các tài liệu khác có thể giúp tạo thành chuỗi giao dịch rõ ràng:
Quotation → quá trình đàm phán → Purchase Order → Contract → Invoice → thanh toán.
Nếu Quotation ban đầu là 550 USD/tấn nhưng Contract xuống 500 USD/tấn, doanh nghiệp cần có cơ sở giải thích phần chênh lệch.
Ví dụ:
Supplier giảm giá vì tăng quantity.
Hai bên đàm phán lại theo diễn biến thị trường.
Có rebate hoặc điều chỉnh thương mại được thỏa thuận rõ.
Quan trọng nhất là chứng từ phải phản ánh giao dịch thực tế, không phải tạo thêm tài liệu chỉ để giải trình sau khi bị tham vấn.
Freight và điều kiện Incoterms chưa được làm rõ
Giá FOB, CFR và CIF không phải một khái niệm.
Nếu lô hàng mua FOB, chi phí vận chuyển quốc tế sẽ được xác định khác với trường hợp mua CIF.
Doanh nghiệp cần đảm bảo:
Invoice.
Contract.
Bill of Lading.
Freight Invoice.
Insurance nếu có.
và nội dung khai trị giá có thể đối chiếu được với nhau.
Một mức giá hàng thấp nhưng đi kèm freight bất thường cũng có thể khiến câu chuyện trị giá trở nên khó giải thích nếu hồ sơ không rõ ràng.
Hàng hóa thực tế khác với dữ liệu doanh nghiệp đang sử dụng để giải trình
Đây là điểm đặc biệt quan trọng với thép.
Ví dụ Invoice ghi:
Hot Rolled Steel Coil
Nhưng tài liệu kỹ thuật lại cho thấy grade, thickness hoặc standard khác với thông tin doanh nghiệp đang sử dụng để so sánh giá.
Khi đó, muốn chứng minh mức giá hợp lý, doanh nghiệp trước hết phải chứng minh chính xác mình đang nhập loại thép nào.
Nếu chưa chắc cách đọc Heat Number, grade, thành phần hóa học và cơ tính, việc đối chiếu Mill Test Certificate (MTC) ngay từ khi supplier gửi chứng từ giúp doanh nghiệp phát hiện sớm những điểm không thống nhất.
Xem thêm: CASE STUDY NHẬP KHẨU THÉP: XỬ LÝ SAI LỆCH HÀM LƯỢNG TRONG KIỂM TRA CHẤT LƯỢNG
Quan hệ giữa người mua và người bán cần được giải thích
Trong giao dịch quốc tế, doanh nghiệp cũng cần lưu ý trường hợp bên mua và bên bán có mối quan hệ đặc biệt theo quy định về trị giá hải quan.
Không phải cứ hai bên có quan hệ là giá giao dịch đương nhiên bị bác bỏ.
Vấn đề là doanh nghiệp phải xác định và khai báo đúng, đồng thời có khả năng chứng minh việc quan hệ đó có hay không ảnh hưởng tới trị giá giao dịch trong trường hợp pháp luật yêu cầu xem xét.
Hải quan nghi vấn giá thì hàng có phải nằm tại cảng chờ tham vấn không?
Không nên mặc định như vậy.
Theo quy định hiện hành, với trường hợp hàng nhập khẩu có nghi vấn trị giá thuộc diện phải tham vấn, cơ quan hải quan thông báo cơ sở nghi vấn, mức giá và phương pháp dự kiến xác định, đồng thời yêu cầu bổ sung hồ sơ; quy định cũng đề cập việc giải phóng hàng hoặc đưa hàng về bảo quản theo quy định trong quá trình xử lý.
Điều này rất quan trọng với hàng thép bởi giá trị chi phí tại cảng có thể tăng nhanh nếu container hoặc hàng rời phải chờ dài ngày.
Tuy nhiên, khả năng xử lý cụ thể còn phụ thuộc trạng thái của lô hàng, nghĩa vụ thuế và các điều kiện áp dụng.
Doanh nghiệp không nên tự suy luận rằng:
“Đang tham vấn thì chắc chắn phải chờ hàng ở cảng.”
Cũng không nên mặc định:
“Cứ giải phóng hàng là vấn đề trị giá đã kết thúc.”
Đây là hai nội dung khác nhau.
Nếu lô thép đồng thời đang gặp khó khăn ở các bước HS, kiểm hóa, xuất xứ hoặc hồ sơ kỹ thuật, cần xác định chính xác nguyên nhân khiến hàng thép nhập khẩu bị chậm thông quan thay vì quy toàn bộ vấn đề cho tham vấn giá.
Tham vấn trực tiếp và tham vấn gián tiếp khác nhau thế nào?
Quy định hiện hành đã thể hiện hai hình thức:
Tham vấn trực tiếp: người khai hải quan hoặc người đại diện/người được ủy quyền làm việc trực tiếp với cơ quan hải quan để giải trình và chứng minh trị giá khai báo.
Tham vấn gián tiếp: quá trình giải trình và cung cấp thông tin được thực hiện qua hệ thống theo cơ chế quy định.
Người khai hải quan được đánh giá mức tuân thủ cao trở lên có thể được lựa chọn hình thức trực tiếp hoặc gián tiếp theo điều kiện của quy định; các trường hợp không thuộc đối tượng này thực hiện tham vấn trực tiếp.
Thời gian tiến hành tham vấn và xử lý kết quả theo quy định hiện hành tối đa 30 ngày kể từ ngày giải phóng hàng hoặc ngày đưa hàng về bảo quản.
Do đó, doanh nghiệp càng tập hợp chứng từ sớm thì càng chủ động.
Hồ sơ tham vấn trị giá thép nên chuẩn bị những gì?
Không có một bộ hồ sơ duy nhất phù hợp với mọi giao dịch.
Theo quy định hiện hành, hồ sơ có thể bao gồm tài liệu xác định trị giá, thư tín thương mại thể hiện thỏa thuận về giá và điều kiện mua bán, bảo hiểm, vận tải, chứng từ thanh toán, tài liệu kế toán và các chứng từ khác dùng để chứng minh trị giá.
Với doanh nghiệp nhập khẩu thép, nên tổ chức hồ sơ theo dòng thời gian của giao dịch, thay vì xếp tài liệu rời rạc.
| Giai đoạn | Chứng từ nên rà soát |
|---|---|
| Đàm phán | RFQ, quotation, email/chat thương mại |
| Chốt đơn | Purchase Order, Sales Contract |
| Giao hàng | Invoice, Packing List, Bill of Lading |
| Hàng hóa | Catalogue, specification, MTC, hình ảnh/marking |
| Vận tải | Freight invoice, booking, chứng từ bảo hiểm nếu có |
| Thanh toán | Swift, UNC, bank transfer hoặc chứng từ tương ứng |
| Giá | Bảng tính giá, điều khoản chiết khấu, thỏa thuận điều chỉnh nếu thực tế có |
| Kế toán | Chứng từ hạch toán và các dữ liệu liên quan trong trường hợp cần cung cấp |
Điểm quan trọng nhất không phải số lượng chứng từ.
Mà là:
Các chứng từ có kể cùng một câu chuyện hay không?
Nếu Contract nói FOB nhưng Invoice lại thể hiện CIF.
Nếu payment không khớp Invoice.
Nếu MTC thể hiện manufacturer khác tài liệu giải trình.
Nếu Quotation khác xa Contract nhưng không có bất kỳ quá trình thương lượng nào thể hiện.
Thì càng nộp nhiều hồ sơ, doanh nghiệp càng dễ tạo thêm câu hỏi.
MTC có liên quan gì đến tham vấn trị giá thép?
Thoạt nhìn, MTC là chứng từ kỹ thuật còn tham vấn là vấn đề giá.
Nhưng hai nội dung này có thể liên quan rất chặt.
Giả sử cơ quan hải quan đang so sánh lô thép của doanh nghiệp với hàng “tương tự”.
Muốn chứng minh hai sản phẩm không hoàn toàn tương đương về mặt thương mại, doanh nghiệp có thể phải làm rõ:
Grade.
Standard.
Chemical Composition.
Mechanical Properties.
Dimensions.
Manufacturer.
Heat Number.
Đây chính là những dữ liệu thường xuất hiện trên MTC.
Nói cách khác:
Muốn giải thích vì sao giá khác, trước hết phải chứng minh hàng khác ở điểm nào.
Thuế chống bán phá giá có liên quan đến trị giá hải quan không?
Đây là hai vấn đề khác nhau nhưng doanh nghiệp nhập khẩu thép không nên kiểm tra tách biệt hoàn toàn.
Một lô thép có thể đồng thời cần xác định:
Trị giá hải quan.
Thuế nhập khẩu.
VAT.
Thuế chống bán phá giá nếu thuộc phạm vi áp dụng.
Nhà sản xuất/xuất khẩu.
Xuất xứ.
Nếu chỉ tập trung xử lý trị giá mà bỏ qua chính sách phòng vệ thương mại, doanh nghiệp vẫn có thể gặp phát sinh lớn về tổng số thuế phải nộp.
Với thép nhập từ những thị trường đang chịu các biện pháp phòng vệ thương mại, việc kiểm tra thuế chống bán phá giá thép nhập khẩu nên được thực hiện ngay từ lúc tính landed cost.
Một sai lầm lớn: lấy “giá thị trường” trên Internet để giải trình
Doanh nghiệp đôi khi tìm giá thép trên Google hoặc một website thương mại rồi sử dụng làm căn cứ chính.
Cách làm này có thể không phản ánh đúng giao dịch.
Giá trên Internet có thể:
Là giá chào bán.
Không cùng thời điểm.
Không cùng Incoterms.
Không cùng grade.
Không cùng quantity.
Không cùng manufacturer.
Không cùng thị trường giao hàng.
Một giao dịch 20 tấn và một hợp đồng 2.000 tấn không nhất thiết có cùng mức giá.
Do đó, bằng chứng mạnh nhất thường nằm ngay trong hồ sơ mua bán thực tế của doanh nghiệp.
Dữ liệu thị trường có thể được sử dụng để cung cấp thêm bối cảnh khi phù hợp, nhưng không nên thay thế toàn bộ chuỗi chứng từ giao dịch.
Khi thép nhập khẩu bị tham vấn trị giá, doanh nghiệp nên làm gì trước tiên?
Không nên bắt đầu bằng việc hỏi:
“Phải nộp thêm bao nhiêu thuế?”
Hãy bắt đầu bằng việc đọc kỹ:
Cơ sở nghi vấn là gì?
Doanh nghiệp nên xử lý theo trình tự:
- Xác định đúng mặt hàng và tờ khai đang bị nghi vấn.
- Xác định cơ sở, mức giá hoặc nội dung cơ quan hải quan yêu cầu làm rõ.
- Tập hợp toàn bộ chuỗi hồ sơ từ quotation đến payment.
- Kiểm tra lại Incoterms, freight, insurance và các khoản điều chỉnh.
- Đối chiếu specification, MTC và manufacturer.
- Xác định vì sao giá giao dịch khác dữ liệu so sánh.
- Chuẩn bị giải trình dựa trên chứng từ thực tế.
- Đồng thời kiểm soát tình trạng hàng tại cảng để hạn chế chi phí logistics phát sinh.
Điều cần tránh là giải thích trước rồi mới tìm chứng từ để khớp với lời giải thích.
Cách an toàn hơn là:
Đọc chứng từ trước → xác định sự thật giao dịch → từ đó xây dựng nội dung giải trình.
Vì sao doanh nghiệp không nên chỉ giao toàn bộ hồ sơ cho kế toán?
Tham vấn trị giá thường liên quan đến nhiều phòng ban.
Purchasing hiểu quá trình đàm phán.
Accounting nắm chứng từ thanh toán.
Import–Export nắm bộ hồ sơ hải quan.
Technical/QC hiểu specification và MTC.
Logistics nắm freight và điều kiện vận chuyển.
Nếu mỗi bộ phận chỉ cung cấp phần của mình mà không có người đối chiếu tổng thể, doanh nghiệp dễ gặp tình trạng:
Mỗi tài liệu đúng riêng lẻ nhưng toàn bộ hồ sơ lại không thống nhất.
Với các giao dịch thép B2B có giá trị lớn, nên có một đầu mối tổng hợp toàn bộ hồ sơ trước khi tham vấn.
Minh Vân Logistics hỗ trợ gì khi thép bị tham vấn trị giá?
Vai trò của Minh Vân không phải là “làm cho một mức giá được chấp nhận bằng mọi cách”.
Trọng tâm là giúp doanh nghiệp nhìn đúng vấn đề, tổ chức đúng hồ sơ và tránh để logistics trở thành một rủi ro thứ hai trong lúc đang xử lý trị giá.
Xác định đúng nguyên nhân đang vướng
Trước tiên cần phân biệt:
Lô hàng chỉ đang bị nghi vấn trị giá?
Hay còn vướng HS code?
Hay có vấn đề về MTC?
Hay manufacturer chưa rõ?
Hay đồng thời liên quan phòng vệ thương mại?
Nếu không tách được các vấn đề này, doanh nghiệp rất dễ mất thời gian xử lý sai trọng tâm.
Rà soát tính logic của bộ chứng từ
Minh Vân hỗ trợ doanh nghiệp đối chiếu các tài liệu liên quan đến lô hàng như:
Contract ↔ Invoice ↔ Packing List ↔ B/L ↔ Freight ↔ MTC ↔ C/O ↔ khai báo hải quan.
Mục tiêu là phát hiện những thông tin chưa thống nhất trước khi đưa vào bộ hồ sơ giải trình.
Phối hợp hồ sơ logistics
Các khoản freight, insurance và điều kiện giao hàng có thể liên quan trực tiếp đến trị giá.
Việc có đầy đủ chứng từ vận tải giúp doanh nghiệp giải thích rõ hơn cấu trúc chi phí của lô hàng.
Theo sát tình trạng hàng tại cảng
Trong lúc trị giá đang được xử lý, một câu hỏi khác vẫn phải được theo dõi:
Container đang phát sinh chi phí gì?
Nếu chỉ tập trung vào hồ sơ hải quan mà không theo sát free time, storage, demurrage hoặc kế hoạch kéo hàng, doanh nghiệp có thể giải quyết được trị giá nhưng lại mất thêm một khoản lớn ở logistics.
Chuẩn bị từ trước cho các lô tiếp theo
Giải pháp tốt hơn xử lý tham vấn là giảm sự bị động trước khi hàng về.
Với khách hàng nhập khẩu thép thường xuyên, Minh Vân khuyến nghị gửi trước:
Tên hàng.
Specification.
MTC.
HS dự kiến.
Manufacturer.
Origin.
Giá mua.
Incoterms.
Cảng đi.
Freight dự kiến.
Qua đó có thể nhận diện sớm những điểm cần làm rõ trước khi container lên tàu.
Tham vấn một lần có thể dùng cho các lô tiếp theo không?
Đây là một điểm mới doanh nghiệp nhập hàng thường xuyên nên chú ý.
Theo Thông tư 121/2025/TT-BTC, có cơ chế tham vấn một lần, sử dụng kết quả tham vấn nhiều lần nếu đáp ứng các điều kiện quy định. Trong đó có yêu cầu liên quan đến mức tuân thủ của người khai hải quan; phạm vi áp dụng tại một Chi cục Hải quan khu vực và thời hạn kết quả có thể áp dụng là 06 tháng theo điều kiện tương ứng.
Điều này có ý nghĩa đáng kể với doanh nghiệp nhập khẩu thép định kỳ từ cùng nguồn cung.
Tuy nhiên, không nên hiểu rằng cứ đã tham vấn một lần thì mọi lô sau mặc nhiên được dùng lại kết quả.
Hàng hóa và giao dịch phải đáp ứng điều kiện áp dụng của kết quả tham vấn theo quy định.
Doanh nghiệp có nên tự nâng trị giá lên cho “an toàn” không?
Không nên xử lý theo tư duy này.
Trị giá hải quan cần được xác định và khai báo theo đúng phương pháp, căn cứ và giao dịch thực tế.
Việc tự điều chỉnh một con số chỉ để gần với một mức giá tham chiếu không thay thế nghĩa vụ xác định trị giá đúng quy định.
Quan trọng hơn, nó có thể làm sai dữ liệu kế toán, giá vốn và hồ sơ giao dịch của doanh nghiệp.
Mục tiêu không phải:
“Khai giá nào để không bị hỏi?”
Mà phải là:
“Trị giá nào đúng và hồ sơ nào chứng minh được trị giá đó?”
Cách Minh Vân Logistics khuyến nghị doanh nghiệp phòng ngừa từ trước
Với thép nhập khẩu, đừng chờ đến khi nhận thông báo nghi vấn mới bắt đầu tìm hồ sơ.
Ngay khi chuẩn bị PO, doanh nghiệp nên đảm bảo chuỗi thông tin có thể giải thích được:
Sản phẩm gì → mua từ ai → manufacturer nào → tại sao giá này → Incoterms gì → freight bao nhiêu → thanh toán thế nào → hàng thực tế có khớp chứng từ không.
Nếu một mắt xích chưa rõ, hãy xử lý trước khi hàng đi.
Một email yêu cầu supplier bổ sung specification khi hàng còn ở nhà máy luôn dễ hơn rất nhiều so với việc phải truy tìm hồ sơ khi container đã nằm tại cảng Việt Nam.
Câu hỏi thường gặp về tham vấn trị giá thép nhập khẩu
Thép bị tham vấn trị giá có nghĩa là doanh nghiệp khai giá thấp không?
Không thể kết luận như vậy.
Tham vấn phát sinh khi cơ quan hải quan có nghi vấn về trị giá khai báo theo các tiêu chí quản lý và kiểm tra. Doanh nghiệp có quyền và trách nhiệm sử dụng chứng từ thực tế để giải trình trị giá đã khai.
Giá mua thực tế thấp hơn giá tham chiếu thì có bị ấn định lại không?
Không nên suy luận rằng cứ thấp hơn giá tham chiếu là tự động bị áp một mức giá khác.
Khi phát sinh nghi vấn, hồ sơ, phương pháp xác định trị giá và kết quả tham vấn sẽ là cơ sở để xử lý theo quy định.
Invoice và Contract có đủ để tham vấn không?
Không phải lúc nào cũng đủ.
Tùy nội dung nghi vấn, doanh nghiệp có thể cần thêm chứng từ thanh toán, thư tín thương mại, vận tải, bảo hiểm, kế toán và tài liệu chứng minh cách hình thành mức giá.
Có cần cung cấp email đàm phán giá không?
Nếu email hoặc thư tín thương mại phản ánh thực tế quá trình đàm phán và giúp chứng minh mức giá giao dịch, đây có thể là tài liệu hữu ích. Quy định hiện hành cũng đề cập chứng từ và thư tín thương mại thể hiện thỏa thuận về giá và các điều kiện giao dịch trong hồ sơ tham vấn.
Đang tham vấn trị giá thì có được lấy hàng không?
Quy định hiện hành có cơ chế giải phóng hàng hoặc đưa hàng về bảo quản theo điều kiện tương ứng trong quá trình xử lý nghi vấn trị giá. Việc áp dụng thực tế cần căn cứ vào tình trạng và nghĩa vụ của từng lô hàng.
Thời gian tham vấn trị giá bao lâu?
Theo quy định hiện hành, thời gian tiến hành tham vấn và xử lý kết quả tối đa là 30 ngày kể từ ngày giải phóng hàng hoặc ngày đưa hàng về bảo quản.
MTC có giúp giải trình trị giá không?
MTC không phải chứng từ chứng minh giá mua, nhưng có thể giúp chứng minh specification, grade, manufacturer và đặc tính của vật liệu, từ đó hỗ trợ làm rõ việc hàng của doanh nghiệp có thực sự tương đồng với mặt hàng đang được dùng để so sánh hay không.
Kết luận
Khi thép nhập khẩu bị tham vấn trị giá, điều nguy hiểm nhất không phải là cơ quan hải quan đặt câu hỏi.
Điều nguy hiểm là doanh nghiệp không có một bộ hồ sơ đủ logic để trả lời câu hỏi đó.
Đừng chỉ chuẩn bị Invoice.
Hãy chuẩn bị cả câu chuyện của giao dịch:
Tại sao mua mức giá này? Hàng chính xác là gì? Supplier và manufacturer là ai? Điều kiện mua bán ra sao? Freight thế nào? Thanh toán có khớp không?
Khi mọi chứng từ cùng phản ánh một giao dịch thực tế và nhất quán, doanh nghiệp sẽ chủ động hơn rất nhiều trong quá trình giải trình.
Với Minh Vân Logistics, xử lý lô thép không dừng ở việc mở tờ khai. Trọng tâm là rà soát thông tin trước khi hàng về, phối hợp hồ sơ trong quá trình thông quan và kiểm soát các mắt xích logistics để doanh nghiệp hạn chế phát sinh không cần thiết.
Thép nhập khẩu đang bị tham vấn trị giá hoặc chuẩn bị nhập về Việt Nam?
Gửi tờ khai, Invoice, Contract, Packing List, B/L, MTC, thông tin thanh toán và các chứng từ hiện có cho Minh Vân Logistics để đội ngũ rà soát tình trạng lô hàng và tư vấn phương án logistics phù hợp.
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
- Hồ sơ xuất khẩu hàng đi Mỹ: Doanh nghiệp cần chuẩn bị gì để tránh thiếu chứng từ, chậm lô hàng?
- Thuế Nhập Khẩu Đèn LED Mới Nhất 2026: Cách Tính Thuế, HS Code Và Chi Phí Cần Biết
- Vận Chuyển Máy Công Trình Từ Nhật Bản Về Việt Nam 2026: Quy Trình, Chi Phí Và Kinh Nghiệm
- Nhập Khẩu Đồ Gia Dụng Có Cần Công Bố Không? Đừng Nhầm Giữa Các Chính Sách Mặt Hàng
- Hợp Quy Đèn LED Mới Nhất 2026: Quy Định, Hồ Sơ, Thủ Tục Và Những Điều Doanh Nghiệp Cần Biết