Nhập khẩu thép không có C/O có thông quan được không? Câu trả lời là có thể, nhưng không phải mọi trường hợp đều giống nhau.
Nếu C/O chỉ được sử dụng để xin hưởng thuế suất nhập khẩu ưu đãi đặc biệt theo FTA, việc chưa có C/O tại thời điểm mở tờ khai không đồng nghĩa lô thép chắc chắn bị giữ lại. Theo quy định về xuất xứ hiện hành, hàng có thể phải áp dụng thuế suất nhập khẩu ưu đãi hoặc thuế suất thông thường và vẫn được thông quan; chứng từ xuất xứ có thể được bổ sung trong thời hạn quy định để xem xét áp dụng mức thuế ưu đãi đặc biệt và xử lý tiền thuế nộp thừa.
Nhưng với thép, câu chuyện phức tạp hơn.
Một số mặt hàng đang chịu thuế chống bán phá giá, chống trợ cấp, tự vệ hoặc biện pháp phòng vệ thương mại khác. Trong những trường hợp này, chứng từ chứng nhận xuất xứ có thể là tài liệu bắt buộc để xác định chính sách và mức thuế áp dụng.
Vì vậy, doanh nghiệp không nên chỉ hỏi:
“Không có Form E thì có lấy hàng được không?”
Mà cần xác định:
Thép gì → mã HS nào → xuất xứ nào → đang xin ưu đãi FTA hay chứng minh xuất xứ để áp dụng phòng vệ thương mại → nhà sản xuất nào → chứng từ nào đang thiếu.
Đó cũng là lý do Minh Vân Logistics khuyến nghị doanh nghiệp kiểm tra C/O ngay từ giai đoạn supplier gửi draft chứng từ, thay vì chờ container thép cập cảng mới xác định phương án xử lý.
C/O thép nhập khẩu là gì?
C/O là viết tắt của Certificate of Origin – Giấy chứng nhận xuất xứ hàng hóa.
Tuy nhiên, trong pháp luật và các FTA hiện nay, doanh nghiệp cần hiểu rộng hơn là chứng từ chứng nhận xuất xứ. Tùy hiệp định, đó có thể là C/O do cơ quan có thẩm quyền phát hành hoặc chứng từ tự chứng nhận xuất xứ theo cơ chế của FTA tương ứng.
Bộ Công Thương phân biệt C/O ưu đãi và C/O không ưu đãi. C/O ưu đãi được sử dụng để chứng minh hàng đáp ứng quy tắc xuất xứ nhằm hưởng ưu đãi thuế quan theo FTA; C/O không ưu đãi chủ yếu phục vụ xác nhận xuất xứ cho các mục đích quản lý thương mại khác.
Đối với doanh nghiệp nhập khẩu thép, C/O thường có ba vai trò đáng chú ý.
Thứ nhất, chứng minh hàng đáp ứng điều kiện xuất xứ để xin thuế nhập khẩu ưu đãi đặc biệt.
Thứ hai, cung cấp cơ sở xác định nước xuất xứ khi mặt hàng liên quan đến phòng vệ thương mại.
Thứ ba, hỗ trợ cơ quan hải quan kiểm tra xuất xứ trong những trường hợp pháp luật yêu cầu phải có chứng từ chứng nhận xuất xứ.
Vì vậy, C/O không chỉ là một chứng từ “để giảm thuế”.
Không có C/O thì thép có được thông quan không?
Cần chia thành từng trường hợp.
| Tình huống | Không có C/O/chứng từ xuất xứ khi mở tờ khai | Khả năng xử lý |
|---|---|---|
| Chỉ muốn hưởng thuế ưu đãi đặc biệt theo FTA | Chưa được áp dụng ngay mức ưu đãi đặc biệt theo điều kiện thông thường | Có thể áp dụng thuế suất ưu đãi hoặc thông thường và thông quan theo quy định; sau đó bổ sung chứng từ đúng hạn |
| Hàng không thuộc trường hợp pháp luật bắt buộc nộp chứng từ xuất xứ | C/O không mặc nhiên là chứng từ bắt buộc | Có thể làm thủ tục theo hồ sơ và chính sách áp dụng |
| Hàng thuộc biện pháp chống bán phá giá, tự vệ, chống trợ cấp… | Xuất xứ ảnh hưởng trực tiếp đến mức thuế/phạm vi áp dụng | Phải xử lý theo quy định riêng về phòng vệ thương mại |
| Hàng thuộc nhóm bắt buộc chứng minh xuất xứ vì yêu cầu kiểm soát/cấm vận | Thiếu chứng từ xuất xứ có thể ảnh hưởng trực tiếp tới thông quan | Có trường hợp không được thông quan cho tới khi đáp ứng yêu cầu |
Thông tư 33/2023/TT-BTC quy định rõ bốn nhóm trường hợp phải nộp chứng từ chứng nhận xuất xứ, bao gồm hàng xin ưu đãi thuế đặc biệt, một số trường hợp quản lý đặc thù và hàng đang chịu các biện pháp phòng vệ thương mại của Bộ Công Thương.
Do đó:
“Không có C/O” không đồng nghĩa với “không thông quan được”.
Nhưng cũng tuyệt đối không nên hiểu:
“C/O lúc nào cũng không bắt buộc nên cứ cho hàng đi trước.”
Phải xác định đúng chính sách của chính lô thép đang nhập.
Không có C/O thì thuế nhập khẩu thép tính thế nào?
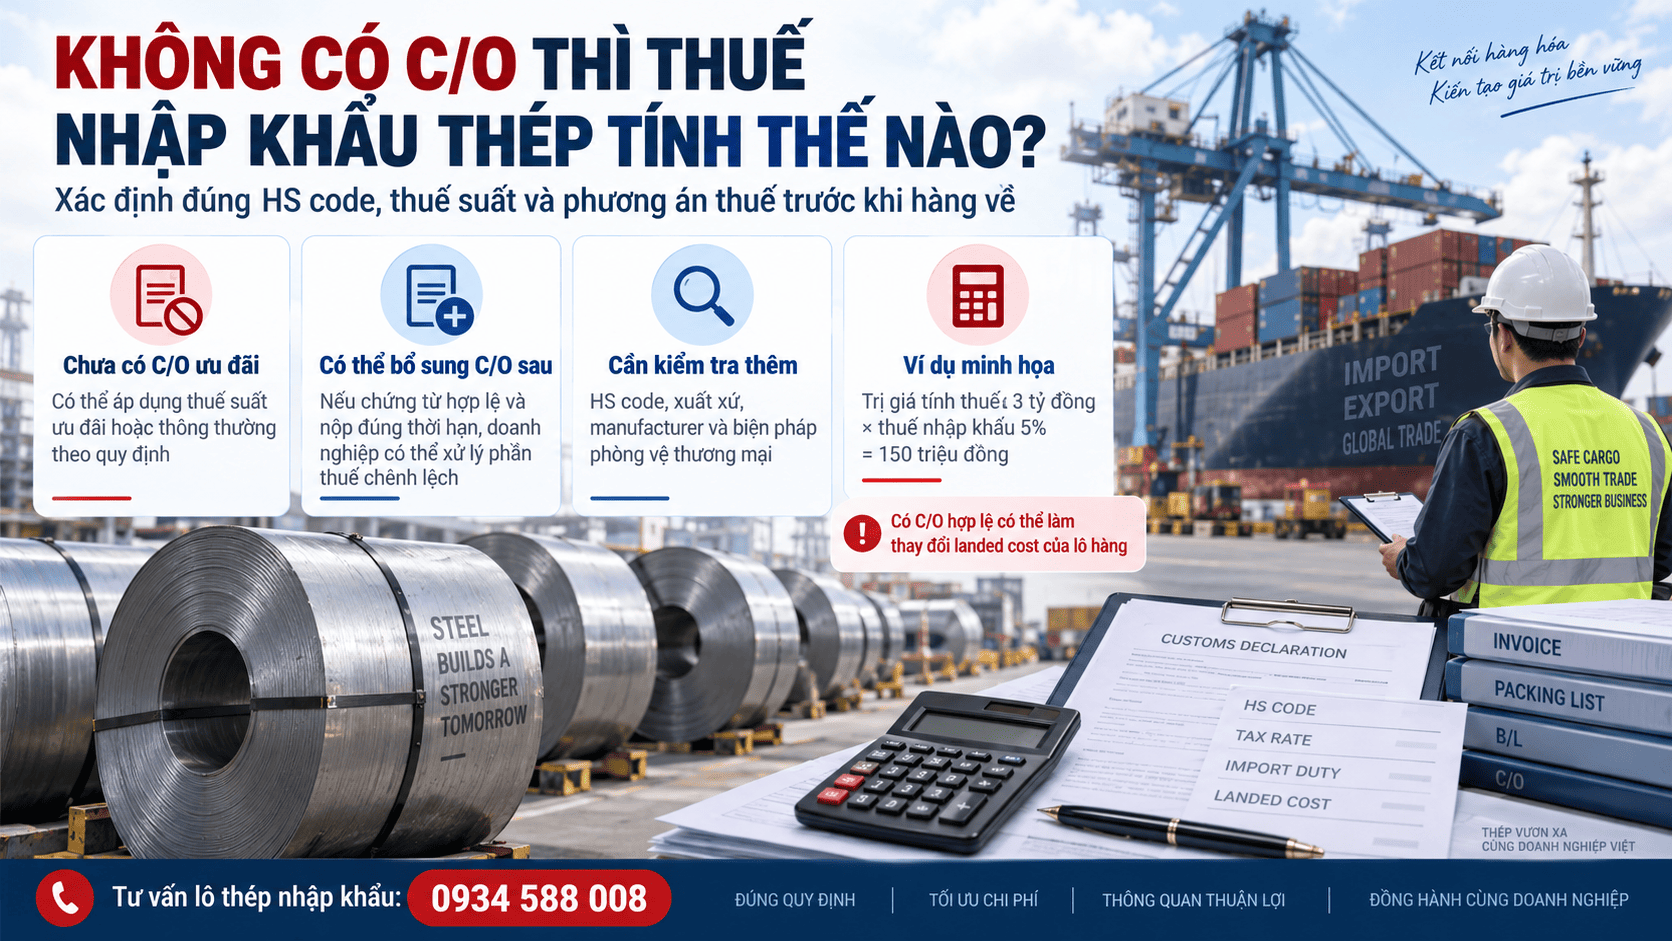
Đây là phần doanh nghiệp purchasing và kế toán nên đặc biệt quan tâm.
Nếu doanh nghiệp dự kiến sử dụng chứng từ xuất xứ để hưởng thuế suất ưu đãi đặc biệt theo một FTA nhưng tại thời điểm làm thủ tục chưa có chứng từ, quy định hiện hành cho phép hàng áp dụng thuế suất nhập khẩu ưu đãi hoặc thuế suất thông thường và được thông quan theo quy định.
Điều này có nghĩa doanh nghiệp không nên mặc định rằng:
Không C/O = một mức thuế cố định.
Mức thuế thực tế còn phụ thuộc vào:
HS code + xuất xứ + quan hệ thương mại với Việt Nam + FTA áp dụng + chính sách của mặt hàng.
Muốn tính đúng mức thuế khi không có C/O, trước hết doanh nghiệp cần xác định chính xác mã HS thép nhập khẩu, vì chỉ cần khác mã thì thuế suất và chính sách áp dụng có thể thay đổi.
Sau đó mới tính đầy đủ thuế nhập khẩu thép gồm những khoản nào để có landed cost thực tế.
Ví dụ đơn giản
Giả sử doanh nghiệp đang nhập một lô thép có:
Trị giá tính thuế: 3 tỷ đồng
Giả định theo đúng HS và xuất xứ của lô hàng:
Thuế suất đang phải áp dụng khi chưa có chứng từ ưu đãi là 5%.
Nếu đáp ứng đầy đủ điều kiện FTA và có chứng từ xuất xứ hợp lệ, thuế suất ưu đãi đặc biệt giả định là 0%.
Khoản chênh riêng về thuế nhập khẩu sẽ là:
3 tỷ × 5% = 150 triệu đồng.
Với một shipment, con số đã đáng kể.
Nếu doanh nghiệp nhập hàng hàng tháng, giá trị của việc kiểm tra C/O trước khi chốt supplier có thể lên tới hàng tỷ đồng mỗi năm.
Các mức thuế trên chỉ nhằm minh họa cách tính, không đại diện cho một mã HS cụ thể.
Chưa có C/O khi hàng về có được bổ sung sau không?
Có thể trong trường hợp xin hưởng ưu đãi thuế quan, nếu đáp ứng điều kiện và thời hạn theo quy định.
Theo Thông tư 33/2023/TT-BTC, với trường hợp xin thuế suất ưu đãi đặc biệt nhưng chưa có chứng từ xuất xứ tại thời điểm làm thủ tục, người khai có thể nộp bổ sung trong thời hạn 01 năm kể từ ngày đăng ký tờ khai.
Riêng chứng từ áp dụng EVFTA và UKVFTA, thời hạn được quy định là 02 năm. Khi chứng từ bổ sung hợp lệ, hàng có thể được áp mức ưu đãi đặc biệt và số tiền thuế nộp thừa được xử lý theo quy định.
Điểm này rất quan trọng.
Nếu supplier nói:
“C/O chưa phát hành kịp, cứ nhập trước rồi gửi sau.”
Doanh nghiệp không nên trả lời ngay “được”.
Trước tiên phải kiểm tra:
FTA nào?
Loại chứng từ xuất xứ nào được chấp nhận?
Thời hạn nộp bổ sung bao lâu?
Shipment có đang liên quan đến phòng vệ thương mại không?
Thông tin trên draft C/O có phù hợp Invoice, B/L và HS không?
Chỉ khi trả lời được những câu hỏi này mới nên quyết định phương án thuế và thông quan.
Với thép chịu chống bán phá giá, thiếu C/O nguy hiểm hơn nhiều
Với thép xuất xứ từ những thị trường đang áp dụng biện pháp phòng vệ thương mại, C/O còn liên quan trực tiếp đến việc xác định thuế chống bán phá giá thép nhập khẩu.
Thông tư 33/2023/TT-BTC quy định hàng hóa đang chịu thuế chống bán phá giá, chống trợ cấp, tự vệ, chống lẩn tránh hoặc một số biện pháp thương mại khác thuộc trường hợp phải nộp chứng từ chứng nhận xuất xứ.
Nếu chưa có chứng từ xuất xứ tại thời điểm làm thủ tục, hàng thuộc nhóm này phải áp dụng mức thuế theo biện pháp do Bộ Công Thương quyết định; người khai có thể khai và nộp bổ sung chứng từ trong 30 ngày kể từ ngày đăng ký tờ khai để được xử lý lại theo quy định.
Đây là điểm doanh nghiệp nhập thép Trung Quốc đặc biệt phải chú ý.
Năm 2026, Việt Nam vẫn đang áp dụng hoặc rà soát nhiều biện pháp phòng vệ thương mại trong lĩnh vực thép. Ví dụ, thép cán nóng xuất xứ Trung Quốc hiện có biện pháp chống bán phá giá và một số sản phẩm còn nằm trong phạm vi biện pháp chống lẩn tránh.
Do đó, trước khi đưa hàng về Việt Nam, doanh nghiệp nên xác định rõ thuế chống bán phá giá thép nhập khẩu có liên quan tới chính specification mình mua hay không.
Đừng để tới khi container nằm tại cảng mới phát hiện C/O không chỉ liên quan đến ưu đãi FTA mà còn quyết định cách áp thuế phòng vệ thương mại.
Xem thêm: CASE STUDY NHẬP KHẨU THÉP: XỬ LÝ SAI LỆCH HÀM LƯỢNG TRONG KIỂM TRA CHẤT LƯỢNG
C/O Form E không có thì thép Trung Quốc xử lý thế nào?
Đây là tình huống rất phổ biến.
Doanh nghiệp nhập thép Trung Quốc thường hỏi supplier về C/O Form E để xem xét hưởng ưu đãi theo ACFTA.
Nhưng cần tách hai mục đích.
Nếu Form E chỉ phục vụ hưởng thuế suất ưu đãi đặc biệt, việc chưa có Form E không nhất thiết khiến shipment dừng thông quan. Doanh nghiệp có thể phải nộp thuế theo mức áp dụng khi chưa có chứng từ ưu đãi và bổ sung chứng từ sau nếu đáp ứng điều kiện.
Nhưng nếu mặt hàng thép đồng thời chịu phòng vệ thương mại theo xuất xứ Trung Quốc, doanh nghiệp còn phải đáp ứng quy định về chứng minh xuất xứ phục vụ biện pháp đó.
Có nghĩa:
Form E không chỉ được nhìn dưới góc độ “giảm thuế nhập khẩu bao nhiêu”.
Phải kiểm tra toàn bộ:
HS → product scope → origin → manufacturer → exporter → anti-dumping rate → C/O → MTC.
Đây là lý do quy trình thủ tục nhập khẩu thép về Việt Nam nên được rà soát trước khi doanh nghiệp ký PO với supplier.
C/O có thay thế MTC không?
Không.
Đây là hai tài liệu có chức năng khác nhau.
C/O tập trung vào xuất xứ hàng hóa.
MTC tập trung vào các thông tin kỹ thuật và truy xuất vật liệu như:
Manufacturer, grade, standard, Heat Number, chemical composition và mechanical properties.
Nếu seller là trader nhưng nhà sản xuất thực tế là một đơn vị khác, doanh nghiệp nên đối chiếu thêm Mill Test Certificate (MTC) để xác định manufacturer, grade và thông tin vật liệu.
Khi đó, Mill Test Certificate (MTC) trở thành tài liệu rất đáng kiểm tra cùng C/O.
Một shipment có thể gặp tình huống:
C/O thể hiện China.
Invoice phát hành bởi trader A.
MTC thể hiện mill B.
Quyết định phòng vệ thương mại lại phân mức thuế theo từng nhà sản xuất.
Nếu ba dữ liệu này không được kiểm tra cùng nhau, doanh nghiệp rất dễ tính sai landed cost.
C/O và HS code phải kiểm tra cùng nhau
Một lỗi khác là doanh nghiệp xin C/O trước khi khóa HS code.
Điều này đặc biệt rủi ro với thép vì classification phụ thuộc mạnh vào specification.
Ví dụ:
Hot rolled hay cold rolled.
Alloy hay non-alloy.
Coil hay plate.
Coated hay uncoated.
Thickness.
Width.
Chemical composition.
Nếu mã HS supplier sử dụng trên chứng từ xuất xứ khác với mã khai tại Việt Nam, chưa thể kết luận C/O chắc chắn bị từ chối. Thông tư 33/2023/TT-BTC có quy định xử lý một số sai khác HS và cả các khác biệt nhỏ, tùy tiêu chí xuất xứ và điều kiện cụ thể.
Nhưng cách tốt nhất vẫn là:
Kiểm tra HS trước → gửi mã dự kiến cho supplier → kiểm tra draft chứng từ → rồi mới phát hành bản cuối.
Sửa draft trước khi tàu chạy dễ hơn rất nhiều so với xử lý C/O khi hàng đã về Việt Nam.
Đang có lô thép chưa có C/O? Đừng chờ tàu cập cảng mới xử lý
Nếu doanh nghiệp đang chuẩn bị nhập thép nhưng supplier báo C/O chưa có, chưa chắc phát hành được hoặc thông tin trên C/O chưa khớp, hãy gửi hồ sơ cho Minh Vân Logistics trước khi booking hoặc trước ETA.
Minh Vân có thể phối hợp rà soát:
Tên hàng → HS dự kiến → xuất xứ → loại C/O/chứng từ xuất xứ → manufacturer → MTC → phòng vệ thương mại → phương án khai báo → dự toán chi phí logistics.
Thông tin nên gửi gồm Invoice/Quotation, Packing List nếu có, specification, HS dự kiến, nước xuất xứ, manufacturer, MTC, draft C/O và cảng đi/cảng đến.
→ GỬI HỒ SƠ ĐỂ KIỂM TRA LÔ THÉP VÀ NHẬN BÁO GIÁ
7 tình huống doanh nghiệp nên liên hệ đơn vị khai báo hải quan trước khi hàng đi
- Supplier báo không cấp được C/O nhưng quotation ban đầu được tính theo thuế FTA.
- Supplier nói sẽ cấp C/O sau khi tàu chạy nhưng chưa cung cấp draft để kiểm tra.
- HS code supplier sử dụng khác mã doanh nghiệp dự kiến khai tại Việt Nam.
- Thép có xuất xứ từ quốc gia đang chịu biện pháp phòng vệ thương mại.
- Seller là trading company nhưng manufacturer trên MTC là một công ty khác.
- Shipment có nhiều loại thép, nhiều HS hoặc nhiều manufacturer trên cùng một container.
- Hàng đã lên tàu nhưng doanh nghiệp chưa xác định được mức thuế phải dự phòng nếu C/O không được chấp nhận.
Những trường hợp này càng xử lý sớm thì purchasing càng có nhiều lựa chọn.
Nếu hàng đã cập cảng và hồ sơ xuất xứ đang khiến hàng thép nhập khẩu bị chậm thông quan, ưu tiên đầu tiên là xác định lô hàng đang vướng do thiếu C/O, tính hợp lệ của C/O hay còn đồng thời vướng HS, trị giá hoặc phòng vệ thương mại.
Không có C/O có đồng nghĩa thuế sẽ rất cao không?
Không nhất thiết.
Một số mã thép có mức thuế nhập khẩu ưu đãi thấp hoặc bằng 0%, vì vậy C/O ưu đãi đôi khi không tạo chênh lệch lớn về thuế nhập khẩu thông thường.
Nhưng điều đó không có nghĩa C/O không quan trọng.
Xuất xứ vẫn có thể liên quan tới:
Thuế chống bán phá giá.
Thuế chống trợ cấp.
Biện pháp tự vệ.
Chống lẩn tránh.
Hạn chế thương mại.
Hoặc các yêu cầu kiểm soát xuất xứ khác.
Đây là lý do không nên đánh giá giá trị C/O chỉ bằng công thức:
Có C/O = giảm bao nhiêu % thuế nhập khẩu?
Với thép, phải kiểm tra toàn bộ chính sách của HS và xuất xứ đó.
Không có C/O thì có nên đổi supplier không?
Chưa nên kết luận ngay.
Trước tiên hãy hỏi supplier ba câu:
Một: Vì sao không cấp được C/O?
Do thời gian chưa đủ hay hàng không đáp ứng quy tắc xuất xứ?
Hai: Không có mẫu C/O này thì có chứng từ xuất xứ khác phù hợp không?
Một số FTA cho phép các cơ chế chứng nhận xuất xứ khác chứ không chỉ giấy C/O truyền thống.
Ba: Nếu không được ưu đãi thuế, landed cost tăng bao nhiêu?
Có trường hợp supplier A giá FOB thấp nhưng không đáp ứng xuất xứ ưu đãi.
Supplier B giá cao hơn nhưng có C/O hợp lệ.
Sau khi cộng thuế, supplier B lại có landed cost tốt hơn.
Đó là lý do purchasing nên tính giá về kho, không chỉ so quotation FOB.
Minh Vân Logistics hỗ trợ gì khi nhập khẩu thép không có C/O?
Minh Vân không phải đơn vị phát hành C/O cho supplier nước ngoài và cũng không thể thay cơ quan hải quan quyết định chứng từ có được chấp nhận hay không.
Giá trị của đơn vị logistics nằm ở việc giúp doanh nghiệp xác định rủi ro trước khi shipment trở thành vấn đề tại cảng.
Rà soát trước khi booking
Minh Vân tiếp nhận specification, Invoice draft, HS dự kiến, origin, manufacturer và thông tin chứng từ xuất xứ để xác định các điểm doanh nghiệp cần làm rõ với supplier.
Kiểm tra tác động của C/O đến phương án thuế
Không chỉ hỏi “có C/O hay không”, mà phải so sánh:
Có chứng từ hợp lệ → thuế dự kiến bao nhiêu?
Không có → mức thuế dự phòng bao nhiêu?
Có phát sinh phòng vệ thương mại không?
Điều này giúp purchasing chốt PO dựa trên landed cost thay vì cảm tính.
Kiểm tra sự thống nhất của chứng từ
C/O cần được đối chiếu với:
Invoice ↔ Packing List ↔ B/L ↔ HS ↔ MTC ↔ Manufacturer.
Một bộ chứng từ thống nhất từ đầu sẽ giảm đáng kể việc phải chạy theo supplier để chỉnh sửa sau ETA.
Hỗ trợ khai báo và xử lý lô hàng
Nếu doanh nghiệp cần một đầu mối làm việc xuyên suốt từ hồ sơ đến thông quan, dịch vụ khai báo hải quan nhập khẩu thép giúp kết nối phần chứng từ với thực tế của shipment thay vì chỉ tiếp nhận hồ sơ ở bước cuối.
Kết nối vận chuyển quốc tế và giao hàng
Một phương án nhập khẩu thép tốt không kết thúc ở C/O.
Cần đồng thời kiểm soát booking, ETA, free time, cảng, khai báo, xe và lịch giao kho.
Khi một đầu mối theo shipment từ trước ETD, việc xử lý các thay đổi chứng từ cũng chủ động hơn.
Câu hỏi thường gặp về nhập khẩu thép không có C/O
Nhập khẩu thép không có C/O có bị giữ hàng không?
Không thể kết luận chỉ vì thiếu C/O. Nếu C/O được dùng để xin ưu đãi FTA, hàng có thể được xử lý theo mức thuế khác và thông quan theo quy định. Nhưng với một số trường hợp bắt buộc chứng minh xuất xứ hoặc liên quan phòng vệ thương mại, thiếu chứng từ có thể ảnh hưởng đáng kể tới quá trình xử lý.
Không có Form E thì hàng Trung Quốc có thông quan được không?
Nếu Form E chỉ nhằm hưởng ưu đãi ACFTA, chưa có Form E không đồng nghĩa chắc chắn không thông quan. Tuy nhiên, doanh nghiệp phải kiểm tra riêng các yêu cầu về xuất xứ và phòng vệ thương mại của mặt hàng.
C/O bổ sung sau có được hoàn lại thuế không?
Nếu chứng từ được bổ sung đúng thời hạn, đáp ứng quy định và đủ điều kiện hưởng ưu đãi đặc biệt, số thuế nộp thừa được xử lý theo quy định.
Thời hạn bổ sung C/O là bao lâu?
Đối với trường hợp xin ưu đãi đặc biệt theo quy định chung của Thông tư 33/2023/TT-BTC, thời hạn là 01 năm kể từ ngày đăng ký tờ khai; EVFTA và UKVFTA là 02 năm. Với chứng từ xuất xứ dùng trong trường hợp hàng thuộc biện pháp phòng vệ thương mại, quy định nêu thời hạn bổ sung 30 ngày.
Có MTC rồi thì có cần C/O nữa không?
MTC không thay thế C/O. MTC chủ yếu cung cấp thông tin về vật liệu và nhà sản xuất; C/O/chứng từ xuất xứ được sử dụng để chứng minh xuất xứ theo quy định tương ứng.
C/O có HS khác tờ khai thì chắc chắn bị từ chối không?
Không thể kết luận như vậy. Quy định hiện hành cho phép xử lý một số khác biệt mã HS tùy tiêu chí xuất xứ và điều kiện cụ thể. Tuy nhiên doanh nghiệp nên kiểm tra trước khi supplier phát hành chứng từ để giảm rủi ro.
Thép chịu chống bán phá giá mà không có C/O thì sao?
Đây là trường hợp cần xử lý đặc biệt. Hàng thuộc biện pháp phòng vệ thương mại nằm trong nhóm phải nộp chứng từ chứng nhận xuất xứ; nếu chưa có tại thời điểm làm thủ tục thì việc áp thuế và bổ sung chứng từ được thực hiện theo cơ chế riêng.
Kết luận
Nhập khẩu thép không có C/O vẫn có thể thông quan trong nhiều trường hợp, nhưng doanh nghiệp không nên hiểu rằng C/O chỉ là chứng từ tùy chọn.
Điểm quyết định nằm ở mục đích sử dụng chứng từ xuất xứ và chính sách của chính lô hàng đó.
Nếu C/O dùng để hưởng ưu đãi FTA, thiếu chứng từ tại thời điểm mở tờ khai chủ yếu có thể làm thay đổi mức thuế phải nộp trước.
Nếu C/O dùng để xác định xuất xứ đối với thép chịu phòng vệ thương mại, vấn đề có thể ảnh hưởng trực tiếp tới mức thuế chống bán phá giá và cách xử lý hải quan.
Vì vậy, trước khi chuyển tiền hoặc booking tàu, doanh nghiệp nên khóa đủ:
HS code → specification → xuất xứ → manufacturer → C/O → MTC → phòng vệ thương mại → thuế → logistics cost.
Đừng để container về cảng rồi mới phát hiện supplier không cấp được chứng từ mà giá mua ban đầu lại được tính dựa trên ưu đãi C/O.
Có PO thép nhưng supplier chưa chắc cấp được C/O? Gửi hồ sơ trước khi booking
Minh Vân Logistics hỗ trợ doanh nghiệp B2B rà soát thông tin shipment, phương án vận chuyển, chứng từ phục vụ khai báo và các vấn đề cần lưu ý trước khi hàng về Việt Nam.
Gửi ngay Invoice/Quotation + specification + origin + manufacturer + MTC + draft C/O nếu có.
Minh Vân sẽ có cơ sở kiểm tra lô hàng và xây dựng phương án logistics phù hợp trước khi doanh nghiệp đưa hàng lên tàu.
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
- Kiểm Tra Chất Lượng Máy Móc Nhập Khẩu Nhanh Chóng – Hỗ Trợ Hồ Sơ Và Thông Quan Trọn Gói 2026
- Các yếu tố ảnh hưởng đến chi phí logistics doanh nghiệp cần kiểm soát
- C/O Form EUR.1 Là Gì? Điều Kiện Hưởng Ưu Đãi Thuế EVFTA Mới Nhất
- Nhập khẩu thép từ Nhật Bản về Việt Nam: 8 điểm phải kiểm tra trước PO để tối ưu thuế và logistics
- Vận Chuyển Nông Sản Xuất Khẩu: Giải Pháp Bảo Quản & Logistics 2025