C/O đồ gia dụng nhập khẩu là một trong những chứng từ doanh nghiệp cần kiểm tra sớm nếu muốn xác định khả năng hưởng thuế nhập khẩu ưu đãi đặc biệt và tính chính xác landed cost trước khi hàng về Việt Nam.
Tuy nhiên, có C/O không đồng nghĩa chắc chắn được hưởng thuế 0%.
Đây là điểm doanh nghiệp nhập khẩu đồ gia dụng cần làm rõ trước khi đưa mức thuế ưu đãi vào landed cost.
Supplier có thể xác nhận:
“We can provide Form E.”
Nhưng đối với doanh nghiệp nhập khẩu, câu trả lời đó mới giải quyết được một phần vấn đề.
Điều doanh nghiệp thực sự cần biết là:
Sản phẩm đang áp HS Code nào?
Mức thuế MFN bao nhiêu?
Có FTA nào phù hợp với xuất xứ của hàng hóa?
Mức thuế ưu đãi đặc biệt của chính HS Code đó là bao nhiêu?
Hàng có đáp ứng quy tắc xuất xứ không?
Chứng từ supplier cung cấp có phù hợp để yêu cầu hưởng ưu đãi không?
Nếu những nội dung này chưa được kiểm tra, doanh nghiệp chưa nên mặc định mức thuế thấp nhất vào giá vốn.
Với đồ gia dụng, vấn đề càng đáng lưu ý bởi một shipment có thể chứa nhiều nhóm sản phẩm khác nhau: đồ điện gia dụng, đồ inox, nhựa gia dụng, dụng cụ nhà bếp, sản phẩm thủy tinh, thiết bị gia nhiệt, linh kiện và phụ kiện.
Mỗi nhóm có thể khác nhau về HS Code, thuế nhập khẩu và tiêu chí xuất xứ.
Vì vậy, C/O không nên được xử lý như một chứng từ supplier gửi bổ sung sau khi hàng đã chạy.
C/O cần được kiểm tra cùng HS Code, thuế và toàn bộ kế hoạch nhập khẩu ngay từ đầu.
Đây cũng là phần Minh Vân Logistics có thể tham gia trước khi shipment khởi hành: rà soát thông tin hàng hóa, chứng từ, HS Code dự kiến, xuất xứ, phương án hải quan và logistics quốc tế, giúp doanh nghiệp nhìn được shipment rộng hơn câu hỏi “có Form E hay không”.
Doanh nghiệp cần C/O để giải quyết vấn đề gì?
Với doanh nghiệp nhập khẩu, C/O không đơn thuần là một giấy chứng nhận để hoàn thiện bộ hồ sơ.
Một trong những giá trị quan trọng của chứng từ xuất xứ là làm cơ sở xem xét thuế suất nhập khẩu ưu đãi đặc biệt theo FTA, khi hàng hóa đáp ứng đầy đủ điều kiện tương ứng.
Thông tư 33/2023/TT-BTC hiện quy định về hồ sơ, khai và nộp chứng từ chứng nhận xuất xứ, cũng như việc kiểm tra, xác định và xác minh xuất xứ đối với hàng hóa xuất nhập khẩu. Khi doanh nghiệp đề nghị hưởng thuế ưu đãi đặc biệt theo FTA, cơ quan hải quan kiểm tra chứng từ xuất xứ theo quy tắc của hiệp định tương ứng và đối chiếu với bộ hồ sơ hải quan.
Điều đó có nghĩa doanh nghiệp không nên quản lý C/O theo cách:
Supplier có C/O → nhập hàng → chắc chắn được giảm thuế.
Cần nhìn theo chuỗi:
Sản phẩm → HS Code → Xuất xứ → FTA → Quy tắc xuất xứ → Chứng từ xuất xứ → Thuế suất → Khai báo hải quan.
Chỉ khi các mắt xích này phù hợp với nhau, C/O mới thực sự phát huy giá trị trong bài toán thuế.
Có C/O đồ gia dụng nhập khẩu thì thuế có về 0% không?
Không thể kết luận chỉ từ việc có C/O.
Mức thuế phải được kiểm tra theo HS Code cụ thể và FTA áp dụng.
Đây chính là điểm doanh nghiệp rất dễ tính sai landed cost.
Supplier báo có Form E không đồng nghĩa toàn bộ SKU trong shipment được hưởng thuế nhập khẩu 0%.
Một mã hàng có thể có thuế ACFTA 0%.
Mã khác có thể có mức thuế khác.
Một số mã tại từng thời điểm thậm chí có thể không được hưởng mức ACFTA theo biểu thuế tương ứng.
Nghị định 118/2022/NĐ-CP quy định Biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện ACFTA giai đoạn 2022–2027 và mức thuế được xác định theo từng mã hàng trong biểu thuế. Văn bản cũng quy định các điều kiện để hàng nhập khẩu được áp dụng thuế suất ACFTA.
Vì vậy, câu hỏi:
“Có Form E thì thuế bao nhiêu?”
vẫn thiếu một dữ liệu rất quan trọng:
HS Code nào?
Nếu doanh nghiệp chưa chắc về mã hàng, nên làm rõ HS Code đồ gia dụng trước khi lấy mức thuế FTA đưa vào costing.
Đừng kiểm tra C/O sau HS Code, hãy kiểm tra hai phần này cùng nhau
Đây là một điểm Minh Vân Logistics đặc biệt khuyến nghị với doanh nghiệp nhập nhiều SKU.
HS Code quyết định doanh nghiệp tra vào dòng thuế nào.
Nhưng HS Code cũng có thể liên quan đến tiêu chí xuất xứ áp dụng cho sản phẩm.
Do đó, không nên để purchasing chốt C/O với supplier trong khi bộ phận xuất nhập khẩu vẫn chưa làm rõ mã hàng.
Đặc biệt, Thông tư 33/2023/TT-BTC có quy định cụ thể về việc xử lý trường hợp có sự khác biệt giữa mã số hàng hóa trên chứng từ xuất xứ và mã số trên tờ khai hải quan. Cách xử lý còn phụ thuộc vào tiêu chí xuất xứ như WO, PE/RVC100%, CTC, RVC hoặc quy trình sản xuất đặc thù. Vì vậy, không nên hiểu rằng cứ lệch HS là C/O chắc chắn bị bác, nhưng cũng không nên coi chênh lệch HS là vấn đề có thể bỏ qua.
Với doanh nghiệp B2B, cách an toàn hơn về mặt vận hành là kiểm tra HS Code dự kiến trước khi supplier phát hành chứng từ chính thức.
Khi đó Invoice, Packing List, C/O, catalogue và dữ liệu khai báo hải quan có thể được rà soát trên cùng một shipment.
ĐANG CÓ SHIPMENT ĐỒ GIA DỤNG CẦN KIỂM TRA C/O VÀ THUẾ?
Đừng đợi supplier phát hành C/O chính thức hoặc hàng đã lên tàu mới phát hiện HS Code, xuất xứ và chứng từ chưa thống nhất.
Gửi thông tin shipment cho Minh Vân Logistics để kiểm tra sớm HS Code dự kiến, C/O, thuế nhập khẩu, chính sách mặt hàng và phương án logistics trước khi hàng về Việt Nam.
Điền thông tin bên dưới để Minh Vân Logistics kiểm tra shipment và báo giá phương án phù hợp.
Nhập khẩu đồ gia dụng từ Trung Quốc: đừng chỉ hỏi supplier “Có Form E không?”
Đây là thị trường rất nhiều doanh nghiệp đồ gia dụng Việt Nam đang sourcing.
Và câu quen thuộc nhất thường là:
“Supplier có làm được Form E không?”
Câu hỏi này chưa đủ.
Với hàng Trung Quốc, doanh nghiệp có thể cần xem xét ACFTA và trong trường hợp phù hợp cả RCEP, thay vì mặc định mọi shipment đều xử lý theo một phương án.
ACFTA hiện có Biểu thuế nhập khẩu ưu đãi đặc biệt giai đoạn 2022–2027 theo Nghị định 118/2022/NĐ-CP. Trong khi RCEP cũng có Biểu thuế nhập khẩu ưu đãi đặc biệt giai đoạn 2022–2027 theo Nghị định 129/2022/NĐ-CP; riêng biểu RCEP có phụ lục thuế dành cho hàng hóa từ Trung Quốc.
Doanh nghiệp vì vậy cần kiểm tra mức thuế của HS Code theo từng FTA phù hợp, cùng điều kiện xuất xứ và khả năng cung cấp chứng từ của supplier.
Điều cần tối ưu không phải:
Có Form E bằng mọi giá.
Mà là:
Shipment này đủ điều kiện hưởng ưu đãi nào và phương án nào phù hợp với hàng hóa thực tế?
Đây cũng là lý do khi triển khai nhập khẩu đồ gia dụng từ Trung Quốc, C/O nên được kiểm tra cùng Product List, HS Code, thuế, chính sách mặt hàng và kế hoạch vận chuyển, thay vì giao riêng cho supplier xử lý.
Supplier ở Trung Quốc không có nghĩa hàng chắc chắn có xuất xứ Trung Quốc
Đây là điểm purchasing cần đặc biệt chú ý.
Nơi mua hàng, nơi hàng được xuất đi và xuất xứ hàng hóa không phải lúc nào cũng là một khái niệm.
Supplier có thể đặt tại Trung Quốc nhưng sản phẩm sử dụng nguyên vật liệu, linh kiện hoặc bán thành phẩm từ nhiều nguồn khác nhau.
Muốn hưởng ưu đãi theo FTA, hàng hóa phải đáp ứng quy tắc xuất xứ của hiệp định tương ứng.
Do đó, dòng:
Country of Origin: China
trên quotation hoặc catalogue không nên là căn cứ duy nhất để doanh nghiệp kết luận shipment chắc chắn đủ điều kiện hưởng một mức thuế ACFTA cụ thể.
Đây là lý do C/O cần được kiểm tra trước Cargo Ready Date, đặc biệt với SKU mới hoặc supplier mới.
Nỗi đau lớn nhất không phải thiếu C/O mà là biết quá muộn C/O có vấn đề
Đối với doanh nghiệp nhập khẩu, thời gian phát hiện vấn đề có ảnh hưởng rất lớn đến khả năng xử lý.
Khi PO chưa khóa, purchasing còn có thể làm rõ với supplier.
Khi hàng chưa xuất, supplier còn thời gian rà soát chứng từ.
Khi draft C/O chưa phát hành chính thức, thông tin còn có thể được kiểm tra.
Nhưng khi hàng đã về gần cảng hoặc sân bay, mọi bộ phận đều chịu áp lực thời gian.
Lúc đó doanh nghiệp mới phát hiện HS Code chưa thống nhất, mô tả hàng chưa rõ, C/O chưa có, thông tin chứng từ cần kiểm tra lại hoặc mức thuế thực tế khác với costing ban đầu thì bài toán không còn đơn thuần là C/O.
Nó ảnh hưởng trực tiếp tới:
Thuế phải nộp, dòng tiền, landed cost, kế hoạch thông quan và thời gian nhận hàng.
Đây chính là phần Minh Vân Logistics muốn tham gia sớm hơn.
Không đợi hàng về mới nhận bộ chứng từ để khai hải quan.
Với shipment mới, doanh nghiệp có thể gửi hồ sơ trước để Minh Vân Logistics kiểm tra dữ liệu phục vụ quá trình HS Code → thuế → C/O → customs → logistics.
C/O phải khớp với bộ chứng từ nhập khẩu như thế nào?
Cơ quan hải quan không kiểm tra C/O như một tài liệu hoàn toàn độc lập.
Theo Thông tư 33/2023/TT-BTC, khi kiểm tra chứng từ xuất xứ theo FTA, cơ quan hải quan đối chiếu thông tin trên chứng từ với các chứng từ thuộc hồ sơ hải quan và kết quả kiểm tra thực tế hàng hóa nếu có để xác định tính hợp lệ.
Vì vậy, doanh nghiệp nên rà soát sự liên kết giữa:
C/O + Commercial Invoice + Packing List + Bill of Lading/AWB + thông tin hàng hóa + HS Code + các chứng từ liên quan.
Điều này đặc biệt quan trọng với đồ gia dụng nhiều SKU.
Không nên chỉ kiểm tra:
Tên consignee đúng chưa?
Mà bỏ qua dữ liệu sản phẩm, số lượng, mô tả, HS Code, tiêu chí xuất xứ và các thông tin liên quan tới shipment.
Thông tư 33/2023/TT-BTC cũng quy định một số sai khác nhỏ không ảnh hưởng tới tính hợp lệ có thể được chấp nhận, chẳng hạn một số lỗi chính tả, khác biệt nhỏ về đơn vị đo lường, mô tả hoặc khác biệt mã ở cấp độ nhất định khi đáp ứng điều kiện. Tuy nhiên, điều đó không có nghĩa doanh nghiệp nên để chứng từ sai rồi chờ cơ quan hải quan xử lý.
Kiểm tra draft trước vẫn tốt hơn xử lý sai khác sau.
Shipment nhiều SKU là nơi C/O đồ gia dụng dễ trở nên phức tạp
Đồ gia dụng hiếm khi chỉ có một loại sản phẩm.
Một doanh nghiệp phân phối có thể quản lý hàng trăm SKU khác nhau theo model, vật liệu, chức năng và nhà sản xuất.
Vấn đề xuất hiện khi toàn bộ dữ liệu này được purchasing gom thành:
Kitchenware
hoặc
Household Goods.
Tên thương mại như vậy có thể thuận tiện cho quản trị mua hàng, nhưng chưa đủ để xử lý HS Code và thuế.
Với C/O cũng tương tự.
Doanh nghiệp không nên chỉ quản lý:
Shipment này có Form E: YES.
Cần biết SKU nào đang sử dụng HS Code nào, xuất xứ nào, mức thuế nào và thông tin đó có phù hợp với chứng từ xuất xứ hay không.
Với doanh nghiệp nhập thường xuyên, nên xây Product Master chứa tối thiểu các trường: SKU, model, mô tả hàng, vật liệu, chức năng, HS Code dự kiến, xuất xứ, FTA/C/O liên quan, thuế MFN và mức ưu đãi đặc biệt cần kiểm tra.
Khi có model mới, doanh nghiệp sẽ biết ngay dữ liệu nào chưa được làm rõ trước khi đưa vào shipment.
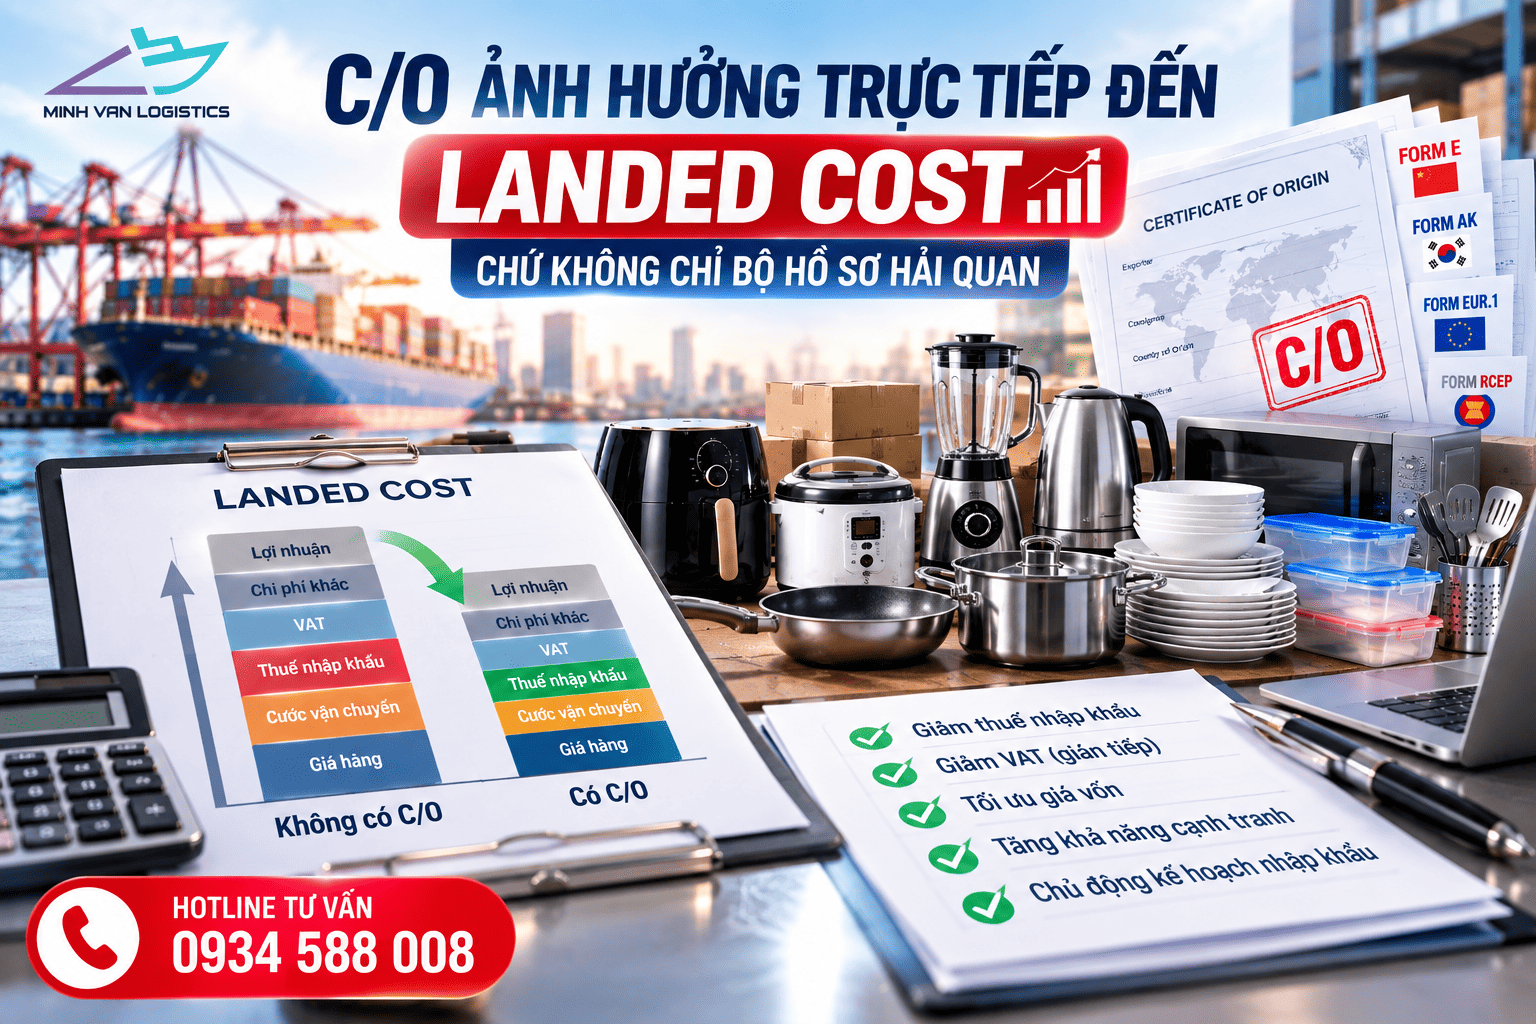
C/O ảnh hưởng trực tiếp đến landed cost chứ không chỉ bộ hồ sơ hải quan
Đây là phần purchasing và finance nên quan tâm.
Nếu doanh nghiệp chỉ kiểm tra C/O sau khi đã đặt hàng, mức thuế đưa vào bảng costing trước đó có thể chưa có đủ cơ sở.
Quy trình tốt hơn là kiểm tra:
HS Code → thuế MFN → xuất xứ → FTA → mức ưu đãi đặc biệt → điều kiện C/O
trước khi khóa landed cost.
Điều này đặc biệt quan trọng với đơn hàng có trị giá lớn hoặc nhập định kỳ.
Chênh lệch vài điểm phần trăm thuế nhập khẩu trên một shipment giá trị cao có thể ảnh hưởng đáng kể đến giá vốn và dòng tiền nhập khẩu.
Ngoài ra, C/O không phải yếu tố duy nhất cấu thành chi phí. Nếu doanh nghiệp đang lập costing cho SKU mới, phần thuế nhập khẩu đồ gia dụng nên được tính cùng freight, VAT, local charges, customs và delivery để nhìn đúng chi phí hàng về kho.
Đó mới là con số purchasing cần trước khi quyết định:
Có nên nhập SKU này hay không?
Chưa có C/O khi mở tờ khai thì doanh nghiệp cần biết gì?
Đây là vấn đề thực tế mà bộ phận xuất nhập khẩu cần nắm.
Theo Thông tư 33/2023/TT-BTC, đối với trường hợp nộp chứng từ xuất xứ để hưởng thuế ưu đãi đặc biệt mà tại thời điểm làm thủ tục hải quan chưa có chứng từ, hàng nhập khẩu phải áp dụng thuế suất nhập khẩu ưu đãi hoặc thuế suất thông thường và được thông quan theo quy định; văn bản cũng quy định cơ chế nộp bổ sung chứng từ trong thời hạn tương ứng. Đối với nhiều FTA, thời hạn nộp bổ sung là một năm kể từ ngày đăng ký tờ khai; riêng EVFTA và UKVFTA được quy định thời hạn hai năm. Khi đáp ứng điều kiện, số thuế nộp thừa được xử lý theo quy định.
Nhưng doanh nghiệp không nên biến cơ chế “được nộp bổ sung” thành quy trình mặc định.
Bởi về vận hành, nếu biết ngay từ đầu shipment cần C/O, việc kiểm tra và chuẩn bị trước vẫn giúp doanh nghiệp chủ động hơn về:
thuế dự kiến, dòng tiền, chứng từ và khai báo hải quan.
Đặc biệt với lô hàng cần giao gấp về nhà máy hoặc hệ thống phân phối, không nên để C/O trở thành công việc phát sinh sau ETA.
Đừng tách C/O khỏi thủ tục nhập khẩu đồ gia dụng
C/O giải quyết câu chuyện xuất xứ và có thể liên quan trực tiếp tới ưu đãi thuế.
Nhưng nó không thay thế các thủ tục khác.
Doanh nghiệp vẫn phải kiểm tra:
HS Code, chính sách mặt hàng, thuế, VAT, kiểm tra chất lượng nếu thuộc diện áp dụng, công bố/hợp quy nếu có, nhãn hàng hóa và hồ sơ hải quan.
Đây là lý do C/O nên được đặt trong toàn bộ thủ tục nhập khẩu đồ gia dụng ngay từ khi supplier đang chuẩn bị hàng.
Khi đó, doanh nghiệp không còn xử lý theo kiểu:
Freight một nơi, C/O một nơi, customs một nơi, delivery một nơi.
Toàn bộ shipment có thể được nhìn theo cùng một timeline:
Cargo Ready → chứng từ → booking → ETD → transit → customs preparation → ETA → thông quan → delivery.
Đây cũng chính là cách Minh Vân Logistics có thể tạo giá trị nhiều hơn việc chỉ nhận một tờ khai khi hàng đã về.
C/O không giải quyết được một shipment chưa kiểm tra chính sách mặt hàng
Doanh nghiệp cũng cần tránh tập trung quá nhiều vào việc giảm thuế mà bỏ qua điều kiện nhập khẩu.
Một SKU có C/O tốt nhưng chính sách mặt hàng chưa được kiểm tra vẫn có thể khiến shipment bị động.
Với đồ điện gia dụng, doanh nghiệp có thể phải quan tâm tới các yêu cầu quản lý chuyên ngành tương ứng.
Với dụng cụ, bao bì tiếp xúc thực phẩm, lại cần kiểm tra phạm vi pháp luật chuyên ngành liên quan.
Với một số sản phẩm khác, chính sách có thể khác.
Do đó, câu hỏi:
“Form E có về 0% không?”
không nên đứng trước câu hỏi:
“Hàng này thực tế là gì và cần làm gì để nhập?”
Nếu SKU còn mới, việc xác định nhập khẩu đồ gia dụng có phải kiểm tra chất lượng không cũng nên được thực hiện cùng giai đoạn rà soát C/O và HS Code, thay vì chờ hàng về rồi xử lý từng thủ tục riêng.
Doanh nghiệp nên gửi gì để Minh Vân Logistics kiểm tra C/O và shipment?
Với shipment đang chuẩn bị nhập, doanh nghiệp không cần đợi đầy đủ chứng từ chính thức mới trao đổi với Minh Vân Logistics.
Có thể bắt đầu từ một bộ dữ liệu gồm PI/Commercial Invoice, Packing List dự kiến, Product List, catalogue/specification, model, vật liệu, công dụng, xuất xứ, HS Code supplier đang sử dụng nếu có, C/O hoặc loại chứng từ xuất xứ supplier dự kiến cung cấp, Incoterms, Cargo Ready Date và cảng/sân bay dự kiến.
Nếu supplier đã có draft C/O, nên gửi cùng để rà soát trong bối cảnh của toàn bộ shipment.
Điểm quan trọng là Minh Vân Logistics có đủ dữ liệu để không chỉ trả lời:
“Form này dùng được hay không?”
mà còn nhìn tiếp:
HS Code → thuế → chính sách mặt hàng → chứng từ → customs → phương án vận chuyển.
Câu hỏi thường gặp về C/O đồ gia dụng nhập khẩu
Có C/O thì đồ gia dụng được hưởng thuế 0% đúng không?
Không. Thuế suất ưu đãi đặc biệt phải được kiểm tra theo HS Code, FTA, xuất xứ và điều kiện áp dụng. Có C/O không đồng nghĩa mọi mã hàng đều có thuế suất 0%. Với ACFTA, mức thuế được quy định theo từng mã hàng trong Biểu thuế giai đoạn 2022–2027. Nhập đồ gia dụng từ Trung Quốc có cần Form E không?
Nếu doanh nghiệp muốn xem xét hưởng ưu đãi theo ACFTA, cần kiểm tra quy tắc và chứng từ xuất xứ theo ACFTA. Tuy nhiên, không nên mặc định Form E là lựa chọn duy nhất cần xem xét trong mọi shipment; Trung Quốc cũng thuộc RCEP và Việt Nam có Biểu thuế RCEP dành cho hàng hóa từ Trung Quốc. Cổng Báo Chính Phủ
C/O và HS Code không giống nhau có bị từ chối không?
Không nên kết luận chỉ dựa vào việc khác mã. Thông tư 33/2023/TT-BTC có quy định cụ thể cách xử lý khác biệt mã số tùy tiêu chí xuất xứ và trường hợp cụ thể. Vì vậy cần kiểm tra hồ sơ thực tế trước khi kết luận.
Chưa có C/O khi hàng về có nộp bổ sung được không?
Thông tư 33/2023/TT-BTC có cơ chế nộp bổ sung chứng từ xuất xứ trong các trường hợp và thời hạn quy định. Tuy nhiên, doanh nghiệp nên chuẩn bị từ trước để chủ động thuế và hồ sơ thay vì coi nộp bổ sung là phương án mặc định.
Có C/O rồi có cần kiểm tra chính sách nhập khẩu nữa không?
Có. C/O không thay thế việc xác định HS Code, chính sách mặt hàng, yêu cầu quản lý chuyên ngành, VAT, hồ sơ hải quan và các thủ tục khác nếu sản phẩm thuộc diện áp dụng.
Minh Vân Logistics có thể kiểm tra C/O trước khi hàng về không?
Doanh nghiệp có thể gửi bộ chứng từ và thông tin sản phẩm trước ETA, tốt hơn nữa là trước khi supplier ship. Minh Vân Logistics có thể phối hợp rà soát dữ liệu liên quan đến HS Code, C/O, thuế, hồ sơ hải quan và phương án logistics theo shipment thực tế.
Có C/O chưa đủ, doanh nghiệp cần một đầu mối nhìn toàn bộ shipment
Đây là điểm Minh Vân Logistics muốn doanh nghiệp đặc biệt lưu ý.
Doanh nghiệp không nhập khẩu một tờ C/O. Doanh nghiệp nhập một lô hàng.
Một C/O được chuẩn bị tốt vẫn phải đi cùng:
HS Code phù hợp.
Chính sách mặt hàng được kiểm tra.
Thuế được dự toán.
Chứng từ được chuẩn bị.
Booking được bố trí.
Hải quan được phối hợp.
Hàng được nhận và giao về đúng kế hoạch.
Đây chính là thế mạnh Minh Vân Logistics có thể đưa vào shipment.
Thay vì chỉ tham gia ở khâu cuối để khai một tờ khai hải quan, Minh Vân Logistics có thể phối hợp từ khi doanh nghiệp đang chuẩn bị nhập hàng, kết nối thông tin sản phẩm, chứng từ xuất xứ, logistics quốc tế, thủ tục hải quan và giao nhận trong cùng một kế hoạch.
Với hàng nhập khẩu, Minh Vân Logistics có thế mạnh về thủ tục hải quan và logistics quốc tế, hỗ trợ doanh nghiệp kết nối từ supplier nước ngoài đến khâu thông quan và giao hàng tại Việt Nam.
Với hàng xuất khẩu, Minh Vân cũng triển khai logistics quốc tế và thủ tục hải quan xuất khẩu, giúp doanh nghiệp có một đầu mối cho cả hai chiều hàng.
Đặc biệt với những shipment cần tốc độ, Minh Vân Logistics có thế mạnh về vận chuyển hàng không quốc tế cả nhập khẩu và xuất khẩu, đồng thời kết nối phần vận chuyển hàng không với customs thay vì để doanh nghiệp tự phối hợp nhiều đơn vị.
Nếu nhu cầu không dừng ở C/O mà là đưa toàn bộ shipment từ supplier về kho, dịch vụ nhập khẩu đồ gia dụng của Minh Vân Logistics giúp doanh nghiệp kết nối:
Supplier → International Freight → C/O & chứng từ → Customs → Delivery → Kho.
Giá trị ở đây không phải là làm thêm nhiều thủ tục.
Giá trị là biết thủ tục nào cần làm, kiểm tra từ thời điểm nào và đặt chúng đúng vị trí trong timeline của shipment.
Đang chuẩn bị nhập đồ gia dụng? Kiểm tra trước khi supplier ship
Nếu doanh nghiệp đã có PO hoặc đang chuẩn bị chốt đơn hàng, đây là thời điểm phù hợp để Minh Vân Logistics tham gia.
Đừng đợi đến khi hàng đã lên tàu hoặc máy bay mới hỏi:
“C/O này có được hưởng ưu đãi không?”
Hãy gửi Invoice/PI + Packing List + Product List + Catalogue/Specification + HS Code tham khảo + xuất xứ + thông tin C/O supplier dự kiến cung cấp + Incoterms + Cargo Ready Date.
Minh Vân Logistics có thể cùng doanh nghiệp nhìn shipment từ góc độ hải quan và logistics quốc tế, để C/O không đứng riêng lẻ mà được kết nối với HS Code, thuế, chính sách hàng hóa, vận chuyển và kế hoạch thông quan.
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
Minh Vân Logistics – Thế mạnh thủ tục hải quan, logistics quốc tế và Air Freight cả xuất khẩu lẫn nhập khẩu. Với một shipment đồ gia dụng, Minh Vân không chỉ nhìn C/O có hay không, mà cùng doanh nghiệp kiểm tra những mắt xích ảnh hưởng trực tiếp đến thuế, thông quan, vận chuyển và thời điểm hàng về kho.
- Nhập Khẩu Thiết Bị Y Tế Từ Đức: Thủ Tục, Hồ Sơ Và Dịch Vụ Trọn Gói Tại Minh Vân Logistics
- Dịch Vụ Logistics KCN Thăng Long Hà Nội: Freight & Customs Cho Nhà Máy FDI
- Thời gian thông quan hàng hóa mất bao lâu? Cập nhật mới nhất & cách rút ngắn
- Chi Phí Vận Chuyển Máy Móc Công Nghiệp Mới Nhất 2026: Báo Giá, Cách Tính Và Giải Pháp Tiết Kiệm
- Vận Chuyển Đồ Gỗ Đi Mỹ & EU: Giải Pháp Đóng Gói & Thủ Tục Hun Trùng 2025