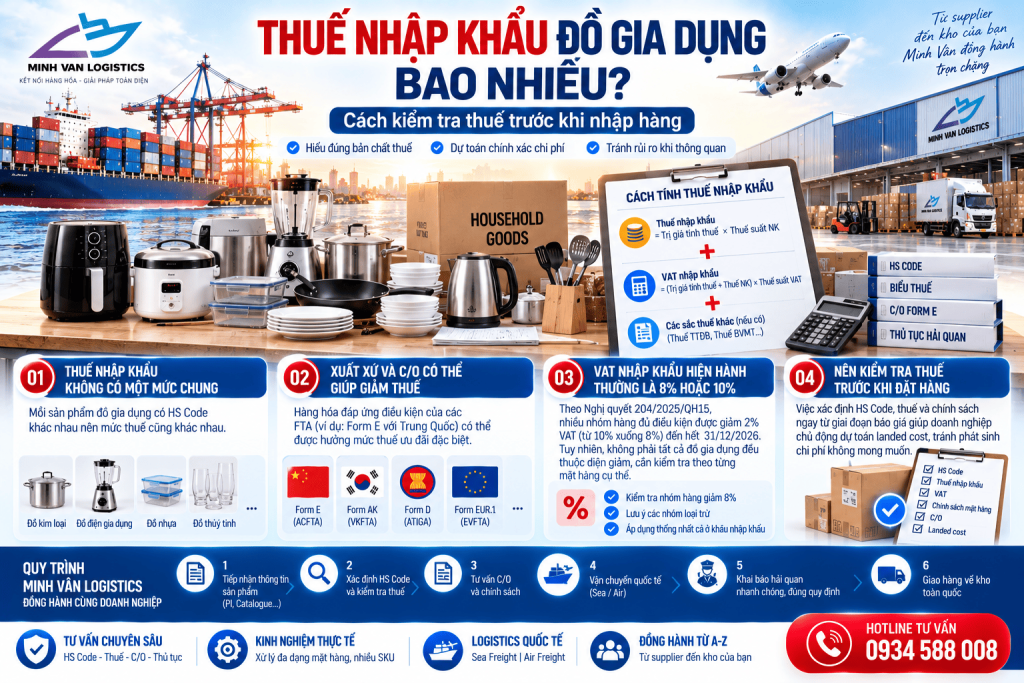
Thuế nhập khẩu đồ gia dụng bao nhiêu?
Nếu doanh nghiệp đang chuẩn bị nhập một container nồi, chảo, máy xay, ấm điện, đồ inox, đồ nhựa hoặc thiết bị gia dụng từ Trung Quốc, Hàn Quốc, Nhật Bản hay châu Âu, đây thường là một trong những câu hỏi đầu tiên được gửi cho đơn vị logistics.
Nhưng câu trả lời chuyên môn không thể chỉ là:
“Thuế 10%.”
Hay:
“Có C/O thì 0%.”
Bởi đồ gia dụng không có một mức thuế nhập khẩu duy nhất.
Hai sản phẩm cùng được supplier gọi là Household Appliances có thể có HS Code khác nhau. Hai lô hàng cùng một sản phẩm nhưng xuất xứ khác nhau cũng có thể cần đối chiếu biểu thuế và điều kiện ưu đãi khác nhau.
Với doanh nghiệp B2B, vấn đề quan trọng hơn câu hỏi “thuế bao nhiêu?” là:
Trước khi đặt PO, doanh nghiệp có thể tính được tương đối đầy đủ số thuế và landed cost của shipment hay không?
Nếu làm được điều đó, purchasing có thể biết giá supplier đang chào thực sự cạnh tranh hay chỉ rẻ trước khi hàng về Việt Nam.
Đây cũng là điểm Minh Vân Logistics tập trung khi hỗ trợ doanh nghiệp nhập khẩu: kiểm tra shipment từ sớm, kết nối HS Code, thuế, C/O, thủ tục hải quan và vận chuyển quốc tế thay vì chờ hàng cập cảng mới bắt đầu xử lý.
Thuế nhập khẩu đồ gia dụng bao nhiêu?
Câu trả lời là:
Phải xác định theo từng mặt hàng cụ thể.
Không tồn tại một mức thuế chung mang tên “thuế nhập khẩu đồ gia dụng” áp dụng cho tất cả sản phẩm.
Một shipment có thể bao gồm:
Nồi inox.
Chảo nhôm.
Hộp nhựa.
Đồ thủy tinh.
Máy xay.
Ấm điện.
Nồi cơm điện.
Máy hút bụi.
Bếp điện.
Nồi chiên không dầu.
Phụ kiện.
Mỗi sản phẩm có thể khác nhau về HS Code, mức thuế nhập khẩu và chính sách liên quan.
Biểu thuế nhập khẩu ưu đãi hiện hành của Việt Nam được xây dựng trên Nghị định 26/2023/NĐ-CP và đã có nhiều văn bản sửa đổi, bổ sung sau đó, bao gồm các thay đổi trong năm 2025. Vì vậy doanh nghiệp không nên lấy một bảng thuế cũ lưu trong Excel rồi áp cho shipment hiện tại.
Muốn xác định thuế, trước hết phải trả lời:
Hàng gì? → HS Code nào? → Xuất xứ đâu? → Có C/O phù hợp không? → Biểu thuế nào được áp dụng?
Một lô đồ gia dụng nhập khẩu có thể phát sinh những loại thuế nào?
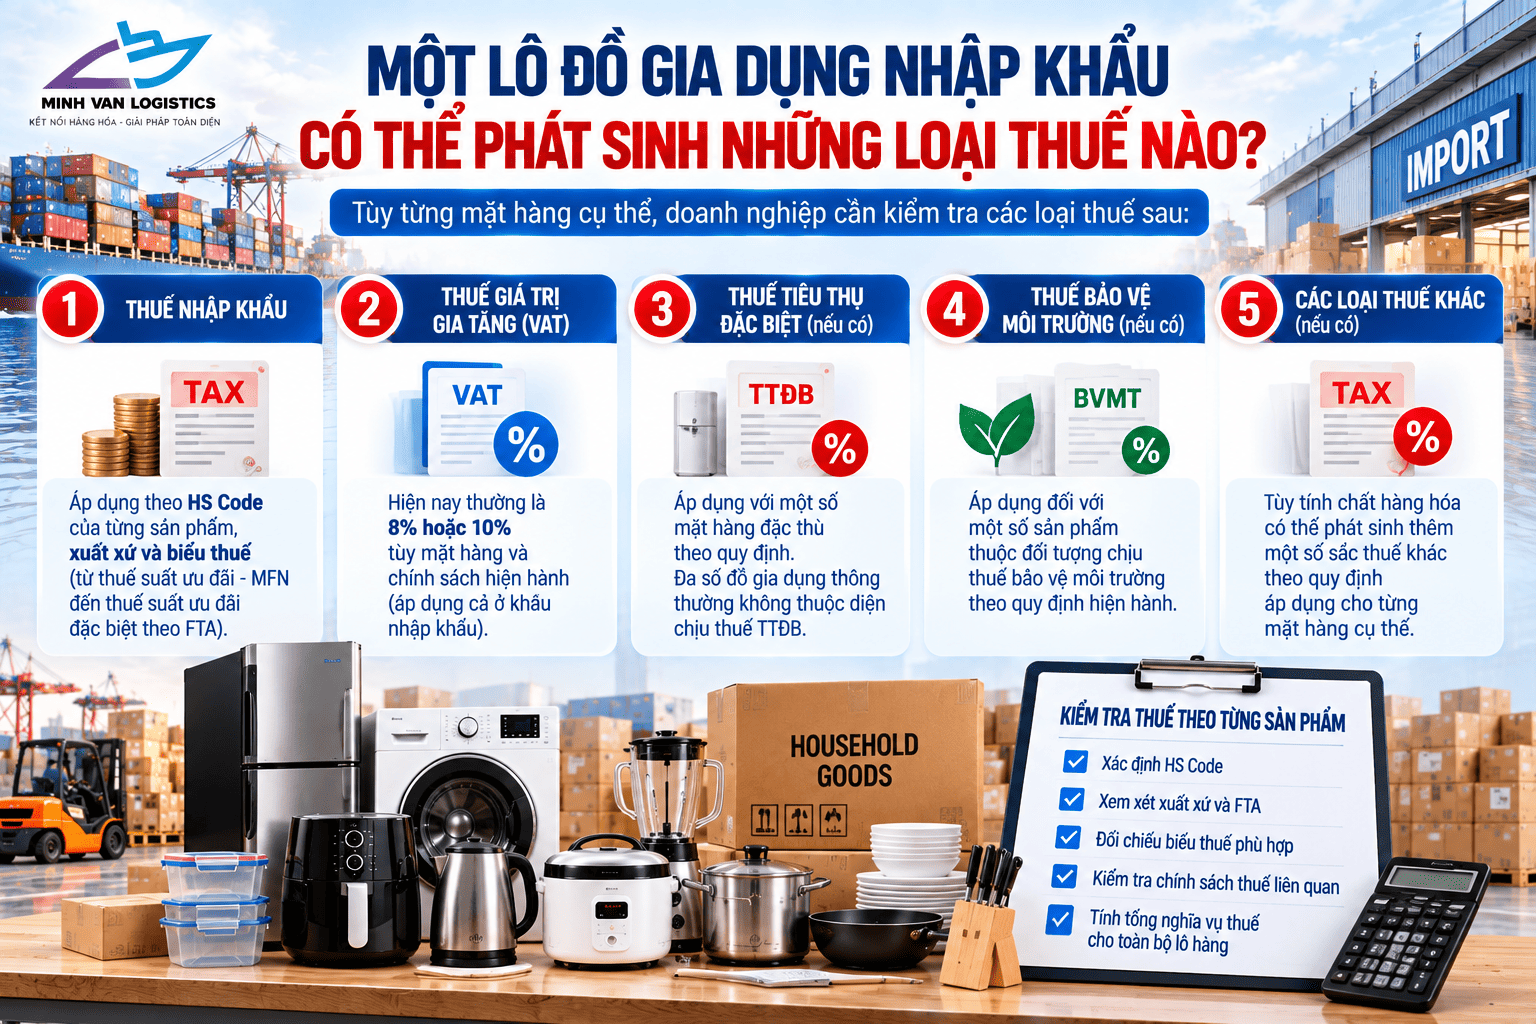
Với shipment thông thường, hai khoản doanh nghiệp thường đặc biệt quan tâm là:
Thuế nhập khẩu
và
Thuế giá trị gia tăng (VAT/GTGT) ở khâu nhập khẩu.
Tùy mặt hàng cụ thể, cần tiếp tục kiểm tra xem có sắc thuế khác thuộc phạm vi áp dụng hay không.
Điểm quan trọng là thuế nhập khẩu và VAT không phải cùng một khoản thuế.
Một mặt hàng có thuế nhập khẩu ưu đãi đặc biệt 0% không đồng nghĩa:
Tổng số thuế phải nộp khi nhập khẩu = 0 đồng.
Đây là điểm purchasing rất dễ hiểu nhầm khi supplier nói:
“Form E, import tax 0%.”
Ngay cả khi mức thuế nhập khẩu áp dụng thực tế là 0%, doanh nghiệp vẫn phải xác định nghĩa vụ VAT và các nghĩa vụ khác nếu có theo quy định áp dụng cho hàng hóa đó.
3 mức thuế doanh nghiệp cần phân biệt trước khi nhập đồ gia dụng
Đây là phần rất quan trọng.
Khi tra một HS Code, doanh nghiệp có thể gặp nhiều cột thuế suất.
Đừng lấy một con số bất kỳ rồi đưa vào bảng landed cost.
Thuế suất thông thường
Mức này áp dụng theo điều kiện pháp luật quy định đối với hàng hóa không thuộc trường hợp áp dụng thuế suất ưu đãi hoặc ưu đãi đặc biệt.
Đây không phải mức doanh nghiệp nên mặc định sử dụng chỉ vì chưa có C/O.
Thuế suất ưu đãi – MFN
Thuế suất nhập khẩu ưu đãi được áp dụng theo các điều kiện của pháp luật về thuế xuất khẩu, thuế nhập khẩu đối với hàng hóa có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam.
Đây thường là cột doanh nghiệp nhìn thấy khi tra Biểu thuế nhập khẩu ưu đãi.
Thuế suất ưu đãi đặc biệt – FTA
Nếu hàng hóa đáp ứng điều kiện của hiệp định thương mại tự do tương ứng, doanh nghiệp có thể xem xét mức thuế nhập khẩu ưu đãi đặc biệt.
Ví dụ với hàng Trung Quốc, Việt Nam đang áp dụng Biểu thuế nhập khẩu ưu đãi đặc biệt ACFTA giai đoạn 2022–2027 theo Nghị định 118/2022/NĐ-CP.
Đây là lý do:
HS Code giống nhau chưa chắc số thuế phải nộp giống nhau.
Xuất xứ và khả năng đáp ứng điều kiện ưu đãi cũng rất quan trọng.
Công thức tính thuế nhập khẩu đồ gia dụng
Với hàng áp dụng thuế suất theo tỷ lệ phần trăm, cách hiểu cơ bản là:
Thuế nhập khẩu = Trị giá tính thuế nhập khẩu × Thuế suất thuế nhập khẩu
Ví dụ giả định:
Trị giá tính thuế của shipment: 500.000.000 đồng
Thuế suất nhập khẩu áp dụng: 10%
Thuế nhập khẩu dự kiến:
500.000.000 × 10% = 50.000.000 đồng
Nhưng đây chưa phải tổng nghĩa vụ thuế của shipment.
Doanh nghiệp còn phải tính VAT nhập khẩu và kiểm tra các sắc thuế khác nếu hàng thuộc diện áp dụng.
VAT đồ gia dụng nhập khẩu hiện nay là 8% hay 10%?
Đây là phần bài viết cần cập nhật theo thời điểm.
Theo Nghị quyết 204/2025/QH15, chính sách giảm 2% VAT đối với các nhóm hàng hóa, dịch vụ đủ điều kiện được áp dụng từ 01/07/2025 đến hết 31/12/2026, tức từ mức 10% xuống 8%. Chính sách có các nhóm loại trừ và Nghị định 174/2025/NĐ-CP quy định việc giảm VAT được áp dụng thống nhất cả ở khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại.
Vì vậy, tại thời điểm bài viết này được cập nhật:
Không nên mặc định tất cả đồ gia dụng là VAT 8%.
Cũng không nên mặc định:
Tất cả đồ gia dụng là VAT 10%.
Doanh nghiệp phải kiểm tra mặt hàng cụ thể có thuộc đối tượng được giảm hay thuộc nhóm loại trừ hay không.
Đây đặc biệt là vấn đề cần chú ý với một số sản phẩm kim loại, bởi nhóm sản phẩm kim loại nằm trong phạm vi loại trừ của chính sách giảm VAT theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP.
Do đó, một container có cả đồ điện, đồ nhựa và sản phẩm kim loại không nên được purchasing mặc định một mức VAT cho toàn bộ SKU trước khi kiểm tra.
Cách tính VAT đối với hàng nhập khẩu
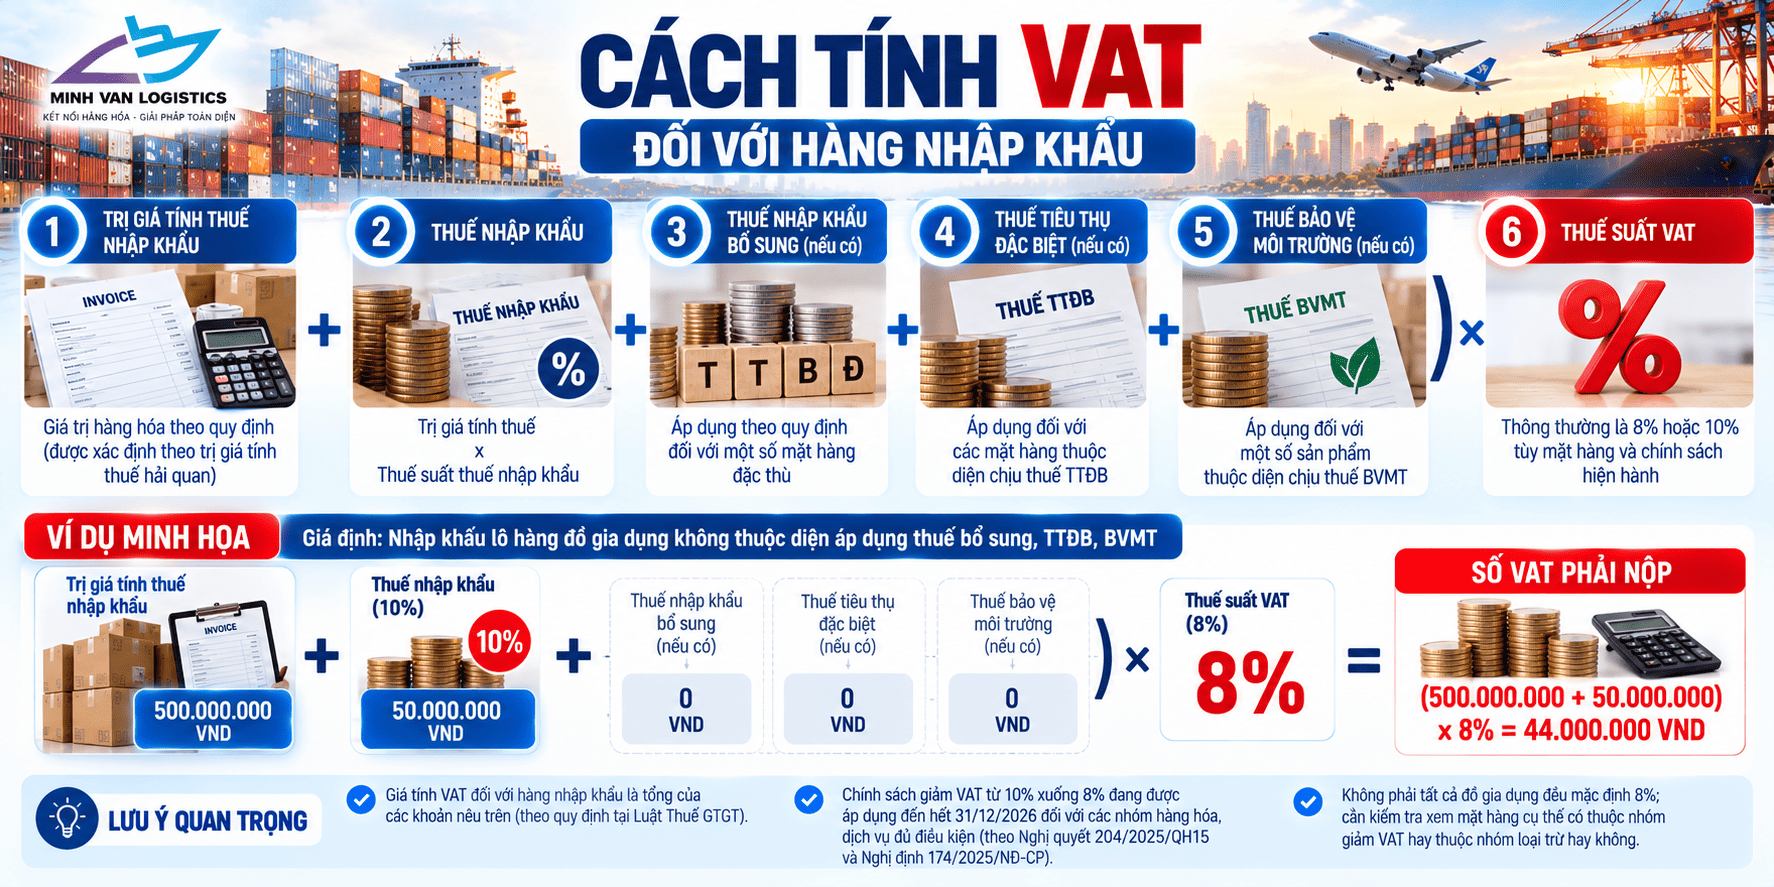
Theo Luật Thuế GTGT 48/2024/QH15, giá tính VAT đối với hàng nhập khẩu được xác định từ trị giá tính thuế nhập khẩu cộng thuế nhập khẩu, thuế nhập khẩu bổ sung nếu có, thuế tiêu thụ đặc biệt nếu có và thuế bảo vệ môi trường nếu có.
Trong trường hợp đơn giản, hàng không phát sinh các sắc thuế bổ sung nói trên, doanh nghiệp có thể hình dung:
VAT nhập khẩu = (Trị giá tính thuế nhập khẩu + Thuế nhập khẩu) × Thuế suất VAT
Ví dụ giả định:
Trị giá tính thuế: 500 triệu đồng
Thuế nhập khẩu: 10% = 50 triệu đồng
Nếu hàng thuộc trường hợp VAT 8%:
VAT = (500 + 50) triệu × 8% = 44 triệu đồng
Tổng hai khoản trong ví dụ:
Thuế nhập khẩu: 50 triệu
VAT nhập khẩu: 44 triệu
Tổng: 94 triệu đồng
Nếu cùng giả định nhưng hàng thuộc trường hợp áp dụng VAT 10%:
VAT = 550 triệu × 10% = 55 triệu đồng
Tổng hai khoản:
105 triệu đồng
Chênh lệch không nhỏ nếu doanh nghiệp đang nhập nhiều container.
Lưu ý: đây là ví dụ minh họa cách tính, không phải mức thuế áp cho một sản phẩm đồ gia dụng cụ thể.
Tại sao không thể lập bảng “thuế đồ gia dụng từ 0% đến 30%” rồi áp dụng?
Vì bảng như vậy nhìn có vẻ hữu ích nhưng có thể khiến doanh nghiệp hiểu sai.
Hãy lấy ba sản phẩm:
Chảo inox
Máy xay thực phẩm
Hộp nhựa
Cả ba đều có thể được bán trong một cửa hàng đồ gia dụng.
Nhưng phân loại HS không dựa trên việc chúng được bán cùng cửa hàng.
Nó phải đi từ bản chất của từng hàng hóa.
Do đó, nếu doanh nghiệp muốn biết:
“Container của tôi phải nộp khoảng bao nhiêu thuế?”
Minh Vân Logistics sẽ cần dữ liệu shipment cụ thể hơn:
Invoice + Packing List + Product List + Catalogue/Specification + Origin + C/O dự kiến.
Sau đó mới có cơ sở để kiểm tra từng nhóm hàng.
HS Code quyết định thế nào đến thuế nhập khẩu đồ gia dụng?
HS Code là một trong những dữ liệu trung tâm khi xác định mức thuế áp dụng.
Nhưng doanh nghiệp không nên chọn HS Code bằng cách:
Tìm tên sản phẩm → nhìn mã nào thuế thấp → chọn mã đó.
Trình tự phải là:
Hiểu hàng hóa → xem xét phân loại HS → xác định biểu thuế → kiểm tra thuế suất.
Ví dụ, với đồ điện gia dụng, tên:
Kitchen Appliance
gần như chưa đủ.
Cần biết thêm:
Model
Function
Operating principle
Power
Voltage
Catalogue
Specification
Với đồ gia dụng không sử dụng điện, vật liệu cấu thành cũng có thể là thông tin quan trọng.
Nếu doanh nghiệp chưa chắc dữ liệu nào cần chuẩn bị, phần [HS Code đồ gia dụng] nên được kiểm tra trước khi lấy mức thuế đưa vào costing.
Đặc biệt với SKU mới, đừng lấy HS Code của một sản phẩm “trông giống” rồi dùng luôn để tính thuế cho PO trị giá lớn.
Xem thêm: HS Code Đồ Gia Dụng: Cách Xác Định Mã Và 6 Rủi Ro Doanh Nghiệp Cần Tránh
C/O có thể làm thuế nhập khẩu thay đổi như thế nào?
Đây là nơi nhiều doanh nghiệp có thể tối ưu landed cost hợp pháp nếu hàng đáp ứng điều kiện của FTA phù hợp.
Giả sử cùng một HS Code:
MFN: X%
nhưng biểu thuế ưu đãi đặc biệt theo FTA tương ứng:
Y%
Nếu hàng đáp ứng đầy đủ điều kiện để hưởng ưu đãi đặc biệt, chênh lệch giữa X và Y có thể tác động trực tiếp tới landed cost.
Nhưng doanh nghiệp không nên suy luận:
Có C/O = chắc chắn thuế 0%.
Phải kiểm tra:
HS Code
Nước xuất xứ
FTA áp dụng
Mức thuế của HS Code theo FTA
Quy tắc xuất xứ
Chứng từ chứng nhận xuất xứ
Các điều kiện áp dụng liên quan
Vì vậy, C/O nên được đưa vào kế hoạch trước shipment, không phải là file purchasing hỏi supplier sau khi hàng đã lên tàu.
Nhập đồ gia dụng Trung Quốc có Form E thì thuế bao nhiêu?
Không có một câu trả lời chung.
Hàng Trung Quốc có thể được xem xét theo Biểu thuế nhập khẩu ưu đãi đặc biệt ACFTA giai đoạn 2022–2027. Biểu thuế này quy định mức thuế theo từng mã hàng; có mã có mức 0%, nhưng không thể suy rộng thành “hàng Trung Quốc có Form E đều thuế 0%”.
Vì vậy quy trình nên là:
Xác định sản phẩm
↓
Xem xét HS Code
↓
Kiểm tra mức MFN
↓
Kiểm tra mức ACFTA
↓
Kiểm tra điều kiện xuất xứ/C/O
↓
Xác định mức thuế dự kiến có cơ sở áp dụng
↓
Tính landed cost
Với doanh nghiệp sourcing trực tiếp từ Quảng Đông, Thâm Quyến, Chiết Giang hoặc các khu vực sản xuất khác, phần thuế nên được kiểm tra trong toàn bộ kế hoạch nhập khẩu đồ gia dụng từ Trung Quốc, cùng với freight, Form E, customs và delivery.
Một PO giá rẻ có thể trở thành PO đắt vì tính sai thuế
Giả sử Purchasing đang so hai supplier.
Supplier A: FOB 900 triệu.
Supplier B: FOB 940 triệu.
Nếu nhìn riêng giá hàng:
A rẻ hơn 40 triệu.
Nhưng giả sử hai sản phẩm có khác biệt về xuất xứ, cấu tạo hoặc điều kiện hưởng ưu đãi dẫn đến mức thuế thực tế khác nhau, chênh lệch landed cost có thể thay đổi đáng kể.
Do đó, trước khi chốt supplier, doanh nghiệp nên so:
Landed Cost A
với
Landed Cost B
chứ không chỉ:
FOB A
với
FOB B.
Đây là lý do HS Code, thuế và logistics nên được đưa vào quá trình sourcing sớm hơn.
Cách kiểm tra thuế nhập khẩu đồ gia dụng trước khi đặt hàng
Doanh nghiệp không cần đợi có Bill of Lading mới bắt đầu.
Ngay từ khi supplier gửi quotation, có thể thực hiện theo 5 bước.
Bước 1: Lấy thông tin sản phẩm
Tối thiểu nên có:
Product Name + Model + Material + Function + Specification + Catalogue + Origin.
Với hàng điện, bổ sung các thông số kỹ thuật cần thiết như công suất, điện áp và nguyên lý/chức năng.
Bước 2: Kiểm tra HS Code
Không xác định thuế trước rồi tìm HS phù hợp với mức thuế đó.
Phải phân loại hàng trước.
Bước 3: Kiểm tra xuất xứ và FTA
Supplier ở Trung Quốc không đồng nghĩa hàng chắc chắn có xuất xứ Trung Quốc theo quy tắc xuất xứ của FTA.
Đây là hai khái niệm cần phân biệt.
Bước 4: Kiểm tra đồng thời thuế nhập khẩu và VAT
Đừng dừng ở cột Import Duty.
Doanh nghiệp cần kiểm tra:
Thuế nhập khẩu dự kiến
VAT
Các sắc thuế khác nếu mặt hàng thuộc diện áp dụng
Bước 5: Đưa thuế vào landed cost
Sau cùng, đưa số thuế dự kiến vào toàn bộ bài toán:
Giá hàng + Freight + Insurance nếu có + Duty + VAT + Customs/Local Charges + Delivery
Lúc đó purchasing mới có một bức tranh gần với chi phí nhập khẩu thực tế.
Đang chuẩn bị PO? Đây là thời điểm tốt để kiểm tra thuế
Đừng đợi supplier hỏi:
“Can we ship?”
mới bắt đầu kiểm tra HS Code.
Nếu doanh nghiệp đang có quotation hoặc Proforma Invoice, có thể gửi trước cho Minh Vân Logistics:
PI/Invoice + Packing List dự kiến + Catalogue + Model + Specification + Origin + C/O dự kiến nếu có.
Minh Vân Logistics có thể dựa trên dữ liệu shipment để trao đổi các nội dung cần kiểm tra về HS Code, thuế, hồ sơ hải quan và phương án logistics, thay vì doanh nghiệp chỉ bắt đầu xử lý sau khi hàng đã khởi hành.
YÊU CẦU KIỂM TRA SHIPMENT & BÁO GIÁ
6 sai lầm khi dự toán thuế nhập khẩu đồ gia dụng
Một là, lấy HS Code supplier cung cấp làm kết luận cuối cùng. Mã supplier sử dụng là dữ liệu tham khảo hữu ích, nhưng vẫn cần xem xét hàng hóa theo quy định áp dụng tại Việt Nam.
Hai là, thấy Form E thì mặc định thuế nhập khẩu 0%. Mức thuế phải kiểm tra theo mã hàng và điều kiện áp dụng.
Ba là, chỉ tính thuế nhập khẩu mà quên VAT. Điều này làm landed cost bị thiếu.
Bốn là, mặc định VAT của toàn bộ container giống nhau. Với shipment nhiều loại hàng, cần kiểm tra theo từng nhóm hàng; chính sách giảm VAT hiện hành cũng có nhóm loại trừ.
Năm là, lấy HS Code của model cũ áp cho model mới. Nếu specification, cấu tạo hoặc chức năng thay đổi, nên kiểm tra lại.
Sáu là, đợi hàng cập cảng mới kiểm tra thuế. Lúc này purchasing đã chốt PO, supplier đã ship và khả năng điều chỉnh kế hoạch giảm đáng kể.
Thuế không chỉ là việc của kế toán
Với doanh nghiệp B2B, thuế nhập khẩu ảnh hưởng trực tiếp đến:
Purchasing
Pricing
Cash Flow
Margin
Inventory
Sales
Logistics
Giả sử một PO có giá trị lớn, chỉ cần landed cost lệch vài phần trăm so với budget cũng có thể ảnh hưởng đáng kể đến biên lợi nhuận.
Vì vậy, bộ phận XNK không nên nhận PO từ purchasing rồi mới hỏi:
“Hàng này HS gì?”
Tốt hơn là đưa logistics/customs tham gia trước khi PO được khóa với SKU mới hoặc shipment có giá trị lớn.
Từ thuế đến toàn bộ thủ tục nhập khẩu đồ gia dụng
Sau khi biết thuế dự kiến, doanh nghiệp vẫn còn một câu hỏi:
Hàng cần chuẩn bị gì để nhập về Việt Nam?
Đây là lúc thuế phải được đặt trở lại vào toàn bộ shipment.
Doanh nghiệp còn cần xử lý:
Chính sách mặt hàng
Invoice
Packing List
Catalogue/Specification
C/O
Vận đơn
Khai báo hải quan
Các hồ sơ liên quan theo mặt hàng
Vì vậy, với SKU mới hoặc shipment nhiều sản phẩm, doanh nghiệp nên chuẩn bị thủ tục nhập khẩu đồ gia dụng song song với việc kiểm tra thuế, thay vì coi đây là hai công việc tách biệt.
Nếu cần đưa cả shipment về kho, đừng dừng ở việc tính thuế
Một doanh nghiệp nhập khẩu thực tế không chỉ cần biết:
“Tôi nộp bao nhiêu thuế?”
Mà cần biết:
“Tổng cộng bao nhiêu tiền để hàng nằm trong kho của tôi?”
Đó là bài toán rộng hơn:
Supplier → International Freight → C/O → Customs → Tax → Delivery → Warehouse.
Nếu doanh nghiệp muốn một đầu mối kết nối toàn bộ hành trình này, dịch vụ nhập khẩu đồ gia dụng của Minh Vân Logistics có thể được triển khai từ giai đoạn supplier chuẩn bị hàng, thay vì chỉ tham gia khi container đã cập cảng
Câu hỏi thường gặp về thuế nhập khẩu đồ gia dụng
Thuế nhập khẩu đồ gia dụng là bao nhiêu?
Không có một mức chung. Thuế suất cần được xác định theo HS Code, xuất xứ, biểu thuế và điều kiện áp dụng của từng sản phẩm.
Thuế VAT đồ gia dụng nhập khẩu là 8% hay 10%?
Trong giai đoạn từ 01/07/2025 đến hết 31/12/2026, các nhóm hàng hóa đủ điều kiện đang chịu mức 10% được giảm còn 8%; chính sách có các nhóm loại trừ và được áp dụng cả ở khâu nhập khẩu. Vì vậy phải kiểm tra mặt hàng cụ thể.
Có Form E thì thuế nhập khẩu bằng 0% không?
Không nhất thiết. Phải kiểm tra HS Code, mức thuế ACFTA của mã hàng và các điều kiện về xuất xứ/chứng từ. Biểu ACFTA 2022–2027 quy định mức thuế theo từng mã hàng. Cổng Báo Chính Phủ
Thuế nhập khẩu có tính trên giá Invoice không?
Không nên mặc định đơn giản như vậy. Thuế nhập khẩu được tính trên trị giá tính thuế hải quan theo quy định, nên doanh nghiệp cần xác định trị giá tính thuế phù hợp với giao dịch và điều kiện giao hàng.
Có nên kiểm tra thuế trước khi đặt PO không?
Với sản phẩm mới hoặc đơn hàng giá trị lớn, nên kiểm tra trước. Điều này giúp purchasing đưa thuế vào landed cost trước khi quyết định supplier và giá bán.
Minh Vân Logistics có kiểm tra cả HS Code, thuế và khai hải quan không?
Minh Vân Logistics có thế mạnh về thủ tục hải quan kết hợp logistics quốc tế. Với shipment thực tế, doanh nghiệp có thể gửi hồ sơ để Minh Vân Logistics kiểm tra dữ liệu cần thiết và xây phạm vi xử lý từ vận chuyển quốc tế, customs đến delivery.
Thế mạnh của Minh Vân Logistics không dừng ở việc “tra thuế”
Một bảng thuế có thể cho doanh nghiệp một con số.
Nhưng một shipment cần nhiều hơn một con số.
Thuế có đúng hay không phụ thuộc trước hết vào việc doanh nghiệp đang nhập hàng gì, phân loại thế nào, xuất xứ ra sao và bộ chứng từ có phù hợp với shipment hay không.
Đây chính là nơi thế mạnh của Minh Vân Logistics phát huy giá trị.
Minh Vân Logistics có thế mạnh về thủ tục hải quan
Với SKU mới hoặc shipment nhiều mặt hàng, Minh Vân Logistics có thể tham gia từ giai đoạn trước khi hàng về Việt Nam, phối hợp kiểm tra dữ liệu hàng hóa, chứng từ và các thông tin cần thiết phục vụ quá trình khai báo.
Thay vì:
Hàng về → tìm mã → tính thuế → phát hiện thiếu catalogue → hỏi lại supplier
doanh nghiệp hướng tới:
Kiểm tra hàng → chuẩn bị dữ liệu → dự toán thuế → hoàn thiện chứng từ → chuẩn bị customs → hàng về.
Minh Vân Logistics kết nối customs với logistics quốc tế
Đây là điểm quan trọng với khách hàng B2B.
Doanh nghiệp không chỉ có một tờ khai.
Doanh nghiệp có một shipment.
Minh Vân Logistics có thể kết nối:
Supplier → International Freight → Customs → Delivery
Với hàng volume lớn và kế hoạch ổn định, doanh nghiệp có thể xây dựng phương án vận chuyển quốc tế phù hợp.
Với shipment cần tốc độ, Minh Vân Logistics có thế mạnh về dịch vụ vận chuyển hàng không quốc tế cả Air Import và Air Export, kết hợp thủ tục hải quan và giao nhận theo nhu cầu.
Giá trị lớn nhất là kiểm tra trước khi shipment trở nên gấp
Khi container chưa khởi hành, doanh nghiệp còn thời gian.
Khi Air shipment chưa bay, doanh nghiệp còn thời gian.
Khi PO chưa khóa, doanh nghiệp còn khả năng tính lại landed cost.
Đó là thời điểm tốt nhất để Minh Vân Logistics tham gia.
Đừng hỏi thuế sau khi đã chốt giá bán
Nếu doanh nghiệp đang chuẩn bị nhập một SKU đồ gia dụng mới, hãy tính ngược từ:
Giá bán dự kiến → Margin → Landed Cost → Thuế → Freight → Giá mua.
Đừng đi theo chiều:
Chốt supplier → đặt hàng → ship → hàng về → tính thuế → mới biết giá vốn.
Hãy gửi cho Minh Vân Logistics:
PI/Invoice + Packing List + Catalogue + Model + Material + Specification + Origin + C/O dự kiến + Incoterms + địa chỉ supplier + Cargo Ready Date.
Từ một bộ dữ liệu shipment, Minh Vân Logistics có thể cùng doanh nghiệp nhìn rộng hơn một dòng thuế suất:
HS Code → Thuế → C/O → International Freight → Customs → Delivery.
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
- Thủ tục nhập khẩu đồ điện gia dụng 2026: HS Code, kiểm tra chất lượng, hợp quy và nhãn năng lượng
- Công Ty Nhập Khẩu Đồ Gia Dụng: Khi Nào Doanh Nghiệp Nên Thuê Đơn Vị Logistics Trọn Gói?
- Dịch Vụ Logistics KCN Đình Vũ: 6 Bước Kết Nối FCL, Cảng Biển Và Hải Quan
- Thủ Tục Nhập Khẩu Máy Nội Soi Mới Nhất 2026: Hồ Sơ, HS Code Và Thuế Chi Tiết
- Dịch vụ Vận Tải Xuyên Biên Giới tuyến Việt – Trung, Lào, Campuchia, Thái Lan