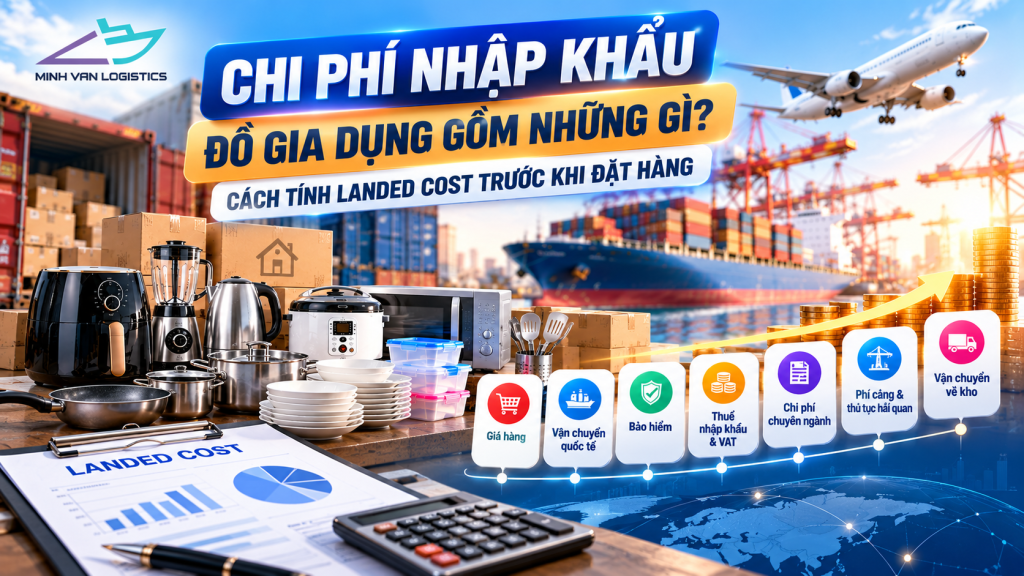
Chi phí nhập khẩu đồ gia dụng không chỉ là giá mua từ supplier cộng với cước vận chuyển về Việt Nam.
Đây là điểm doanh nghiệp cần làm rõ trước khi chốt PO, đặc biệt khi nhập nhiều SKU, nhập nguyên container hoặc xây dựng một dòng sản phẩm mới.
Supplier có thể đưa ra một mức giá EXW hoặc FOB rất hấp dẫn.
Forwarder có thể đưa ra một mức Ocean Freight hoặc Air Freight rất cạnh tranh.
Nhưng con số purchasing thực sự cần để quyết định có nên nhập hàng hay không lại là:
Sau khi hoàn thành vận chuyển quốc tế, thuế, hải quan, chi phí chuyên ngành nếu có, local charges và giao hàng, một đơn vị sản phẩm thực sự có giá bao nhiêu khi nằm trong kho tại Việt Nam?
Đó chính là bài toán landed cost.
Với đồ gia dụng, landed cost càng cần được tính sớm vì một shipment có thể đồng thời chứa đồ điện, đồ nhựa, inox, thủy tinh, dụng cụ nhà bếp, linh kiện và nhiều model khác nhau. Các SKU không nhất thiết có cùng HS Code, thuế suất, VAT hay chính sách nhập khẩu.
Vì vậy, đừng đợi:
Đặt hàng → supplier ship → hàng về → làm hải quan → nhận hóa đơn chi phí → mới tính giá vốn.
Với một PO mới, trình tự tốt hơn là:
Product → HS Code → Origin/C/O → Chính sách nhập khẩu → Freight → Thuế → Local Charges → Customs → Delivery → Landed Cost → Quyết định đặt hàng.
Đây cũng là cách Minh Vân Logistics tiếp cận shipment B2B: đưa logistics và customs vào bài toán chi phí trước khi hàng chạy, thay vì chỉ báo một dòng cước vận chuyển.
Landed cost đồ gia dụng là gì?
Landed cost có thể hiểu là tổng chi phí để đưa hàng từ điểm mua đến điểm mà doanh nghiệp xác định là điểm hoàn tất chi phí nhập hàng, thường là kho của doanh nghiệp.
Ở góc độ quản trị mua hàng, doanh nghiệp có thể hình dung:
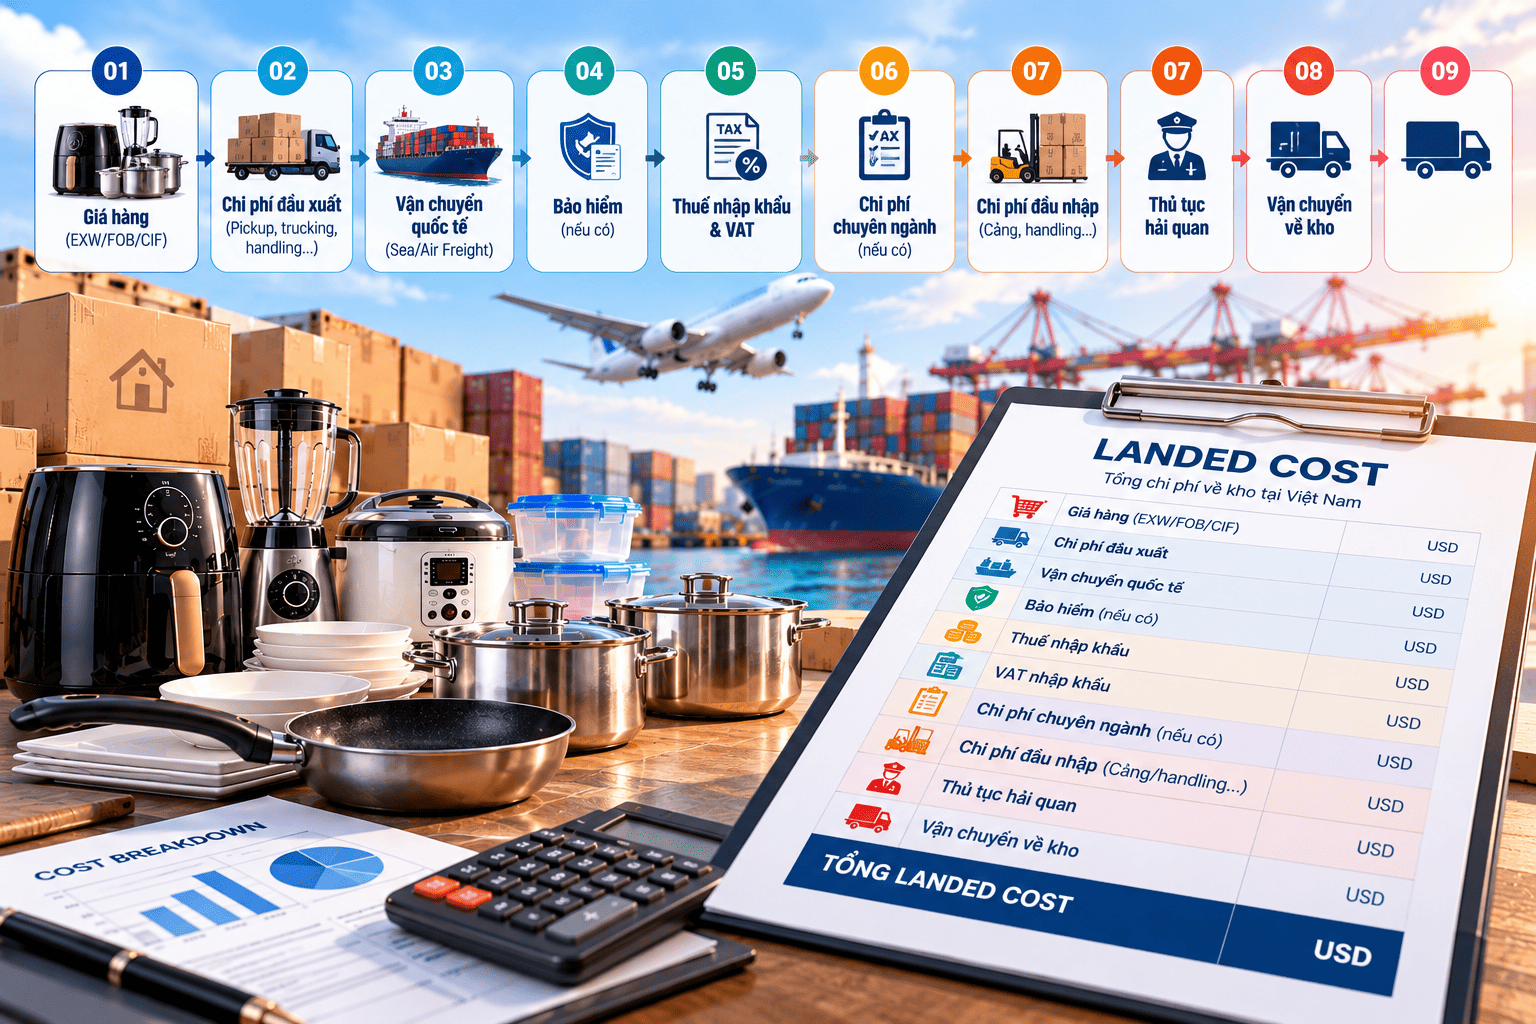
LANDED COST = GIÁ MUA + CHI PHÍ ĐẦU XUẤT + VẬN CHUYỂN QUỐC TẾ + BẢO HIỂM + THUẾ + CHI PHÍ CHUYÊN NGÀNH + CHI PHÍ ĐẦU NHẬP + HẢI QUAN + GIAO HÀNG + CÁC CHI PHÍ THỰC TẾ LIÊN QUAN
Tuy nhiên, công thức này không nên được áp dụng máy móc.
Một khoản đã nằm trong giá FOB thì không cộng lại.
Một khoản đã nằm trong CIF thì phải nhận diện để tránh tính trùng.
Một khoản VAT nhập khẩu có thể là cash outflow tại thời điểm nhập hàng nhưng về kế toán không nhất thiết trở thành chi phí cấu thành giá vốn nếu doanh nghiệp đủ điều kiện khấu trừ thuế GTGT đầu vào.
Vì vậy, doanh nghiệp nên tách hai góc nhìn:
Cash-to-Warehouse: cần chuẩn bị bao nhiêu tiền để đưa hàng về kho?
Cost-to-Warehouse: những khoản nào thực sự cấu thành chi phí/giá vốn theo chính sách kế toán và thuế của doanh nghiệp?
Sự phân biệt này đặc biệt hữu ích cho Finance khi lập kế hoạch dòng tiền.
Chi phí nhập khẩu đồ gia dụng gồm những gì?
Đây là cấu trúc doanh nghiệp nên bóc tách trước khi so supplier hoặc forwarder.
| Nhóm chi phí | Doanh nghiệp cần kiểm tra |
|---|---|
| Giá hàng | EXW, FCA, FOB, CIF hay điều kiện khác |
| Origin charges | Pickup, trucking, handling, chứng từ và các khoản đầu xuất tùy scope |
| International Freight | Sea Freight, Air Freight hoặc phương án khác |
| Insurance | Có/không tùy điều kiện mua bán và phương án bảo hiểm |
| Thuế nhập khẩu | Phụ thuộc HS Code, xuất xứ, biểu thuế và C/O/FTA nếu đủ điều kiện |
| VAT nhập khẩu | Xác định theo mặt hàng và chính sách thuế tại thời điểm nhập |
| Chính sách/chuyên ngành | Thử nghiệm, đánh giá sự phù hợp, kiểm tra/chứng nhận hoặc thủ tục khác nếu sản phẩm thuộc diện áp dụng |
| Destination charges | Phí cảng/sân bay/CFS/handling và các khoản thực tế theo shipment |
| Customs | Khai báo và các nghiệp vụ liên quan theo phạm vi dịch vụ |
| Inland delivery | Cảng/sân bay/CFS → kho doanh nghiệp |
| Chi phí phát sinh | Lưu kho, lưu bãi, demurrage/detention hoặc khoản khác nếu thực tế phát sinh |
Điểm quan trọng là:
Không phải shipment nào cũng phát sinh tất cả các khoản trên.
Nhưng doanh nghiệp cần biết khoản nào có khả năng xuất hiện trước khi chốt budget.
Giá EXW, FOB hoặc CIF chưa phải landed cost
Đây là một trong những nguyên nhân purchasing so giá sai.
Nếu supplier báo EXW, doanh nghiệp còn phải nhìn phần logistics từ điểm lấy hàng.
Nếu supplier báo FOB, phạm vi chi phí seller và buyer khác EXW.
Nếu supplier báo CIF, việc supplier đã trả freight và insurance theo phạm vi của điều kiện giao hàng cũng không có nghĩa hàng đã được đưa tới kho doanh nghiệp tại Việt Nam.
Sau khi hàng đến, doanh nghiệp vẫn có thể phải xử lý:
Thuế → destination charges → thủ tục hải quan → chi phí chuyên ngành nếu có → nhận hàng → vận chuyển nội địa.
Do đó, không nên so:
Supplier A: FOB
với:
Supplier B: CIF
rồi kết luận dựa trên hai con số quotation.
Hãy quy đổi chúng về cùng một điểm đích.
Ví dụ về logic:
Supplier quotation → Cost to Port/Airport Vietnam → Cost after Customs → Cost to Warehouse.
Khi cả hai quotation được đưa về cùng một phạm vi, purchasing mới có dữ liệu phù hợp để so sánh.
Giá mua hàng là lớp chi phí đầu tiên, không phải giá vốn cuối cùng
Giá mua vẫn là dữ liệu rất quan trọng vì nó ảnh hưởng trực tiếp đến tổng ngân sách và có liên quan đến trị giá khai báo hải quan.
Doanh nghiệp cần kiểm soát tốt Commercial Invoice, bởi đây là một trong những chứng từ quan trọng thể hiện giá trị giao dịch và phục vụ hồ sơ nhập khẩu.
Nhưng đừng lấy:
Total Invoice Value
rồi coi đó là:
Total Inventory Cost.
Giữa hai con số còn có cả một chuỗi logistics và customs.
Đặc biệt nếu purchasing chỉ được KPI theo giá mua, còn logistics được KPI theo freight, doanh nghiệp rất dễ tối ưu từng bộ phận nhưng lại không tối ưu được tổng landed cost.
Freight có thể làm thay đổi hoàn toàn hiệu quả của một SKU
Đồ gia dụng có một đặc điểm đáng chú ý:
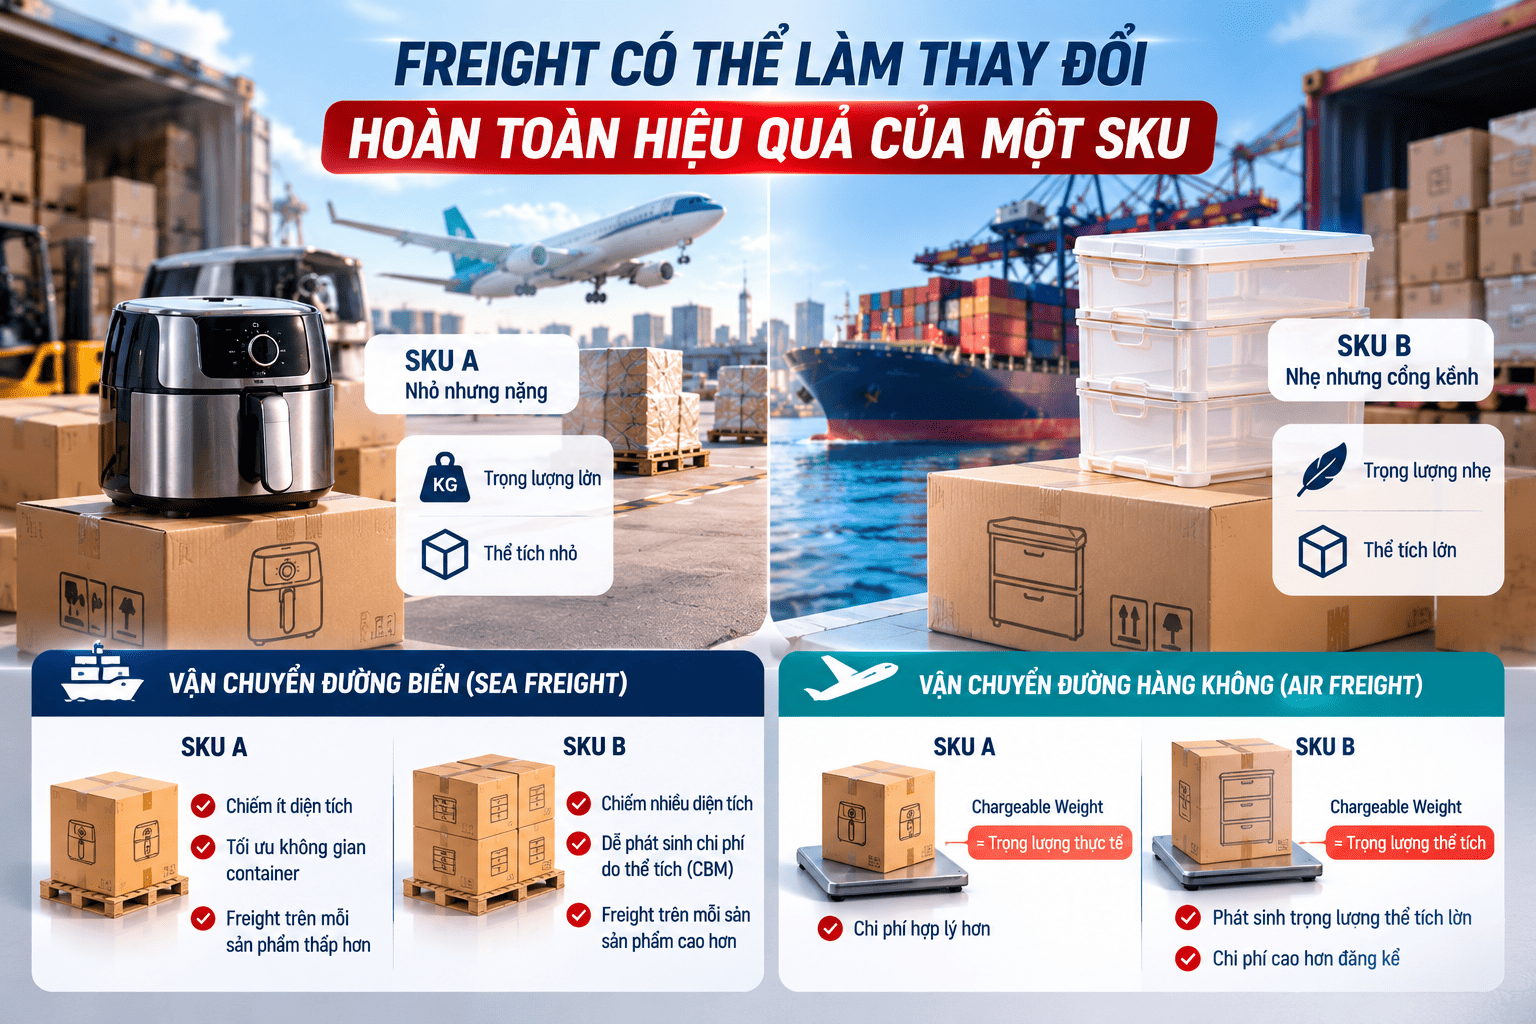
Nhiều sản phẩm không quá nặng nhưng chiếm thể tích lớn.
Carton của nồi, máy hút bụi, nồi chiên, đồ nhựa hoặc thiết bị gia dụng có thể chiếm đáng kể không gian vận chuyển.
Với Sea Freight, doanh nghiệp cần quan tâm đến CBM, FCL/LCL, loại container, tuyến vận chuyển, origin/destination charges và phương án đóng hàng.
Với Air Freight, chỉ biết Gross Weight chưa đủ để dự toán chính xác chi phí vận chuyển. Những mặt hàng gia dụng nhẹ nhưng cồng kềnh có thể phát sinh trọng lượng thể tích lớn, khiến Chargeable Weight hàng không cao hơn đáng kể so với trọng lượng thực tế. Vì vậy, doanh nghiệp nên lấy đủ số kiện, Gross Weight và kích thước từng kiện ngay từ packing plan để tính freight sát hơn trước khi quyết định đi Air.
Điều này dẫn tới một nguyên tắc rất thực tế:
Đừng tối ưu freight sau khi supplier đã đóng hàng.
Nếu logistics được tham gia từ packing plan, doanh nghiệp có thể kiểm tra trước kích thước carton, số lượng/pallet, CBM hoặc chargeable weight dự kiến.
Với những SKU nhập thường xuyên, tối ưu packaging đôi khi có giá trị lâu dài hơn việc liên tục tìm một forwarder báo thấp hơn vài USD.
Thuế nhập khẩu phải được tính trước khi purchasing chốt giá vốn
Không có một mức “thuế nhập khẩu đồ gia dụng” chung cho toàn ngành.
Thuế nhập khẩu phụ thuộc trước hết vào việc phân loại hàng hóa và mức thuế tương ứng. Biểu thuế MFN hiện hành dựa trên Nghị định 26/2023/NĐ-CP và đã tiếp tục được sửa đổi, bổ sung, trong đó có Nghị định 199/2025/NĐ-CP có hiệu lực từ 08/07/2025.
Với hàng áp dụng thuế suất theo tỷ lệ phần trăm, cách tính cơ bản là:
Thuế nhập khẩu = Trị giá tính thuế nhập khẩu × Thuế suất nhập khẩu áp dụng
Nhưng phần khó không nằm ở phép nhân.
Phần doanh nghiệp phải làm rõ là:
HS Code nào → xuất xứ nào → MFN hay ưu đãi đặc biệt theo FTA → có chứng từ xuất xứ phù hợp không → mức thuế nào thực sự có thể áp dụng.
Đây là lý do landed cost phải được xây sau khi có cơ sở về HS Code, chứ không phải lấy một mức thuế “tham khảo trên mạng” rồi nhân cho toàn bộ container.
Thuế cũng không nên được tính bằng một tỷ lệ chung cho toàn bộ shipment đồ gia dụng. Mỗi SKU cần được đối chiếu theo HS Code, xuất xứ, biểu thuế áp dụng và C/O/FTA nếu đủ điều kiện, bởi thuế nhập khẩu đồ gia dụng có thể khác nhau giữa các nhóm sản phẩm. Kiểm tra từ trước khi chốt PO giúp purchasing đưa mức thuế có cơ sở hơn vào landed cost, thay vì chỉ phát hiện chênh lệch khi hàng đã chuẩn bị về Việt Nam.
HS Code sai có thể làm sai cả bảng landed cost
Một bảng Excel landed cost có thể rất chi tiết nhưng vẫn sai từ gốc nếu HS Code chưa phù hợp.
HS Code có thể ảnh hưởng tới:
Thuế nhập khẩu → FTA/C/O → chính sách mặt hàng → VAT trong bối cảnh áp dụng → dữ liệu khai báo hải quan.
Đây là lý do một mô tả như:
Household Goods
hoặc:
Kitchen Appliances
chưa đủ để tính landed cost đáng tin cậy cho shipment nhiều SKU.
Doanh nghiệp cần đi xuống từng sản phẩm:
Tên hàng → model → vật liệu → cấu tạo → chức năng → thông số kỹ thuật → HS Code dự kiến.
Với SKU mới, HS Code không nên là dữ liệu được bổ sung sau khi purchasing đã chốt PO. Việc xác định HS Code đồ gia dụng từ thông tin thực tế của sản phẩm giúp doanh nghiệp kiểm tra sớm thuế nhập khẩu, C/O/FTA, chính sách mặt hàng và các chi phí liên quan, từ đó hạn chế tình trạng landed cost thay đổi khi hàng đã chuẩn bị về Việt Nam.
VAT nhập khẩu: đừng mặc định toàn bộ đồ gia dụng là 8% hoặc 10%
Đây là điểm đặc biệt cần cập nhật tại thời điểm 30/09/2026.
Theo Nghị định 174/2025/NĐ-CP, chính sách giảm 2% VAT đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức 10% và đủ điều kiện được áp dụng từ 01/07/2025 đến hết 31/12/2026; chính sách áp dụng thống nhất ở cả khâu nhập khẩu. Tuy nhiên, có các nhóm loại trừ, trong đó có một số nhóm sản phẩm kim loại theo danh mục của Nghị định.
Điều này đặc biệt đáng chú ý với đồ gia dụng.
Một shipment có thể chứa:
đồ điện + đồ nhựa + nồi/chảo hoặc sản phẩm kim loại + phụ kiện.
Doanh nghiệp không nên mặc định một mức VAT duy nhất cho tất cả SKU trước khi kiểm tra.
Đây chính là một trong những nguyên nhân khiến bảng landed cost của purchasing có thể khác với nghĩa vụ thuế thực tế khi nhập khẩu.
VAT nhập khẩu cũng cần được nhìn đúng trong landed cost
Một điểm Finance nên tách riêng là:
VAT phải nộp khi nhập khẩu và chi phí thực sự cấu thành giá vốn không nhất thiết là cùng một khái niệm.
Nếu doanh nghiệp đáp ứng điều kiện khấu trừ VAT đầu vào theo quy định, VAT nhập khẩu có thể là khoản ảnh hưởng tới cash flow nhưng không nhất thiết được xem là một phần chi phí hàng tồn kho theo cách doanh nghiệp hạch toán.
Do đó, file landed cost nội bộ nên có khả năng thể hiện cả:
Landed Cost Before Recoverable VAT
và:
Cash Requirement Including Import VAT.
Như vậy Purchasing nhìn được giá vốn, trong khi Finance nhìn được số tiền thực tế cần chuẩn bị cho shipment.
Đây là cách quản trị tốt hơn việc gom mọi khoản vào một dòng “Import Cost”.
C/O có thể tác động trực tiếp tới landed cost
Nếu hàng đáp ứng quy tắc xuất xứ và các điều kiện của FTA tương ứng, chứng từ xuất xứ có thể liên quan trực tiếp đến khả năng áp dụng thuế nhập khẩu ưu đãi đặc biệt.
Vì vậy, C/O không phải việc nên giao cho supplier xử lý ở cuối shipment.
Nó cần được đưa vào costing từ đầu:
HS Code → Origin → FTA → C/O → Duty → Landed Cost.
Nếu purchasing đang lập budget theo một mức thuế ưu đãi nhưng chưa xác nhận khả năng đáp ứng xuất xứ và chứng từ, con số landed cost đó vẫn có một biến số chưa được khóa.
Đặc biệt với doanh nghiệp sourcing từ Trung Quốc, Hàn Quốc, Nhật Bản, ASEAN hoặc châu Âu, việc kiểm tra FTA nên được thực hiện trước khi chốt landed cost, không phải khi hàng đã về.
ĐANG CÓ PO ĐỒ GIA DỤNG? HÃY TÍNH CHI PHÍ VỀ KHO TRƯỚC KHI ĐẶT HÀNG
Đừng chỉ gửi Minh Vân Logistics câu hỏi:
“Cước container này bao nhiêu?”
Nếu mục tiêu thực sự là biết lô hàng về tới kho tốn bao nhiêu, hãy gửi:
PI/Invoice + Packing List dự kiến + Product List + Catalogue/Specification + Origin + C/O dự kiến nếu có + Incoterms + địa chỉ supplier + Cargo Ready Date + điểm giao hàng tại Việt Nam.
Minh Vân Logistics có thể dựa trên dữ liệu shipment để cùng doanh nghiệp nhìn rộng hơn một dòng freight:
HS Code → Thuế → Chính sách → C/O → International Freight → Customs → Local Charges → Delivery → Landed Cost.
YÊU CẦU KIỂM TRA SHIPMENT & DỰ TOÁN CHI PHÍ NHẬP KHẨU
Chi phí chuyên ngành là khoản rất dễ bị bỏ khỏi budget
Đây là phần đặc biệt quan trọng với đồ điện và những mặt hàng thuộc phạm vi quản lý chuyên ngành.
Doanh nghiệp không nên mặc định:
Đồ gia dụng → khai hải quan → nộp thuế → lấy hàng.
Tùy sản phẩm cụ thể, doanh nghiệp còn phải xác định có phát sinh yêu cầu về kiểm tra chất lượng, đánh giá sự phù hợp, thử nghiệm, chứng nhận/công bố hoặc thủ tục chuyên ngành khác hay không.
Không phải mọi đồ gia dụng đều chịu cùng chính sách.
Do đó, khi tính landed cost, một SKU chưa kiểm tra chính sách vẫn nên được xem là một biến số chưa hoàn tất, chứ không nên để bằng 0 trong file costing chỉ vì purchasing chưa nhận được báo giá cho phần đó.
Doanh nghiệp có thể kiểm tra trước vấn đề nhập khẩu đồ gia dụng có phải kiểm tra chất lượng không, đặc biệt với sản phẩm mới hoặc đồ điện gia dụng.
Local charges: cước biển rẻ chưa chắc tổng logistics cost thấp
Đây là điểm khiến nhiều quotation nhìn ban đầu rất hấp dẫn.
Ocean Freight chỉ là một phần.
Tùy FCL, LCL, cảng đi, cảng đến, carrier, forwarder và phạm vi dịch vụ, shipment có thể còn các khoản handling và local charges tương ứng.
Vì vậy, khi so hai quotation, doanh nghiệp không nên chỉ đặt cạnh nhau:
Ocean Freight A vs Ocean Freight B.
Hãy đặt:
Total Origin + International Freight + Total Destination + Customs + Delivery
trên cùng một scope.
Nếu quotation A chưa bao gồm những khoản mà quotation B đã bao gồm, hai con số không thể so trực tiếp.
Đây cũng là lý do Minh Vân Logistics khuyến nghị doanh nghiệp yêu cầu quotation thể hiện rõ:
Included / Excluded / Estimated / Subject to actual
thay vì chỉ nhận một dòng:
Freight: XXX USD.
Packing List cũng là dữ liệu của bài toán chi phí
Packing List không chỉ phục vụ hồ sơ.
Số kiện, Gross Weight, kích thước và CBM ảnh hưởng trực tiếp tới việc xây phương án vận chuyển.
Với đường biển, dữ liệu này giúp xem xét LCL hay FCL, container và không gian sử dụng.
Với đường hàng không, dimensions và Gross Weight là dữ liệu quan trọng để xác định Chargeable Weight.
Vì vậy, nếu supplier chưa đóng hàng, doanh nghiệp vẫn nên yêu cầu packing plan dự kiến.
Đừng đợi hàng đóng xong mới hỏi forwarder:
“Đi Air hay Sea phương án nào hợp lý?”
Khi đó khả năng tối ưu packaging đã giảm đáng kể.
Chi phí hải quan không nên chỉ được hiểu là “phí mở tờ khai”
Với doanh nghiệp B2B, giá trị của customs không nằm ở thao tác truyền một tờ khai.
Phần cần kiểm soát trước đó mới quan trọng:
Thông tin hàng hóa có đủ không?
HS Code đã có cơ sở chưa?
Chính sách mặt hàng đã kiểm tra chưa?
Invoice, Packing List, catalogue và C/O có dữ liệu cần đối chiếu không?
Thuế đã được dự toán chưa?
Hồ sơ chuyên ngành nếu có đã được chuẩn bị theo timeline chưa?
Nếu những việc này chỉ bắt đầu sau ETA, một khoản phí khai báo hải quan thấp không giúp doanh nghiệp tránh được chi phí do shipment bị động.
Đây cũng là cách Minh Vân Logistics triển khai dịch vụ khai báo hải quan đồ gia dụng: giá trị nằm ở việc kiểm tra shipment trước khi truyền tờ khai, không chỉ ở thao tác khai báo.
Chi phí giao hàng về kho phải nằm trong landed cost
Nếu mục tiêu của doanh nghiệp là tính giá hàng nằm trong kho, landed cost không nên dừng tại:
CIF Hải Phòng
hay:
Hàng đã thông quan tại Nội Bài.
Sau thông quan, doanh nghiệp vẫn cần tổ chức nhận hàng và vận chuyển tới kho, nhà máy hoặc distribution center.
Tùy shipment, phần này có thể chịu ảnh hưởng bởi:
địa chỉ giao hàng, loại phương tiện, container hay hàng lẻ, thời gian nhận hàng, điều kiện bốc dỡ và yêu cầu giao nhận thực tế.
Vì vậy khi xin báo giá, đừng chỉ gửi:
Destination: Vietnam.
Hãy gửi:
Delivery Address: địa chỉ kho thực tế.
Khi đó forwarder mới có thể xây scope gần với door-to-door landed cost mà doanh nghiệp cần.
Những chi phí “không muốn có” cũng cần được quản trị
Landed cost dự toán nên tập trung vào chi phí cần thiết để shipment vận hành bình thường.
Nhưng doanh nghiệp cũng cần quản trị nhóm chi phí phát sinh do shipment không đi đúng kế hoạch, chẳng hạn lưu kho, lưu bãi, demurrage/detention hoặc các khoản phát sinh từ việc kéo dài thời gian xử lý, tùy loại hình vận chuyển và điều kiện thực tế.
Không nên đưa những khoản này thành chi phí cố định cho mọi PO.
Nhưng cũng không nên bỏ qua nguyên nhân khiến chúng xuất hiện.
Nếu một SKU chưa kiểm tra chính sách, hồ sơ supplier thiếu hoặc chứng từ chỉ được rà soát sát ETA, rủi ro phát sinh chi phí sẽ cao hơn so với shipment được chuẩn bị trước.
Vì vậy:
Tối ưu landed cost không chỉ là giảm rate.
Một phần rất quan trọng là giảm chi phí do sự bị động.
Cách tính landed cost trước khi đặt hàng
Doanh nghiệp không cần đợi Bill of Lading hoặc AWB mới bắt đầu.
Ngay khi có Proforma Invoice, purchasing đã có thể xây landed cost dự kiến.
Quy trình nên đi theo sáu lớp dữ liệu:
Lớp 1 – Product: xác định chính xác sản phẩm, model, material, function, specification.
Lớp 2 – Customs: kiểm tra HS Code dự kiến, chính sách mặt hàng và hồ sơ cần chuẩn bị.
Lớp 3 – Tax: kiểm tra thuế nhập khẩu, VAT, xuất xứ, FTA và C/O.
Lớp 4 – Logistics: lấy packing data, origin, destination, Incoterms, Cargo Ready Date để tính freight và local charges.
Lớp 5 – Delivery: xác định chi phí từ cảng/sân bay/CFS về kho.
Lớp 6 – Allocation: phân bổ tổng landed cost xuống SKU, carton hoặc đơn vị sản phẩm theo phương pháp phù hợp với doanh nghiệp.
Đến đây purchasing mới có dữ liệu để trả lời câu hỏi quan trọng:
Giá mua này có thực sự tạo ra margin tốt sau khi hàng về kho không?
Đừng chia đều toàn bộ chi phí cho tất cả SKU
Đây là điểm rất đáng chú ý với container đồ gia dụng nhiều mặt hàng.
Một container có thể chứa SKU:
nặng nhưng nhỏ
và SKU:
nhẹ nhưng rất cồng kềnh.
Nếu doanh nghiệp chia toàn bộ freight theo số lượng sản phẩm, landed cost từng SKU có thể bị méo.
Tương tự, thuế nhập khẩu không nên chia đều nếu các SKU có HS Code và mức thuế khác nhau.
Một mô hình costing tốt thường cần phân bổ theo bản chất chi phí.
Giá hàng đi theo từng SKU.
Thuế đi theo trị giá tính thuế và mức thuế của từng dòng hàng.
Freight có thể cần phân bổ theo weight, CBM, chargeable weight, giá trị hoặc phương pháp nội bộ phù hợp với shipment.
Phí cố định của shipment có thể được phân bổ theo nguyên tắc doanh nghiệp lựa chọn và áp dụng nhất quán.
Mục tiêu không phải làm file Excel phức tạp nhất.
Mục tiêu là:
SKU nào đang thực sự tạo margin và SKU nào đang bị logistics cost ăn vào lợi nhuận?
Một bảng landed cost tốt phải trả lời được câu hỏi của Purchasing, Finance và Sales
Purchasing cần biết:
Supplier nào thực sự có giá tốt sau khi đưa hàng về kho?
Finance cần biết:
Shipment cần bao nhiêu cash, bao nhiêu thuế và thời điểm phải chuẩn bị dòng tiền?
Sales cần biết:
Giá vốn nào đủ cơ sở để xây selling price và margin?
Logistics cần biết:
Phương án vận chuyển nào đáp ứng deadline với tổng chi phí phù hợp?
Vì vậy landed cost không nên là file chỉ xuất hiện sau khi hàng đã nhập xong.
Nó nên là một công cụ pre-import decision.
Từ landed cost đến toàn bộ dịch vụ nhập khẩu đồ gia dụng
Tính được landed cost vẫn chưa phải kết thúc.
Doanh nghiệp còn phải đưa shipment thực tế về Việt Nam.
Đó là lúc các dữ liệu đã kiểm tra phải được nối lại thành một hành trình:
Supplier → Product Data → HS Code → Chính sách → C/O → Freight → Customs → Tax → Delivery → Warehouse.
Một landed cost được tính tốt chỉ thực sự có giá trị khi shipment sau đó được triển khai đúng kế hoạch. Thay vì doanh nghiệp phải tự phối hợp supplier, forwarder, đơn vị hải quan và nhà xe, dịch vụ nhập khẩu đồ gia dụng của Minh Vân Logistics kết nối các mắt xích từ kiểm tra thông tin hàng hóa, vận chuyển quốc tế, chứng từ, thủ tục hải quan đến giao hàng về kho, giúp doanh nghiệp kiểm soát shipment theo một đầu mối xuyên suốt.
Bởi người tìm kiếm “chi phí nhập khẩu đồ gia dụng” cuối cùng thường không chỉ muốn một công thức.
Họ muốn biết:
“Lô hàng của tôi thực tế cần bao nhiêu tiền và ai có thể giúp đưa nó về kho?”
Câu hỏi thường gặp về chi phí nhập khẩu đồ gia dụng
Chi phí nhập khẩu đồ gia dụng gồm những khoản nào?
Tùy shipment, tổng chi phí có thể bao gồm giá mua, pickup/origin charges, vận chuyển quốc tế, bảo hiểm nếu có, thuế nhập khẩu, VAT, chi phí chuyên ngành nếu phát sinh, destination charges, thủ tục hải quan, nhận hàng và vận chuyển về kho.
Landed cost có phải chỉ là CIF cộng thuế không?
Không. CIF chưa phản ánh toàn bộ chi phí đưa hàng tới kho doanh nghiệp. Sau điểm nhập khẩu vẫn có thể phát sinh thuế, chi phí đầu nhập, customs, các thủ tục liên quan và vận chuyển nội địa.
VAT nhập khẩu có nên cộng vào landed cost không?
Nên phân biệt cash landed cost với giá vốn kế toán. VAT nhập khẩu làm phát sinh dòng tiền khi nhập hàng, nhưng nếu doanh nghiệp đáp ứng điều kiện khấu trừ VAT đầu vào thì cách ghi nhận vào giá vốn cần được xử lý theo chính sách kế toán và thuế tương ứng.
Có C/O thì landed cost chắc chắn giảm không?
Không thể kết luận chỉ từ việc có C/O. Cần kiểm tra HS Code, xuất xứ, FTA, quy tắc xuất xứ, chứng từ và mức thuế ưu đãi đặc biệt thực tế của mặt hàng.
VAT đồ gia dụng năm 2026 là 8% hay 10%?
Không nên mặc định một mức cho toàn bộ đồ gia dụng. Chính sách giảm VAT theo Nghị định 174/2025/NĐ-CP áp dụng đến hết 31/12/2026 cho nhóm hàng đủ điều kiện và có các nhóm loại trừ; việc giảm được áp dụng cả ở khâu nhập khẩu.
Khi nào nên tính landed cost?
Với SKU mới, thời điểm hữu ích nhất là trước khi chốt PO. Doanh nghiệp có thể bắt đầu từ Proforma Invoice, catalogue, packing dự kiến, xuất xứ, Incoterms và địa chỉ supplier.
Minh Vân Logistics cần thông tin gì để dự toán shipment?
Thông tin càng đầy đủ thì scope báo giá càng rõ: tên hàng, model, catalogue/specification, PI/Invoice, Packing List hoặc packing dự kiến, số kiện, Gross Weight, dimensions/CBM, origin, Incoterms, C/O dự kiến nếu có, Cargo Ready Date và địa chỉ giao hàng tại Việt Nam.
Đừng hỏi “cước bao nhiêu?” nếu điều doanh nghiệp thực sự cần biết là “hàng về kho bao nhiêu?”
Một mức freight thấp không đảm bảo một landed cost thấp.
Một supplier báo giá thấp cũng chưa chắc tạo ra giá vốn tốt.
Và một C/O có sẵn cũng chưa đủ để kết luận doanh nghiệp sẽ được hưởng mức thuế thấp nhất.
Để biết một PO có thực sự hiệu quả, doanh nghiệp cần nhìn toàn bộ shipment trước khi đặt hàng.
Đây chính là thế mạnh mà Minh Vân Logistics hướng tới.
Minh Vân không chỉ tham gia ở bước booking tàu hoặc nhận chứng từ khi hàng đã cập cảng. Thế mạnh của Minh Vân nằm ở khả năng kết nối logistics quốc tế với thủ tục hải quan, để doanh nghiệp có thể kiểm tra shipment từ sớm hơn.
Với hàng nhập khẩu, Minh Vân Logistics có thể phối hợp từ supplier → thông tin sản phẩm → HS Code/chính sách cần kiểm tra → C/O/chứng từ → Sea Freight hoặc Air Freight → thủ tục hải quan nhập khẩu → nhận hàng → giao về kho.
Với hàng xuất khẩu, Minh Vân tiếp tục có thế mạnh ở logistics quốc tế và thủ tục hải quan xuất khẩu, giúp doanh nghiệp sử dụng một đầu mối cho cả hai chiều hàng.
Đặc biệt với những shipment cần tốc độ, Minh Vân Logistics có năng lực vận chuyển hàng không quốc tế cả xuất khẩu và nhập khẩu, kết nối vận chuyển hàng không với customs và giao nhận thay vì để doanh nghiệp tự phối hợp từng đơn vị riêng lẻ.
Mục tiêu không phải tìm từng dịch vụ có đơn giá thấp nhất.
Mục tiêu là xây một shipment có tổng chi phí rõ ràng, thủ tục được kiểm tra sớm và hàng về đúng kế hoạch kinh doanh.
ĐANG CÓ PO ĐỒ GIA DỤNG CẦN TÍNH CHI PHÍ VỀ KHO?
Nếu doanh nghiệp đã có supplier hoặc đang chuẩn bị chốt đơn hàng, hãy gửi Minh Vân Logistics:
PI/Invoice + Packing List dự kiến + Catalogue/Specification + Origin + Incoterms + C/O dự kiến nếu có + địa chỉ supplier + Cargo Ready Date + địa chỉ giao hàng tại Việt Nam.
Minh Vân Logistics sẽ có đủ dữ liệu ban đầu để cùng doanh nghiệp nhìn shipment theo đúng chuỗi:
Product → HS Code → Chính sách → Thuế/C/O → International Freight → Customs → Delivery → Landed Cost.
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
Minh Vân Logistics – Thế mạnh thủ tục hải quan, logistics quốc tế và vận chuyển hàng không trên cả hai chiều xuất khẩu và nhập khẩu. Không chỉ báo giá một chặng vận chuyển, Minh Vân hướng tới kết nối các mắt xích ảnh hưởng trực tiếp đến chi phí, tiến độ và khả năng đưa hàng từ supplier về kho doanh nghiệp.
- Dịch Vụ Vận Chuyển Hàng Không Quốc Tế: Air Import & Air Export Cho Doanh Nghiệp
- Case Study: Nhập khẩu đèn LED từ Trung Quốc về Việt Nam- thông quan chỉ trong 2 ngày
- C/O Thép Bị Sai Khi Hàng Đã Về Cảng: 6 Trường Hợp Doanh Nghiệp Cần Xử Lý
- Nhập Hàng China Dễ Dàng Hơn Bao Giờ Hết – Có Đội Ngũ Lo Từ A-Z
- HS Code Máy CNC Mới Nhất 2026: Tra Mã HS, Thuế Nhập Khẩu Và Thủ Tục Hải Quan Chi Tiết