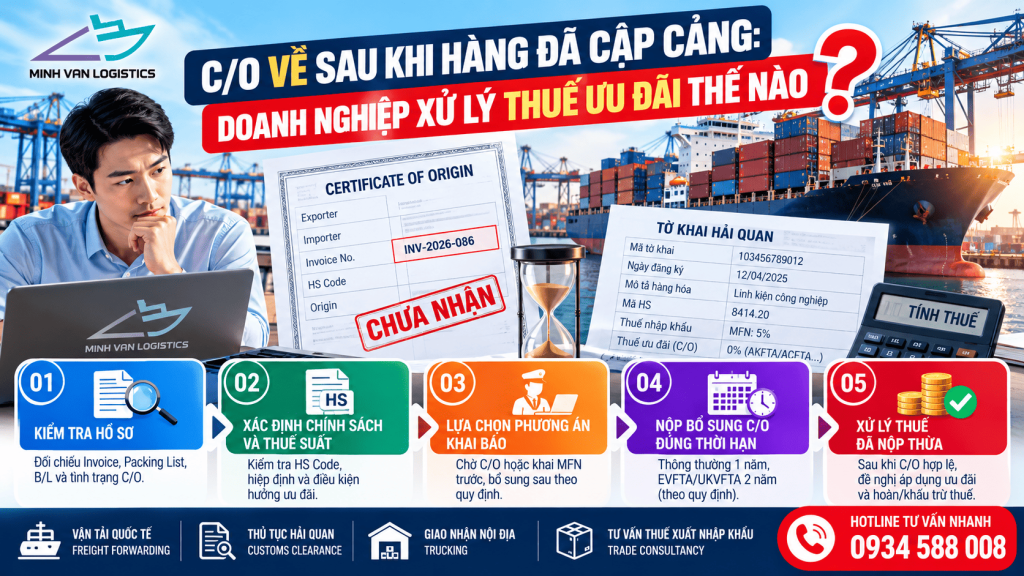
C/O về sau khi hàng cập cảng là tình huống nhiều doanh nghiệp nhập khẩu gặp phải khi container đã đến Hải Phòng, Cát Lái hoặc Cái Mép nhưng supplier chưa gửi chứng từ chứng nhận xuất xứ. Việc thiếu C/O có thể khiến doanh nghiệp phải cân nhắc giữa thông quan sớm theo mức thuế hiện hành hoặc chờ chứng từ để đề nghị hưởng thuế nhập khẩu ưu đãi đặc biệt.
Một nhà máy tại Bắc Ninh nhập khẩu linh kiện từ Thâm Quyến. Hàng đã cập cảng Hải Phòng, Commercial Invoice, Packing List và Bill of Lading đều đã được chuẩn bị đầy đủ. Tuy nhiên, C/O Form E vẫn đang trong quá trình cấp hoặc chưa được chuyển cho nhà nhập khẩu.
Bộ phận Purchasing cần hàng để duy trì sản xuất, trong khi kế toán muốn tối ưu thuế nhập khẩu. Nếu chờ C/O, container có nguy cơ phát sinh chi phí lưu bãi. Nếu khai hải quan ngay, doanh nghiệp lo ngại không được hưởng thuế suất ưu đãi ACFTA.
Vậy C/O về sau khi hàng đã cập cảng có còn được hưởng ưu đãi thuế không?
Trả lời nhanh: Có thể. Theo Điều 12 Thông tư 33/2023/TT-BTC, đối với trường hợp nhập khẩu hàng hóa để hưởng thuế suất ưu đãi đặc biệt và đáp ứng điều kiện áp dụng, doanh nghiệp chưa có C/O tại thời điểm làm thủ tục có thể khai và nộp thuế theo mức ưu đãi MFN hoặc mức thuế thông thường, sau đó bổ sung chứng từ xuất xứ trong thời hạn quy định. Khi C/O được chấp nhận, doanh nghiệp có thể được áp dụng thuế suất ưu đãi đặc biệt và xử lý số thuế nộp thừa.
Tuy nhiên, không phải mọi trường hợp thiếu chứng từ xuất xứ đều được phép thông quan trước. Một số mặt hàng phải có chứng từ để đáp ứng chính sách quản lý hoặc biện pháp thương mại riêng.
Minh Vân Logistics hỗ trợ doanh nghiệp rà soát C/O, kiểm tra mã HS và chính sách nhập khẩu, tư vấn phương án khai báo, đồng thời phối hợp vận tải quốc tế, thủ tục hải quan và giao nhận nội địa nhằm hạn chế rủi ro chậm nhận hàng.
📞 Hotline tư vấn nhanh: 0934 588 008
1. C/O về sau khi hàng cập cảng có được thông quan không?
Trong nhiều trường hợp, doanh nghiệp vẫn có thể hoàn tất thủ tục hải quan khi chưa nhận được C/O dùng để đề nghị thuế suất ưu đãi đặc biệt.
Điều quan trọng là phải phân biệt mục đích sử dụng chứng từ xuất xứ.
C/O dùng để hưởng thuế suất ưu đãi đặc biệt
Ví dụ, doanh nghiệp nhập khẩu từ Trung Quốc muốn sử dụng C/O Form E để hưởng ưu đãi theo ACFTA.
Nếu chưa có chứng từ tại thời điểm làm thủ tục, doanh nghiệp có thể xem xét phương án khai theo thuế suất MFN hoặc thông thường, thực hiện nghĩa vụ thuế tương ứng và bổ sung chứng từ xuất xứ trong thời hạn áp dụng.
Chứng từ xuất xứ phục vụ chính sách quản lý hàng hóa
Một số trường hợp cần chứng từ xuất xứ để xác định hàng có đáp ứng điều kiện nhập khẩu hoặc biện pháp quản lý nhất định.
Đối với nhóm hàng này, không được mặc định có thể thiếu C/O rồi bổ sung sau khi thông quan.
Chứng từ xuất xứ liên quan đến biện pháp phòng vệ thương mại
Nếu hàng hóa thuộc phạm vi áp dụng biện pháp chống bán phá giá, chống trợ cấp, tự vệ hoặc biện pháp liên quan, yêu cầu về xuất xứ có thể ảnh hưởng đến mức thuế áp dụng.
Cần kiểm tra riêng quy định của mặt hàng và biện pháp đang có hiệu lực.
Kết luận: C/O đến muộn không tự động khiến container phải nằm tại cảng. Tuy nhiên, phương án thông quan phụ thuộc mục đích sử dụng C/O và chính sách áp dụng cho hàng hóa.
2. Ba phương án xử lý khi C/O chưa về nhưng container đã cập cảng
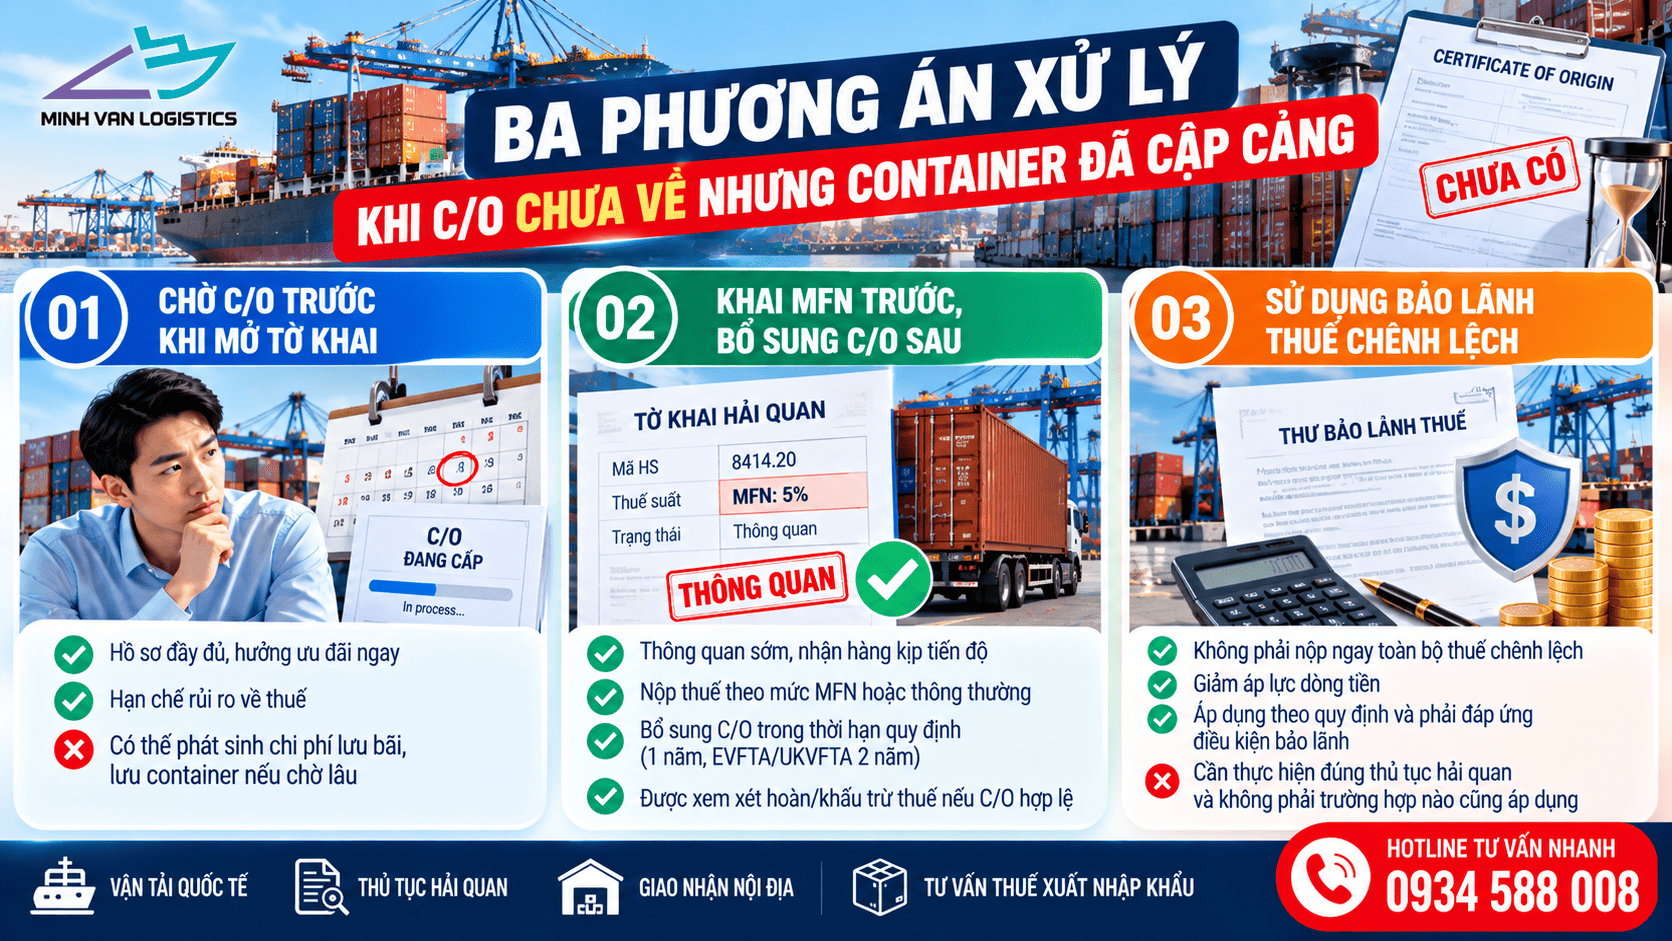
Phương án 1: Chờ C/O trước khi mở tờ khai
Doanh nghiệp có thể cân nhắc phương án này khi supplier xác nhận C/O sẽ được cấp và chuyển đến trong thời gian ngắn.
Ưu điểm là hồ sơ được chuẩn bị đầy đủ để đề nghị hưởng ưu đãi đặc biệt ngay khi làm thủ tục.
Tuy nhiên, việc chờ có thể ảnh hưởng đến tiến độ nhận hàng và phát sinh chi phí.
Trước khi quyết định, cần xác nhận thời điểm có C/O và thời hạn miễn phí container.
Phương án 2: Khai MFN trước, bổ sung C/O sau
Đây là phương án đáng cân nhắc khi doanh nghiệp cần nhận nguyên vật liệu về nhà máy sớm.
Nếu đủ điều kiện áp dụng cơ chế nộp bổ sung C/O, doanh nghiệp có thể khai theo mức thuế phù hợp tại thời điểm làm thủ tục, thực hiện nghĩa vụ thuế và tiếp tục xử lý chứng từ xuất xứ sau đó.
Khi nộp C/O hợp lệ trong thời hạn quy định, doanh nghiệp được xem xét áp dụng mức thuế suất ưu đãi đặc biệt và xử lý thuế đã nộp thừa.
Lưu ý: Phải khai báo tình trạng chưa có hoặc chậm nộp chứng từ xuất xứ đúng quy định. Không nên tự mặc định có thể bổ sung bất cứ lúc nào sau thông quan.
Phương án 3: Sử dụng cơ chế bảo lãnh thuế chênh lệch
Điều 12 Thông tư 33/2023/TT-BTC còn quy định trường hợp được tổ chức tín dụng bảo lãnh số tiền thuế chênh lệch giữa các mức thuế theo điều kiện áp dụng.
Đây có thể là phương án doanh nghiệp xem xét để quản lý dòng tiền thay vì nộp ngay toàn bộ phần chênh lệch.
Tuy nhiên, phải đáp ứng đầy đủ điều kiện bảo lãnh và thủ tục hải quan liên quan.
Không phải cứ có thư bảo lãnh là doanh nghiệp mặc nhiên được hưởng ưu đãi đặc biệt.
3. Thời hạn nộp bổ sung C/O sau khi hàng về cảng là bao lâu?
Đây là vấn đề doanh nghiệp cần đặc biệt lưu ý.
Theo Điều 12 Thông tư 33/2023/TT-BTC, đối với hàng hóa nhập khẩu thuộc nhóm sử dụng chứng từ xuất xứ để đề nghị hưởng thuế suất ưu đãi đặc biệt:
| Trường hợp | Thời hạn nộp bổ sung theo quy định được viện dẫn |
|---|---|
| Nhóm hàng xin ưu đãi đặc biệt nói chung | 1 năm kể từ ngày đăng ký tờ khai |
| EVFTA | 2 năm kể từ ngày đăng ký tờ khai |
| UKVFTA | 2 năm kể từ ngày đăng ký tờ khai |
| Chứng từ xuất xứ phục vụ một số yêu cầu quản lý khác | Phải xem xét quy định riêng |
| Chứng từ liên quan đến biện pháp phòng vệ thương mại | Phải xem xét quy định riêng |
Cần chú ý hai điểm.
Thứ nhất, thời hạn tính từ ngày đăng ký tờ khai hải quan, không phải ngày tàu cập cảng.
Thứ hai, chứng từ nộp bổ sung phải đáp ứng điều kiện về hiệu lực, bao gồm các trường hợp cấp sau, sửa lỗi, cấp thay thế hoặc hình thức hợp lệ khác theo hiệp định liên quan.
Doanh nghiệp không nên chỉ quan tâm còn bao nhiêu ngày để nộp bổ sung mà bỏ qua thời hạn hiệu lực của chính C/O.
4. C/O về sau khi hàng đã thông quan có được xử lý thuế đã nộp không?
Có thể, nếu doanh nghiệp đáp ứng điều kiện áp dụng thuế suất ưu đãi đặc biệt và thủ tục bổ sung chứng từ.
Ví dụ minh họa:
Một doanh nghiệp nhập khẩu lô hàng có trị giá tính thuế nhập khẩu là 3 tỷ đồng.
| Chỉ tiêu | Giá trị giả định |
|---|---|
| Trị giá tính thuế | 3.000.000.000 đồng |
| Thuế suất MFN giả định | 5% |
| Thuế suất ưu đãi đặc biệt giả định | 0% |
| Thuế nhập khẩu đã nộp theo MFN | 150.000.000 đồng |
| Thuế nhập khẩu theo mức ưu đãi giả định | 0 đồng |
| Chênh lệch thuế nhập khẩu | 150.000.000 đồng |
Trong tình huống này, nếu doanh nghiệp bổ sung C/O hợp lệ, đáp ứng điều kiện xuất xứ và được chấp nhận áp dụng thuế suất 0%, số thuế nhập khẩu chênh lệch có thể được xử lý theo quy định về thuế nộp thừa.
Đây là ví dụ tính toán, không phải thuế suất của một mã HS cụ thể.
Cần lưu ý rằng thay đổi thuế nhập khẩu có thể dẫn đến việc rà soát các khoản thuế liên quan, tùy trường hợp.
Không phải cứ có C/O bổ sung là cơ quan hải quan tự động hoàn thuế. Doanh nghiệp phải thực hiện đúng thủ tục, bảo đảm tính hợp lệ của hồ sơ và đáp ứng quy định xử lý số tiền thuế nộp thừa.
5. Quy trình 6 bước xử lý khi C/O về sau khi hàng đã cập cảng
Bước 1: Xác định trạng thái shipment
Kiểm tra hàng đã cập cảng, đã đăng ký tờ khai, đang chờ thông quan hay đã thông quan.
Đồng thời xác nhận ETA, Arrival Notice và các mốc thời gian liên quan.
Bước 2: Xác định mục đích sử dụng C/O
Doanh nghiệp cần làm rõ C/O phục vụ ưu đãi thuế theo hiệp định nào hay còn liên quan đến chính sách quản lý khác.
Bước này quyết định có thể áp dụng cơ chế nộp bổ sung hay không.
Bước 3: Kiểm tra HS Code và thuế suất
Đối chiếu tên hàng, Catalogue, Datasheet và mã HS dự kiến.
Kiểm tra biểu thuế áp dụng theo xuất xứ, thời điểm và hiệp định tương ứng.
Với hàng máy móc hoặc linh kiện, nên tham khảo kinh nghiệm kiểm soát HS Code và thuế nhập khẩu hàng công nghiệp của Minh Vân Logistics để xác định những dữ liệu cần rà soát.
Bước 4: Làm việc với supplier về chứng từ xuất xứ
Yêu cầu nhà cung cấp xác nhận:
- C/O đã được cấp hay chưa.
- Số và ngày cấp nếu có.
- Mẫu C/O hoặc hiệp định áp dụng.
- Hình thức chứng từ giấy hay điện tử.
- Thời điểm dự kiến hoàn tất.
- Có sai số Invoice, HS Code hoặc thông tin hàng hóa không.
Nếu supplier đang chuẩn bị C/O, nên cung cấp chính xác Invoice, thông tin hàng hóa và các dữ liệu cần thiết ngay từ đầu.
Bước 5: Lựa chọn phương án khai báo thuế
Nếu chưa có chứng từ và được phép nộp bổ sung, doanh nghiệp xem xét khai theo mức MFN hoặc thông thường, hoặc cơ chế bảo lãnh nếu đủ điều kiện.
Nếu C/O đã có và hợp lệ, kiểm tra khả năng sử dụng ngay để đề nghị mức ưu đãi đặc biệt.
Bước 6: Nộp bổ sung C/O và xử lý thuế
Khi nhận chứng từ, rà soát lại tính hợp lệ trước khi nộp bổ sung.
Thực hiện thủ tục khai bổ sung và xử lý thuế nộp thừa nếu đủ điều kiện.
Lưu hồ sơ xuất xứ và chứng từ liên quan phục vụ công tác kiểm tra sau thông quan.
Minh Vân Logistics khuyến nghị không để toàn bộ tiến độ shipment phụ thuộc vào một mốc nhận C/O khi doanh nghiệp còn có phương án khai báo hợp lệ khác.
6. Case Study Thực Tế: Minh Vân Logistics Chủ Động Kiểm Soát Hồ Sơ Máy Móc Nhập Khẩu
Trong case study nhập khẩu máy móc lần đầu được Minh Vân Logistics công bố, doanh nghiệp sản xuất cần nhập lô thiết bị cơ khí cồng kềnh theo phương thức FCL.
Thách thức không chỉ nằm ở vận chuyển mà còn ở việc chuẩn bị chứng từ, xác định HS Code, kiểm tra model, thông số kỹ thuật và phương án giao hàng về nhà máy.
Giải pháp Minh Vân Logistics triển khai
Minh Vân Logistics hỗ trợ rà soát hồ sơ từ nhà cung cấp, đối chiếu thông tin hàng hóa, chuẩn bị khai báo hải quan và phối hợp giao nhận nội địa.
Việc thực hiện từ trước khi hàng cập cảng giúp doanh nghiệp chủ động kiểm tra các điểm có nguy cơ sai lệch.
Bài học rút ra
Với các shipment có yêu cầu chứng từ phức tạp, doanh nghiệp nên xác định ngay từ đầu tình trạng C/O và phương án thuế dự kiến.
Điều này giúp tránh bị động nếu C/O được cấp hoặc chuyển đến sau ETA.
Tham khảo Case study nhập khẩu máy móc lần đầu và quy trình kiểm soát rủi ro thông quan của Minh Vân Logistics.
7. Minh Vân Logistics hỗ trợ doanh nghiệp khi C/O về muộn như thế nào?
Đối với nhà máy FDI và doanh nghiệp nhập khẩu B2B, thiếu C/O không chỉ là vấn đề của bộ phận chứng từ.
Purchasing phải làm việc với supplier. Import–Export cần chọn phương án khai báo. Kế toán theo dõi thuế và dòng tiền, còn kho vận phải kiểm soát lịch nhận hàng.
Minh Vân Logistics hướng đến giải pháp phối hợp chứng từ, thuế, hải quan và giao nhận theo tình trạng thực tế của từng shipment.
Rà soát hồ sơ xuất xứ
Hỗ trợ đối chiếu C/O, Commercial Invoice, Packing List và những tài liệu liên quan để xác định thông tin chưa hoàn thiện.
Kiểm tra phương án thuế nhập khẩu
Hỗ trợ doanh nghiệp kiểm tra mã HS, mức thuế dự kiến và điều kiện áp dụng ưu đãi đặc biệt.
Tư vấn thủ tục khai báo khi chưa có C/O
Đánh giá phương án xử lý khi C/O chưa được cung cấp tại thời điểm làm thủ tục, bao gồm khả năng khai bổ sung theo quy định.
Phối hợp xử lý chứng từ với supplier
Trong phạm vi dịch vụ, Minh Vân Logistics hỗ trợ xác định thông tin doanh nghiệp cần yêu cầu nhà xuất khẩu cung cấp hoặc điều chỉnh.
Kết nối Freight – Customs – Trucking
Khi đủ điều kiện, Minh Vân Logistics hỗ trợ phối hợp thủ tục hải quan, kế hoạch lấy container và vận chuyển về kho hoặc nhà máy.
Với những lô hàng đồng thời thiếu Invoice, Packing List hoặc tài liệu kỹ thuật, doanh nghiệp nên xác định thứ tự xử lý khi hàng Trung Quốc đã về cảng nhưng thiếu chứng từ để tránh kéo dài thời gian nhận hàng không cần thiết.
C/O CHƯA VỀ NHƯNG HÀNG ĐÃ CẬP CẢNG? NHẬN TƯ VẤN & BÁO GIÁ NGAY!
Minh Vân Logistics – Hỗ Trợ Chứng Từ, Thuế Nhập Khẩu Và Thủ Tục Hải Quan
Container đã cập cảng Hải Phòng nhưng supplier chưa gửi Form E, Form AK hoặc chứng từ xuất xứ theo hiệp định khác?
Doanh nghiệp chưa rõ nên chờ C/O, khai thuế MFN trước hay làm thủ tục bổ sung sau thông quan?
Minh Vân Logistics hỗ trợ rà soát hồ sơ, kiểm tra điều kiện áp dụng thuế suất ưu đãi đặc biệt, tư vấn phương án hải quan và phối hợp vận tải, giao nhận theo tiến độ shipment.
Hãy gửi Commercial Invoice, Packing List, B/L, thông tin mặt hàng, ETA và tình trạng C/O để được đánh giá phương án phù hợp.
Điền thông tin vào biểu mẫu bên dưới để nhận tư vấn và báo giá!
8. Chờ C/O hay thông quan trước: Phương án nào tiết kiệm chi phí hơn?
Không nên đánh giá chỉ dựa trên số thuế nhập khẩu phải nộp tại thời điểm mở tờ khai.
Doanh nghiệp cần so sánh hai nhóm chi phí.
Chi phí phát sinh nếu chờ chứng từ
Có thể gồm:
- Storage tại cảng theo điều kiện đơn vị khai thác.
- Demurrage khi vượt thời gian miễn phí container tại cảng theo điều kiện hãng tàu.
- Chi phí thay đổi lịch lấy hàng.
- Chi phí giao nhận hoặc xử lý chứng từ bổ sung.
- Rủi ro chậm nguyên vật liệu phục vụ sản xuất.
Chi phí và dòng tiền nếu thông quan trước
Nếu khai MFN hoặc mức thông thường, doanh nghiệp có thể phải nộp khoản thuế nhập khẩu cao hơn mức ưu đãi đặc biệt dự kiến.
Khoản chênh lệch này có thể được xử lý sau khi bổ sung C/O hợp lệ và được chấp nhận.
Tuy nhiên, thời điểm xử lý số tiền thuế nộp thừa không nhất thiết trùng với thời điểm doanh nghiệp nộp bổ sung C/O.
Ví dụ quyết định
Một nhà máy cần linh kiện để duy trì dây chuyền sản xuất.
Supplier dự kiến gửi C/O sau vài ngày nhưng chưa xác nhận được thời điểm cụ thể.
Nếu chờ chứng từ, doanh nghiệp phải đối mặt với nguy cơ phát sinh chi phí container và gián đoạn kế hoạch sản xuất.
Nếu đủ điều kiện thông quan trước, doanh nghiệp có thể cân nhắc phương án khai thuế phù hợp rồi bổ sung C/O sau.
Phương án tốt nhất phụ thuộc tổng chi phí, dòng tiền, khả năng được chấp nhận ưu đãi và tiến độ sản xuất, không chỉ phụ thuộc mức thuế trên tờ khai.
9. Những sai lầm khiến doanh nghiệp gặp rủi ro khi C/O về muộn
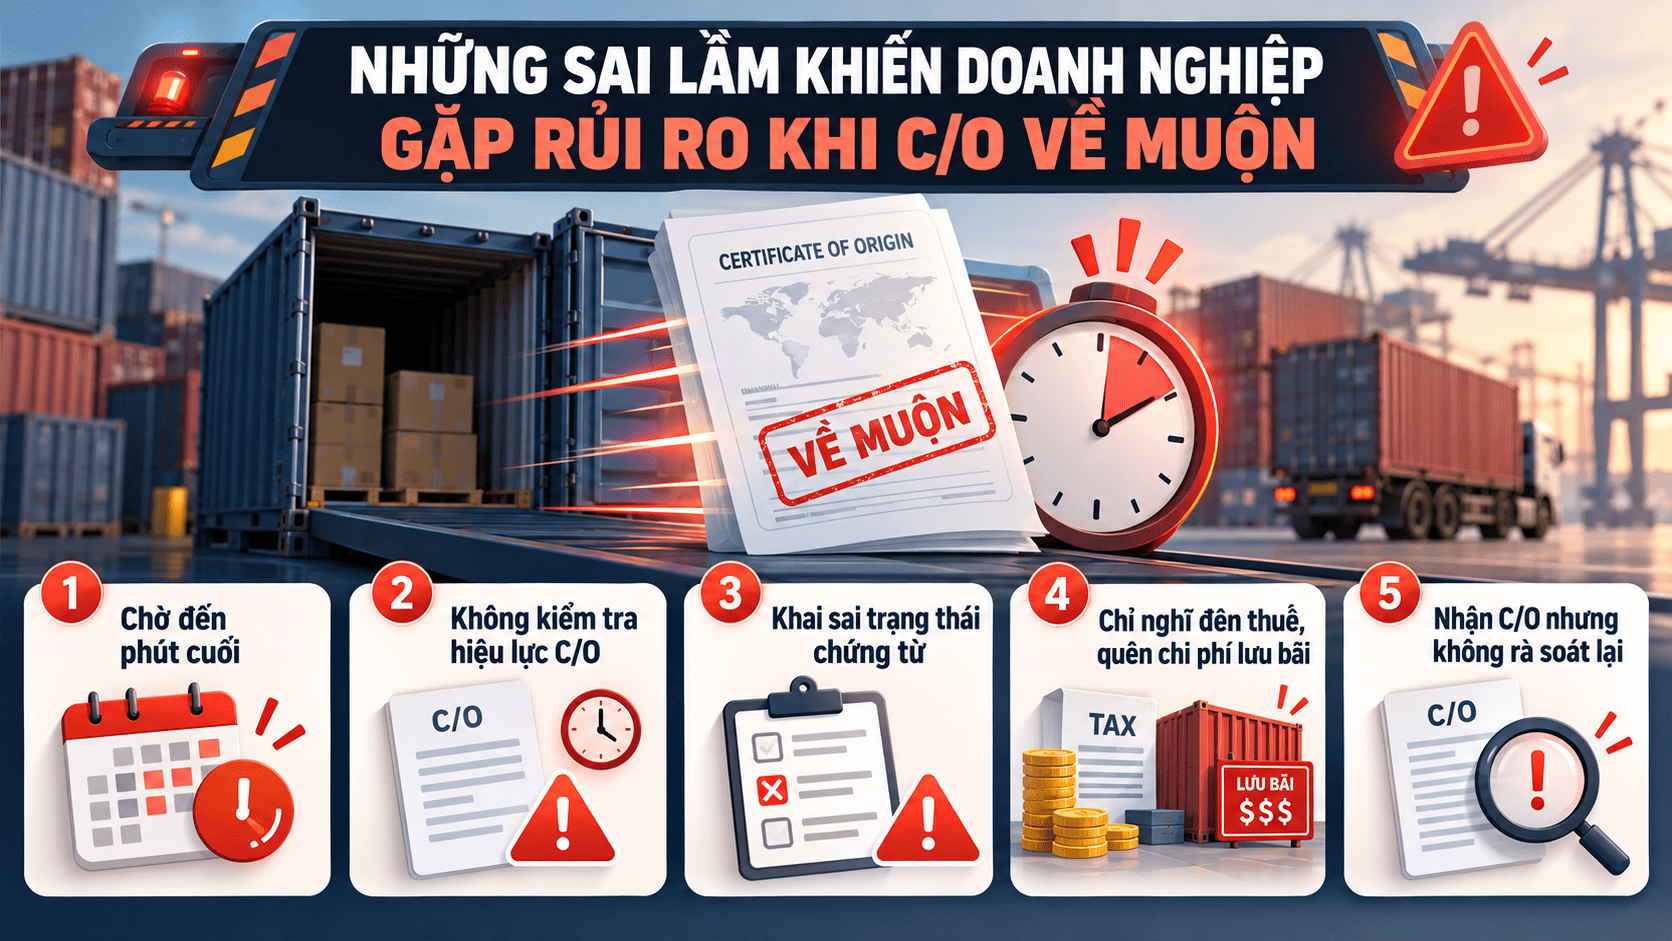
Mặc định thiếu C/O thì không thể thông quan
Điều này không đúng với tất cả các trường hợp.
Cần xác định C/O dùng để hưởng thuế ưu đãi hay phục vụ một yêu cầu quản lý khác.
Không kiểm tra thời hạn nộp bổ sung
Thời hạn tính theo quy định từ ngày đăng ký tờ khai và có thể khác nhau theo hiệp định.
Không khai báo đúng tình trạng chứng từ
Nếu dự kiến nộp bổ sung, doanh nghiệp cần thực hiện các chỉ tiêu khai báo và thủ tục tương ứng.
Chỉ tính thuế mà bỏ qua chi phí lưu container
Với những lô hàng cần giao gấp, việc chậm vài ngày có thể ảnh hưởng kế hoạch vận hành.
Nhận C/O nhưng không kiểm tra tính hợp lệ
Doanh nghiệp vẫn cần đối chiếu số Invoice, tên hàng, mã HS, tiêu chí xuất xứ và thông tin khác.
C/O cấp sau nhưng không kiểm tra quy định của hiệp định
Chứng từ cấp sau phải đáp ứng quy định về hình thức, thời điểm và hiệu lực tương ứng.
Mặc định có C/O là được hoàn thuế ngay
Cần hoàn thiện thủ tục và đáp ứng điều kiện hưởng ưu đãi, xử lý số tiền thuế nộp thừa theo quy định.
10. Checklist xử lý khi C/O về sau khi hàng cập cảng
| Hạng mục | Cần kiểm tra |
|---|---|
| ETA / ATA | Thời điểm hàng dự kiến đến hoặc đã đến |
| C/O | Đã cấp, chưa cấp hay đang chuyển |
| Hiệp định | ACFTA, AKFTA, RCEP, EVFTA, UKVFTA… |
| HS Code | Mã nhập khẩu đã xác định |
| Thuế MFN | Mức thuế theo mã HS |
| Thuế ưu đãi đặc biệt | Mức thuế theo FTA và điều kiện áp dụng |
| Invoice | Số, ngày, người bán và mô tả hàng |
| Packing List | Số lượng, model, quy cách |
| B/L | Thông tin vận tải |
| Tờ khai | Chưa đăng ký, đã đăng ký, đã thông quan |
| Thời hạn bổ sung | Theo quy định áp dụng |
| Hiệu lực C/O | Theo hiệp định và loại chứng từ |
| Free Time | Thời gian miễn phí container |
| Trạng thái thuế | Chưa nộp, đã nộp, có bảo lãnh |
| Kế hoạch giao nhận | Xe, kho và lịch tiếp nhận |
11. Câu hỏi thường gặp về C/O về sau khi hàng đã cập cảng
C/O về sau khi hàng cập cảng có được hưởng ưu đãi thuế không?
Có thể, nếu hàng hóa đáp ứng điều kiện xuất xứ và doanh nghiệp thực hiện thủ tục bổ sung C/O hợp lệ trong thời hạn quy định.
Chưa có C/O có được mở tờ khai hải quan không?
Trong nhiều trường hợp C/O chỉ dùng để hưởng thuế suất ưu đãi đặc biệt, doanh nghiệp có thể làm thủ tục theo mức thuế phù hợp và nộp bổ sung sau. Tuy nhiên, một số trường hợp sử dụng chứng từ xuất xứ cho chính sách quản lý khác có yêu cầu riêng.
C/O Form E về sau có được nộp bổ sung không?
Có thể đối với trường hợp đủ điều kiện. Doanh nghiệp cần kiểm tra thời hạn bổ sung, hiệu lực chứng từ và quy định áp dụng theo ACFTA.
Thời hạn nộp bổ sung C/O là 30 ngày hay một năm?
Điều 12 Thông tư 33/2023/TT-BTC quy định một năm đối với nhóm hàng xin hưởng ưu đãi đặc biệt nói chung. Không nên tiếp tục sử dụng máy móc mốc 30 ngày từ quy định cũ mà chưa đối chiếu văn bản hiện hành.
C/O EVFTA về muộn thì thời hạn bổ sung là bao lâu?
Theo Điều 12 Thông tư 33/2023/TT-BTC, trường hợp áp dụng EVFTA có thời hạn nộp bổ sung hai năm kể từ ngày đăng ký tờ khai, đồng thời phải đáp ứng các yêu cầu hiệu lực của chứng từ.
Đã nộp thuế MFN có được xử lý phần thuế chênh lệch không?
Có thể nếu doanh nghiệp bổ sung chứng từ hợp lệ, được áp dụng ưu đãi đặc biệt và phát sinh số tiền thuế nộp thừa.
C/O điện tử có phải chờ bản giấy không?
Phụ thuộc hình thức phát hành và cơ chế trao đổi dữ liệu được công nhận. Một số chứng từ xuất xứ có thể được khai, tiếp nhận hoặc tra cứu dưới dạng điện tử mà không phải nộp giấy theo quy định áp dụng.
C/O cấp sau ngày tàu chạy có hợp lệ không?
Có thể nếu việc cấp sau đáp ứng quy định của hiệp định liên quan. Không thể kết luận chỉ dựa trên việc ngày cấp muộn hơn ETD.
Minh Vân Logistics có hỗ trợ khi hàng đã cập cảng Hải Phòng nhưng chưa có Form E không?
Doanh nghiệp có thể gửi bộ chứng từ và tình trạng shipment để Minh Vân Logistics đánh giá phạm vi hỗ trợ về xuất xứ, khai báo hải quan và giao nhận.
12. Minh Vân Logistics – Chủ Động Thuế Nhập Khẩu Và Tiến Độ Giao Nhận
C/O về sau khi hàng đã cập cảng không đồng nghĩa doanh nghiệp chắc chắn mất quyền hưởng ưu đãi thuế nhập khẩu.
Trong những trường hợp đủ điều kiện, việc thông quan trước và bổ sung chứng từ xuất xứ sau có thể giúp doanh nghiệp chủ động hơn về kế hoạch nhập hàng.
Tuy nhiên, muốn tối ưu chi phí thực sự, doanh nghiệp phải xác định đúng chính sách mặt hàng, mã HS, hiệp định, nghĩa vụ thuế và thời hạn nộp chứng từ.
Minh Vân Logistics hướng đến giải pháp: Rà soát chứng từ → Kiểm tra HS Code và C/O → Xác định phương án thuế → Hỗ trợ hải quan → Lấy container → Vận chuyển về nhà máy.
Với các doanh nghiệp sản xuất, nhà máy FDI và công ty thương mại B2B, việc phối hợp đồng bộ giữa chứng từ, hải quan và logistics giúp quản lý tốt hơn rủi ro chậm thông quan, chi phí phát sinh và tiến độ nhận nguyên vật liệu.
CÔNG TY CP GIAO NHẬN VẬN TẢI QUỐC TẾ MINH VÂN
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
Minh Vân Logistics – Đồng hành cùng doanh nghiệp trong vận tải quốc tế và thủ tục hải quan.
- Bill of Lading Là Gì? Cách Kiểm Tra Và Sử Dụng B/L Khi Làm Thủ Tục Hải Quan
- Xuất khẩu quần áo sang Mỹ: Thủ tục, chứng từ và logistics doanh nghiệp cần biết
- Logistics là gì? Vai trò của logistics trong chuỗi cung ứng – góc nhìn thực tế
- Hồ Sơ Hải Quan Nhập Khẩu Máy Móc Gồm Những Gì? Hướng Dẫn Chi Tiết 2026
- Thủ tục nhập khẩu thép không gỉ, inox: HS, thuế và hải quan doanh nghiệp cần biết