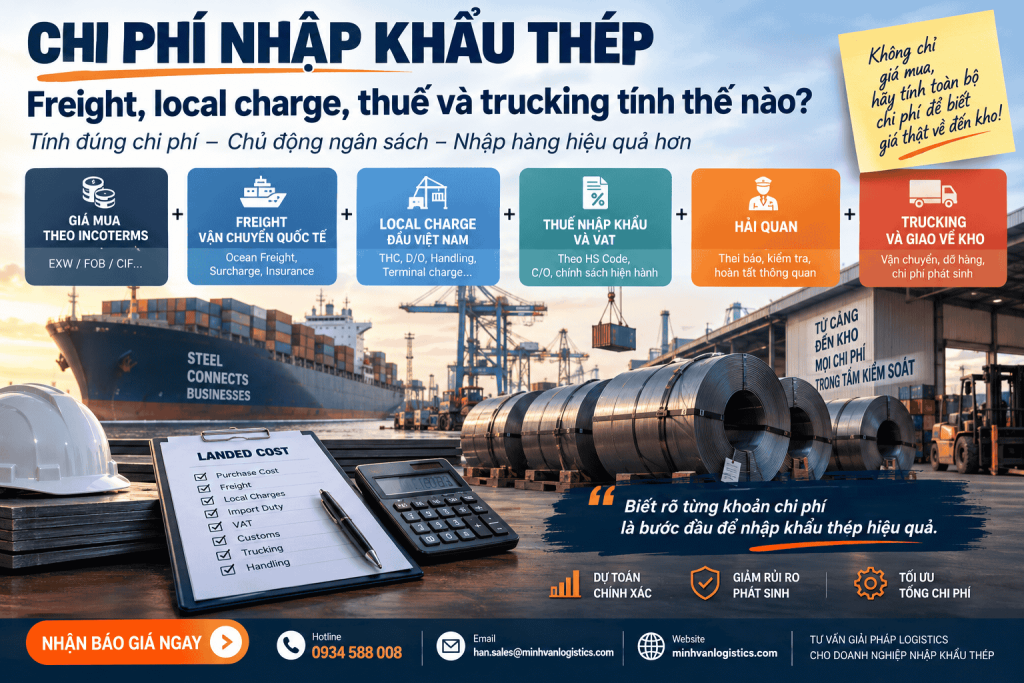
Chi phí nhập khẩu thép nên được tính trước khi doanh nghiệp khóa PO, không phải sau khi supplier đã đóng hàng hoặc container đã lên tàu.
Với HRC, CRC, steel coil, thép tấm, inox, thép mạ, ống thép hay thép hình, giá supplier chỉ là một phần của giá vốn nhập khẩu. Một đơn hàng có FOB rất cạnh tranh vẫn có thể trở nên đắt nếu freight cao, C/O không sử dụng được, phát sinh thuế phòng vệ thương mại hoặc container nặng khiến trucking khó tối ưu.
Procurement vì vậy không nên chỉ hỏi:
“Supplier này báo bao nhiêu USD/tấn?”
Câu hỏi cần trả lời trước khi đặt hàng là:
“Một tấn thép thực sự về tới kho Việt Nam sẽ tốn bao nhiêu?”
Để có con số đó, doanh nghiệp phải ghép đúng:
Giá mua + Freight + Insurance + Local Charges + Thuế + Hải quan + Cảng + Trucking + Handling + Chi phí phát sinh.
Khi lập ngân sách cho thủ tục nhập khẩu thép về Việt Nam, Minh Vân Logistics khuyến nghị doanh nghiệp tính logistics và customs ngay từ giai đoạn sourcing để procurement có thể so supplier trên cùng một cơ sở chi phí.
Chi phí nhập khẩu thép nên được nhìn theo 3 con số, không phải một
Đây là cách tính thực tế hơn cho doanh nghiệp B2B.
1. Purchase Cost
Là chi phí mua hàng theo hợp đồng:
USD/MT × số tấn.
Ví dụ:
200 MT HRC × USD 650/MT = USD 130.000.
Đây chưa phải giá vốn nhập khẩu.
2. Cash Landed Cost
Là số tiền doanh nghiệp thực tế phải chuẩn bị trong toàn bộ quá trình đưa hàng về kho.
Nó có thể gồm:
giá hàng + freight + thuế nhập khẩu + VAT nhập khẩu + local charges + customs + trucking + handling.
Đây là chỉ số finance cần quan tâm vì liên quan trực tiếp đến cash flow.
3. Net Landed Cost
Đây mới là chỉ số procurement nên dùng khi so nguồn hàng dài hạn.
Nếu doanh nghiệp đáp ứng điều kiện khấu trừ VAT đầu vào thì VAT nhập khẩu có thể là một khoản cash-out tại thời điểm thông quan nhưng không nhất thiết trở thành chi phí kinh tế cuối cùng.
Vì vậy một costing sheet tốt nên có cả:
Cash Landed Cost/MT
và:
Net Landed Cost/MT.
Chỉ một thay đổi này đã giúp procurement nhìn nguồn hàng chính xác hơn rất nhiều.
Chi phí nhập khẩu thép gồm 7 lớp nào?
Thay vì gom tất cả vào một ô “logistics cost”, doanh nghiệp nên tách thành 7 lớp.
| Lớp chi phí | Nội dung |
|---|---|
| 1 | Giá mua theo Incoterms |
| 2 | Chi phí đầu xuất |
| 3 | International Freight + Insurance |
| 4 | Local Charges đầu Việt Nam |
| 5 | Thuế nhập khẩu, VAT, phòng vệ thương mại |
| 6 | Customs + Port Handling |
| 7 | Trucking + Unloading + phát sinh |
Điểm hay của cấu trúc này là procurement có thể nhìn ngay supplier nào thực sự tạo ra landed cost tốt hơn, thay vì chỉ nhìn giá mua.
1. Giá supplier phải được đưa về cùng Incoterms trước khi so
Đây là nơi rất nhiều bảng costing sai ngay từ dòng đầu tiên.
Không thể so trực tiếp:
Supplier A: EXW USD 625/MT
với:
Supplier B: FOB USD 648/MT
rồi kết luận A rẻ hơn USD 23/MT.
Với EXW, buyer có thể còn phải chịu:
pickup tại factory → trucking đầu xuất → export customs → handling → cảng.
Trong khi FOB đã đặt điểm giao ở một giai đoạn khác.
Do đó procurement nên chuẩn hóa tất cả quotation về một cơ sở, ví dụ:
FOB equivalent
hoặc:
Landed Cost at Factory Vietnam.
Đây là cách so sourcing có ý nghĩa thực sự.
2. Freight không chỉ là Ocean Freight
Một quotation:
USD 600/20DC
chưa thể dùng làm total freight cost.
Doanh nghiệp cần biết mức đó đã bao gồm đến đâu.
Ở lớp vận tải, cước vận chuyển thép về Việt Nam phải được tính cùng các khoản liên quan đến carrier, equipment, local charges và phương án giao hàng đầu Việt Nam.
Ví dụ có thể gồm:
Ocean Freight
surcharge
origin charges nếu buyer chịu
destination charges
D/O
THC/handling
và các khoản carrier/agent khác theo shipment.
Với hàng thép, freight phải quy đổi về USD/MT
Ví dụ:
Container 20DC:
Tổng freight + phí liên quan: USD 1.500
Cargo thực tế:
25 MT
Logistics quốc tế:
USD 60/MT
Nhưng nếu cùng container chỉ load được:
18 MT
chi phí trở thành:
USD 83,33/MT.
Vì vậy packing plan và lựa chọn container ảnh hưởng trực tiếp đến giá vốn trên mỗi tấn.
3. Local charges phải được tính trước booking
Local charges rất dễ bị bỏ qua vì procurement thường chỉ nhìn Ocean Freight.
Nhưng khi tàu về Việt Nam, doanh nghiệp có thể gặp:
- D/O.
- THC.
- Handling.
- Documentation.
- Container-related charges.
- Terminal charges.
- Các khoản khác tùy carrier và shipment.
Hai forwarder có thể báo:
A: Freight USD 400
B: Freight USD 520
nhưng nếu local charges của A cao hơn USD 200, phương án B có thể rẻ hơn về tổng chi phí.
Do đó đừng hỏi:
“Freight bên nào rẻ hơn?”
Hãy hỏi:
“Total destination cost/container của phương án này là bao nhiêu?”
Một bảng freight B2B nên có ít nhất 5 cột
Procurement có thể quản lý đơn giản:
| Khoản | Đơn vị tính | Số lượng | Đơn giá | Tổng |
|---|---|---|---|---|
| Ocean Freight | Container | |||
| Local Charges | Container/B/L | |||
| Customs | Shipment | |||
| Trucking | Container | |||
| Handling | Container/Shipment |
Sau đó thêm:
Total Logistics Cost
và:
Logistics Cost/MT.
Ngay lập tức bạn sẽ biết quotation nào thực sự tốt.
4. Thuế nhập khẩu phải tính sau khi HS và origin đủ rõ
Đây là phần không nên ước lượng bằng một tỷ lệ chung.
Thuế nhập khẩu phụ thuộc vào:
HS Code + Country of Origin + C/O + biểu thuế áp dụng tại thời điểm nhập khẩu.
Do đó:
“Thép thuế 5%”
không phải dữ liệu đủ để purchasing ra quyết định.
Cùng được gọi là steel coil nhưng:
HRC
khác:
CRC
khác:
galvanized steel
khác:
stainless steel.
Classification thay đổi có thể kéo theo thuế thay đổi.
Công thức cơ bản
Import Duty = Customs Value × Import Duty Rate
Nhưng doanh nghiệp cần lưu ý:
Customs Value không nhất thiết bằng FOB Invoice Value.
Theo nguyên tắc trị giá hải quan, trị giá nhập khẩu được xác định trên cơ sở giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên; Cục Thuế XNK cũng nhắc lại nguyên tắc này trong hướng dẫn năm 2025.
Với giao dịch FOB, doanh nghiệp thường phải lưu ý thêm freight, insurance và các khoản điều chỉnh liên quan theo quy định khi xác định trị giá.
5. VAT nhập khẩu: đừng nhầm giữa cash flow và chi phí
Đây là phần finance và procurement rất hay nhìn khác nhau.
Tại thời điểm thông quan, VAT nhập khẩu là một khoản doanh nghiệp phải chuẩn bị dòng tiền.
Nhưng nếu đáp ứng điều kiện khấu trừ, cách nhìn net landed cost có thể khác.
Tính đến năm 2026, chính sách giảm VAT xuống 8% được áp dụng tới hết 31/12/2026 nhưng sản phẩm kim loại thuộc nhóm loại trừ khỏi chính sách giảm 2%. Vì vậy doanh nghiệp thép không nên tự động dùng mức 8%; phải đối chiếu đúng hàng hóa và chính sách áp dụng.
Đây là một lỗi costing rất thực tế:
Purchasing copy một file tính VAT 8% từ nhóm hàng khác sang shipment thép.
Chênh lệch 2% trên shipment vài tỷ hoặc vài chục tỷ đồng có thể làm sai đáng kể dự toán cash flow.
6. Thuế phòng vệ thương mại có thể làm bảng landed cost đảo chiều
Đây là dòng bắt buộc nên có trong costing sheet của hàng thép:
Trade Remedy Status:
Not applicable / Applicable / Pending check
Nếu chưa kiểm tra, landed cost chưa nên đánh dấu:
FINAL.
Lý do là các biện pháp phòng vệ thép thay đổi theo từng sản phẩm, xuất xứ và quyết định cụ thể. Chẳng hạn trong năm 2026, Bộ Công Thương tiếp tục rà soát biện pháp chống bán phá giá với một số thép hình H từ Trung Quốc, đồng thời áp dụng biện pháp chống lẩn tránh đối với một số sản phẩm thép cán nóng từ Trung Quốc.
Doanh nghiệp vì vậy không nên suy luận:
“Hàng Trung Quốc chắc chắn bị thuế.”
hoặc ngược lại:
“Shipment trước không bị nên shipment này cũng không.”
Cần kiểm tra:
product scope + HS + specification + origin + manufacturer/exporter + quyết định đang hiệu lực.
7. Customs cost không chỉ là “phí mở tờ khai”
Đây là điểm nên nhìn thực tế.
Phí dịch vụ khai báo có thể chỉ chiếm một phần rất nhỏ trong tổng giá trị shipment.
Nhưng nếu phần customs không được chuẩn bị tốt, nó có thể tác động đến:
storage
demurrage
detention
truck waiting
và lịch sản xuất.
Với steel shipment, team hải quan còn cần làm việc với:
Invoice
Packing List
B/L
MTC
C/O
Specification
HS
và dữ liệu technical nếu cần.
Một bộ hồ sơ nhập khẩu thép được chuẩn bị trước ETD có giá trị hơn nhiều so với việc đến ETA mới bắt đầu thu thập file từ supplier.
Nếu hàng đã có booking hoặc ETA, dịch vụ khai báo hải quan nhập khẩu thép nên được nối trực tiếp với lịch tàu để customs preparation và freight không chạy trên hai timeline khác nhau.
8. Trucking hàng thép không thể tính như container hàng nhẹ
Một câu hỏi:
“Kéo container Hải Phòng về nhà máy bao nhiêu?”
vẫn thiếu dữ liệu.
Với thép, trucking còn phụ thuộc:
20DC/40DC
G.W./container
weight per coil/package
địa chỉ giao
tuyến
giờ nhận hàng
điều kiện unloading.
Ví dụ:
20DC – 18 MT
và:
20DC – 27 MT
không nên mặc định có cùng phương án xe.
Với steel coil, weight từng coil cực kỳ quan trọng
Một container tổng 26 MT nhưng gồm:
3 coil × khoảng 8,7 MT
khác hoàn toàn:
1 coil × 26 MT.
Sự khác biệt ảnh hưởng tới:
- load distribution;
- lifting;
- unloading;
- thiết bị tại kho.
Minh Vân Logistics vì vậy không chỉ hỏi số container khi xây phương án cho steel shipment, mà cần cả dữ liệu cargo weight thực tế.
9. Unloading tại kho là chi phí thường bị quên
Costing rất hay kết thúc tại dòng:
Trucking.
Nhưng steel container đã tới kho chưa có nghĩa hàng đã được xử lý xong.
Nhà máy có:
forklift bao nhiêu tấn?
overhead crane?
mobile crane?
coil lifter?
Thời gian unloading bao lâu?
Xe có phải chờ không?
Một shipment steel coil 9 MT/coil sẽ có yêu cầu hoàn toàn khác pallet hàng thông thường.
Nếu kho phải thuê crane ngoài, khoản này phải được đưa vào landed cost.
10. Storage, demurrage và detention không nên nằm trong “chi phí chuẩn”
Đây là điểm quan trọng trong quản trị logistics.
Doanh nghiệp không nên chủ động budget:
“Mỗi shipment cứ cộng 5 triệu lưu container.”
Mục tiêu phải là:
Base Landed Cost không bao gồm chi phí do chậm xử lý.
Sau đó theo dõi riêng:
Exception Cost.
Ví dụ:
Storage
Demurrage
Detention
Truck waiting
document amendment
re-handling.
Cách tách này giúp quản lý biết shipment nào đang vận hành đúng và shipment nào phát sinh do lỗi quy trình.
Một costing sheet thép nên tách “Base Cost” và “Exception Cost”
Đây là cách đặc biệt hữu ích với khách nhập định kỳ.
Base Cost
Bao gồm các khoản chắc chắn cần trả:
purchase
freight
local charge
import duty
customs
trucking
standard handling.
Exception Cost
Chỉ phát sinh khi có vấn đề:
storage
demurrage
detention
rebooking
document correction
truck waiting
special customs handling
hoặc xử lý phát sinh khác.
Sau 3–6 tháng, doanh nghiệp có thể nhìn chính xác:
Supplier nào hay sai chứng từ?
Tuyến nào hay phát sinh D&D?
Carrier nào free time phù hợp hơn?
Warehouse nào thường gây waiting?
Đây mới là quản lý logistics B2B thực tế.
Ví dụ tính chi phí nhập khẩu thép theo một shipment thực tế hóa
Giả sử doanh nghiệp nhập:
200 MT steel coil
Điều kiện:
FOB
Giá:
USD 650/MT
Số lượng:
8 × 20DC
Dưới đây là ví dụ minh họa, không phải mức thuế/cước áp dụng cho một sản phẩm cụ thể.
| Khoản | Giá trị giả định |
|---|---|
| Giá FOB | USD 130.000 |
| Ocean Freight | USD 6.800 |
| Insurance | USD 300 |
| Trị giá hải quan đơn giản hóa để minh họa | USD 137.100 |
| Thuế NK giả định 5% | USD 6.855 |
| Thuế phòng vệ | USD 0 trong ví dụ |
| VAT giả định 10% | USD 14.395,5 |
| Destination local charges | USD 2.800 |
| Customs/port coordination | USD 500 |
| Trucking | USD 4.000 |
| Unloading | USD 600 |
Cash requirement
Tổng dòng tiền theo ví dụ:
USD 166.250,5
Tương đương:
USD 831,25/MT.
Net landed cost nếu VAT đủ điều kiện khấu trừ
Loại phần VAT khỏi góc nhìn chi phí kinh tế:
USD 151.855
Tương đương khoảng:
USD 759,28/MT.
Bây giờ procurement có thể so:
Supplier này không còn là USD 650/MT.
Mà thực tế là khoảng:
USD 759/MT về tới kho theo các giả định trên.
Đây mới là con số có giá trị khi so sourcing.
Tại sao landed cost trên PO và landed cost cuối tháng thường không giống nhau?
Nếu doanh nghiệp đang gặp tình trạng:
“Lúc mua tính một giá, hàng về lại đội thêm 5–8%.”
thường phải kiểm tra các nhóm sau.
Freight quotation chưa all-in
Ocean Freight thấp nhưng local charges chưa được đưa vào.
Packing plan thay đổi
Dự kiến 7 container nhưng thực tế dùng 8.
C/O không sử dụng được
Thuế thực tế khác giả định.
HS thay đổi
Tax treatment hoặc policy thay đổi theo.
Trade remedy bị bỏ sót
Đây có thể là sai số rất lớn.
Trucking tính theo container thường nhưng shipment quá nặng
Phải điều chỉnh phương án đầu kéo/chassis.
Shipment chậm
Phát sinh storage, demurrage hoặc detention.
Một costing sheet tốt phải giúp doanh nghiệp phát hiện những biến này trước PO, không phải giải thích chúng sau khi shipment hoàn tất.
Đã có giá supplier? Hãy tính tổng chi phí trước khi khóa PO
Nếu doanh nghiệp đã nhận quotation cho HRC, CRC, steel coil, thép tấm, thép mạ, stainless steel, pipe/tube hoặc thép hình, đừng chỉ dừng ở giá FOB hoặc CIF.
Chỉ cần có những dữ liệu cơ bản như:
Commodity – Grade/Standard – Quantity – G.W. – Incoterms – Country of Origin – POL/POD – Cargo Ready Date – địa chỉ giao tại Việt Nam
là đã có thể bắt đầu xây phương án logistics thực tế.
Nếu có thêm:
Invoice draft + Packing List + MTC + C/O dự kiến
việc đánh giá customs và shipment sẽ rõ hơn.
Điền form yêu cầu báo giá trên trang để Minh Vân Logistics tiếp nhận thông tin và xây phương án theo đúng lô hàng của doanh nghiệp:
International Freight + Local Charges + Customs + Trucking.
Mục tiêu không phải chỉ đưa cho procurement một mức cước.
Mục tiêu là giúp doanh nghiệp biết shipment này về tới kho sẽ cần chuẩn bị những khoản chi phí nào.
FOB hay CIF: lựa chọn nào dễ kiểm soát chi phí hơn?
Không có câu trả lời chung.
FOB cho buyer nhiều quyền chủ động hơn
Doanh nghiệp có thể kiểm soát:
carrier
freight
free time
đầu mối Việt Nam
và dễ kết nối vận tải quốc tế với customs.
Điều này phù hợp với công ty có volume nhập ổn định hoặc có đối tác logistics tại Việt Nam.
CIF đơn giản hơn ở giai đoạn mua
Supplier chịu phần vận chuyển theo phạm vi Incoterms.
Nhưng buyer cần kiểm tra kỹ:
destination local charges
carrier
free time
agent đầu Việt Nam.
CIF USD/MT thấp không có nghĩa landed cost thấp.
Do đó procurement nên yêu cầu:
Total Cost Comparison: FOB sourcing vs CIF sourcing
thay vì lựa chọn Incoterms theo thói quen.
Đơn giá logistics nên quản lý theo container hay theo tấn?
Cả hai.
Operations cần:
VND/container hoặc USD/container.
Procurement cần:
USD/MT hoặc VND/MT.
Management cần:
Total Landed Cost/MT.
Ví dụ:
Trucking: 4 triệu/container
không cho biết nhiều nếu container A có 18 MT còn container B có 26 MT.
Quy đổi theo tấn giúp sourcing nhìn được hiệu quả thật.
Doanh nghiệp nhập định kỳ nên theo dõi 5 KPI chi phí
Không cần hệ thống quá phức tạp.
Có thể theo dõi:
Freight/MT
Destination Cost/Container
Trucking/MT
Exception Cost/Shipment
Total Landed Cost/MT.
Sau vài tháng, doanh nghiệp sẽ thấy:
- tuyến nào hiệu quả;
- supplier nào đóng hàng tốt;
- carrier nào ổn định;
- shipment nào thường phát sinh;
- logistics provider nào giúp cost predictable hơn.
Đây là giá trị lớn hơn việc chỉ tìm quotation thấp nhất từng tuần.
Một điểm ít được tính: chi phí thời gian của import team
Giả sử một shipment phải dùng:
Forwarder A
Customs Broker B
Trucking Company C.
Import team phải:
- chuyển ETA từ A sang B;
- chuyển customs status từ B sang C;
- cập nhật warehouse;
- theo dõi D/O;
- xử lý thay đổi lịch xe;
- reconcile ba bộ invoice.
Chi phí này không xuất hiện trong freight quotation.
Nhưng với 20–30 container mỗi tháng, nó trở thành một chi phí vận hành thật.
Đó là lý do một đơn vị có thể kết nối:
International Freight → Customs → Trucking
có thể tạo giá trị ngay cả khi không phải từng dòng phí đều thấp nhất thị trường.
Vì sao Minh Vân Logistics phù hợp với doanh nghiệp muốn kiểm soát chi phí nhập khẩu thép?
Với Minh Vân Logistics, mục tiêu không phải gom mọi dịch vụ lại rồi gọi là “trọn gói”.
Giá trị nằm ở việc các dòng chi phí được kết nối với cùng một shipment.
Freight được tính cùng commodity và trọng lượng
Steel coil không được báo giống pipe.
20DC nặng 27 MT không được nhìn giống container 18 MT.
Minh Vân Logistics cần commodity, packing và weight để phương án freight và trucking có logic với nhau.
Customs không chờ đến ngày tàu cập
Draft documents có thể được tiếp nhận từ trước ETA để chuẩn bị:
Invoice – Packing List – MTC – C/O – HS data.
Điều này giúp giảm nguy cơ một khoản chi phí nhỏ về chứng từ biến thành nhiều ngày phát sinh ở cảng.
International Logistics và Customs nằm trên cùng timeline
Khi freight và customs cùng một luồng:
ETD thay đổi → ETA cập nhật → hồ sơ customs điều chỉnh → trucking được lên kế hoạch tiếp.
Import team giảm việc phải tự kết nối nhiều nhà cung cấp.
Trucking được tính từ lúc xây shipment plan
Đặc biệt với hàng thép nặng, đây là một lợi thế quan trọng.
Không phải:
thông quan xong mới hỏi xe.
Mà ngay từ trước ETA đã có thể xác định:
container type + G.W. + địa chỉ giao + điều kiện unloading.
Phù hợp với khách hàng B2B nhập định kỳ
Với shipment lặp lại, Minh Vân Logistics hướng tới cùng doanh nghiệp chuẩn hóa:
Supplier → Costing → Booking → Documents → Customs → Delivery → Actual Cost Review.
Khi dữ liệu được duy trì qua nhiều lô hàng, procurement có cơ sở tính PO chính xác hơn và logistics team giảm các khoản exception cost.
Câu hỏi thường gặp về chi phí nhập khẩu thép
Chi phí nhập khẩu thép có thể tính chính xác trước khi mua không?
Có thể tính dự toán khá sát nếu đã có commodity, HS dự kiến, origin, Incoterms, quantity, packing, POL/POD và thông tin C/O. Một số khoản thị trường như freight vẫn có thể thay đổi đến thời điểm booking.
Giá CIF đã là landed cost chưa?
Không. Sau CIF, doanh nghiệp vẫn cần xem xét thuế, local charges đầu nhập, customs, trucking và các chi phí liên quan khác tùy shipment.
Freight có tính vào trị giá hải quan không?
Việc xác định trị giá phải tuân theo quy định trị giá hải quan. Đối với hàng nhập khẩu, nguyên tắc là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên và các khoản điều chỉnh theo quy định.
VAT nhập khẩu thép hiện là 8% hay 10%?
Không nên áp một mức chung nếu chưa đối chiếu hàng hóa. Chính sách giảm VAT đến hết năm 2026 loại trừ nhóm sản phẩm kim loại, vì vậy nhiều sản phẩm thép thuộc diện mức thông thường thay vì mức giảm 8%.
Thuế chống bán phá giá có nằm trong landed cost không?
Nếu sản phẩm thuộc phạm vi áp dụng thì đây là khoản phải tính vào dự toán. Không nên chỉ kiểm tra HS; cần xem cả mô tả sản phẩm, xuất xứ và quyết định phòng vệ hiện hành.
Local charges tính theo container hay B/L?
Tùy loại phí. Có khoản tính theo container, khoản theo B/L hoặc shipment. Vì vậy quotation cần ghi rõ unit.
Trucking thép nên hỏi giá khi nào?
Nên kiểm tra từ trước booking hoặc trước ETA, sau khi đã có container type, cargo G.W. và địa chỉ giao hàng. Không nên đợi customs release mới tìm xe.
Minh Vân Logistics có thể phối hợp freight, customs và trucking trên cùng shipment không?
Tùy tuyến và phạm vi dịch vụ, Minh Vân Logistics có thể kết nối vận chuyển quốc tế, thủ tục hải quan và trucking để doanh nghiệp giảm số đầu mối phải tự điều phối.
Kiểm soát chi phí nhập khẩu thép bắt đầu trước khi hàng lên tàu
Bảng landed cost tốt không nhằm dự đoán chính xác từng đồng.
Nó phải giúp procurement biết trước:
khoản nào chắc chắn phát sinh
khoản nào phụ thuộc HS/C/O
khoản nào phụ thuộc freight
khoản nào là rủi ro
và:
khoản nào có thể tránh nếu chuẩn bị sớm.
Đó là khác biệt giữa việc:
“tính chi phí sau khi hàng về”
và:
“quản trị chi phí trước khi đặt hàng”.
Với doanh nghiệp nhập khẩu thép B2B, Minh Vân Logistics tập trung vào điểm thứ hai: kết nối dữ liệu commodity, vận chuyển quốc tế, thủ tục hải quan và trucking để shipment có một kế hoạch chi phí rõ ràng hơn từ trước ETD đến khi hàng được giao về kho.
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
- Vận Chuyển Nông Sản Xuất Khẩu: Giải Pháp Bảo Quản & Logistics 2025
- Thủ tục hải quan xuất khẩu đi Mỹ: 8 bước doanh nghiệp B2B cần nắm để không lỡ cut-off
- Vận Chuyển Linh Kiện Điện Tử Bằng Đường Hàng Không: 7 Điểm Doanh Nghiệp Cần Kiểm Tra
- Doanh nghiệp lần đầu xuất khẩu sang Mỹ cần bắt đầu từ đâu để tránh sai ngay shipment đầu tiên?
- Thủ Tục Nhập Khẩu Máy Phay 2026: HS Code, Thuế, Hồ Sơ Và Kinh Nghiệm Thực Tế Từ Minh Vân Logistics