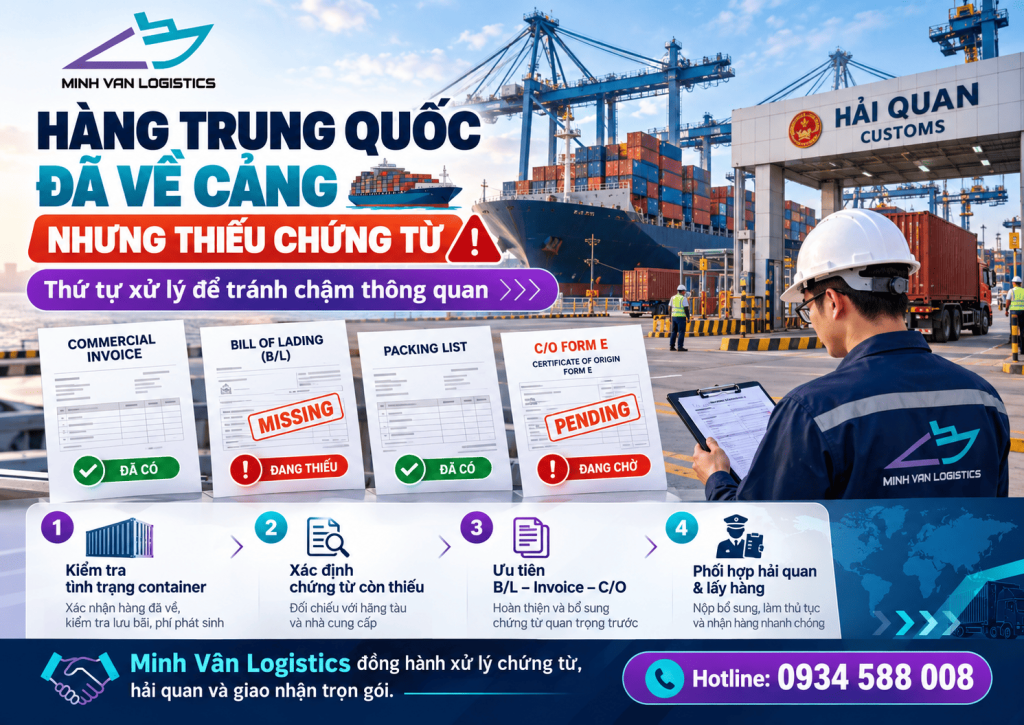
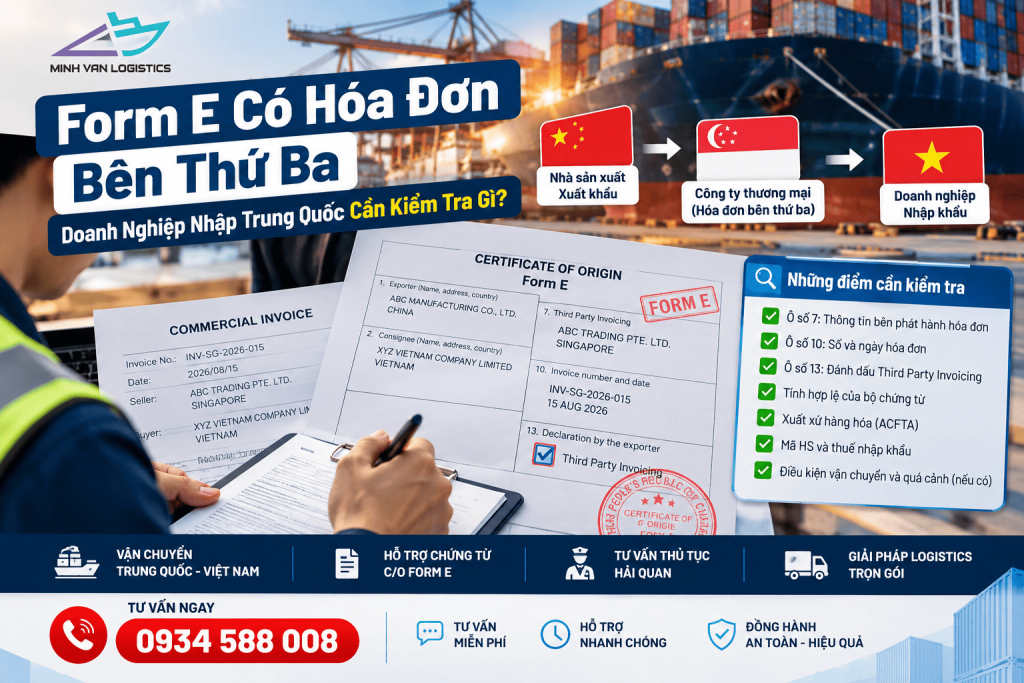
Một doanh nghiệp Việt Nam ký hợp đồng mua máy móc với công ty thương mại tại Singapore. Hàng hóa được sản xuất tại Trung Quốc, vận chuyển trực tiếp từ cảng Thượng Hải về Hải Phòng. Tuy nhiên, Commercial Invoice lại do doanh nghiệp Singapore phát hành, trong khi C/O Form E do cơ quan có thẩm quyền của Trung Quốc cấp.
Tình huống này đặt ra hàng loạt câu hỏi: Form E có hóa đơn bên thứ ba có hợp lệ không? Hải quan Việt Nam có chấp nhận C/O 3 bên? Số Invoice trên Form E phải ghi theo hóa đơn của nhà sản xuất Trung Quốc hay hóa đơn của công ty Singapore? Nếu quên tích ô Third Party Invoicing thì có mất ưu đãi thuế nhập khẩu?
Câu trả lời ngắn: C/O Form E có hóa đơn bên thứ ba được phép sử dụng để đề nghị hưởng ưu đãi thuế ACFTA nếu đáp ứng quy định về xuất xứ và chứng từ. Theo Điều 33 Thông tư 12/2019/TT-BCT, bên phát hành hóa đơn có thể ở trong hoặc ngoài khối ACFTA. Doanh nghiệp cần đặc biệt kiểm tra thông tin tại ô số 7, ô số 10, ô số 13 và sự phù hợp giữa các chứng từ nhập khẩu.
Bài viết dưới đây sẽ phân tích từng tình huống, đưa ra ví dụ thực tế và hướng dẫn doanh nghiệp kiểm tra C/O Form E trước khi hàng về Việt Nam.
📞 Hotline tư vấn nhanh: 0934 588 008
1. Form E có hóa đơn bên thứ ba là gì?
Form E có hóa đơn bên thứ ba (Third Party Invoicing) là trường hợp hàng hóa được cấp C/O mẫu E theo Hiệp định Thương mại hàng hóa ASEAN – Trung Quốc (ACFTA), nhưng hóa đơn thương mại phục vụ giao dịch nhập khẩu lại do một doanh nghiệp khác với nhà xuất khẩu thể hiện trên C/O phát hành.
Đây là mô hình thường gặp trong hoạt động thương mại quốc tế có sự tham gia của công ty trung gian, công ty mẹ, công ty thương mại hoặc doanh nghiệp thuộc cùng tập đoàn.
Ví dụ:
- Công ty A tại Trung Quốc là nhà sản xuất và xuất khẩu hàng hóa.
- Công ty B tại Singapore là đơn vị thương mại phát hành hóa đơn bán hàng.
- Công ty C tại Việt Nam là doanh nghiệp nhập khẩu.
- Hàng được vận chuyển từ Trung Quốc về Việt Nam.
Trong trường hợp này, hàng hóa có thể vẫn đáp ứng xuất xứ Trung Quốc theo ACFTA mặc dù hóa đơn bán hàng được công ty Singapore phát hành.
Điểm quan trọng là phải phân biệt nước xuất xứ hàng hóa với nước phát hành hóa đơn thương mại.
Xuất xứ hàng hóa được xác định theo quy tắc xuất xứ áp dụng, không chỉ dựa vào địa chỉ của doanh nghiệp bán hàng.
Để hiểu cơ sở áp dụng ưu đãi thuế trong trường hợp thông thường, doanh nghiệp có thể tìm hiểu trước C/O Form E là gì và điều kiện hưởng thuế khi nhập hàng Trung Quốc. Đây là nền tảng giúp phân biệt chứng từ xuất xứ với bộ hồ sơ thương mại.
2. Form E 3 bên có được hải quan Việt Nam chấp nhận không?
Có. Pháp luật ACFTA cho phép sử dụng C/O Form E khi hóa đơn thương mại được phát hành bởi bên thứ ba, nếu đáp ứng đầy đủ điều kiện áp dụng.
Theo Điều 33 Thông tư 12/2019/TT-BCT của Bộ Công Thương, cơ quan hải quan nước nhập khẩu chấp nhận C/O mẫu E trong trường hợp hóa đơn được phát hành bởi công ty có trụ sở tại nước thứ ba hoặc nhà xuất khẩu của một nước thành viên ACFTA đại diện cho công ty đó, với điều kiện hàng hóa đáp ứng quy tắc xuất xứ ACFTA.
Đáng chú ý, hóa đơn bên thứ ba có thể do doanh nghiệp tại một nước thành viên ACFTA hoặc nước không thuộc ACFTA phát hành.
Quy định cũng yêu cầu nhà xuất khẩu và người nhận hàng đặt trụ sở tại các nước thành viên ACFTA, đồng thời hóa đơn của bên thứ ba phải được đính kèm C/O khi xuất trình cho cơ quan hải quan nước nhập khẩu.
Như vậy, việc mua hàng qua một doanh nghiệp trung gian không tự động làm mất quyền đề nghị hưởng thuế suất ưu đãi đặc biệt.
Tuy nhiên, có Form E không đồng nghĩa chắc chắn được hưởng thuế 0%. Doanh nghiệp còn phải kiểm tra quy tắc xuất xứ, mã HS, biểu thuế đang áp dụng và những điều kiện liên quan.
Với các lô hàng có giá trị lớn, doanh nghiệp nên yêu cầu nhà cung cấp gửi bản nháp C/O trước khi phát hành. Việc chuẩn bị và kiểm tra hồ sơ xin C/O Form E từ Trung Quốc từ sớm giúp hạn chế những vướng mắc phát sinh khi làm thủ tục nhập khẩu.
Form E 3 Bên Có Vướng Mắc? Nhận Tư Vấn & Báo Giá Ngay!
C/O Form E có hóa đơn bên thứ ba, sai số Invoice hoặc chưa rõ điều kiện hưởng ưu đãi thuế nhập khẩu? Minh Vân Logistics hỗ trợ tư vấn chứng từ, thủ tục hải quan và giải pháp vận chuyển hàng Trung Quốc – Việt Nam, giúp doanh nghiệp hạn chế rủi ro, tiết kiệm thời gian và tối ưu chi phí.
Điền thông tin vào biểu mẫu bên dưới để nhận tư vấn và báo giá phù hợp với lô hàng của bạn!
3. Bảy điểm doanh nghiệp phải kiểm tra trên Form E có hóa đơn bên thứ ba
Không ít doanh nghiệp chỉ xem Form E đã có chữ ký, con dấu và đúng tên hàng hay chưa. Trong giao dịch ba bên, cách kiểm tra này chưa đủ.
Dưới đây là bảy nội dung cần được rà soát.
3.1. Ô số 1: Thông tin nhà xuất khẩu
Ô số 1 thể hiện thông tin nhà xuất khẩu theo quy định của mẫu C/O.
Doanh nghiệp cần xác định đơn vị đứng tên xuất khẩu có phù hợp với hồ sơ xuất xứ và giao dịch thực tế hay không.
Ví dụ, công ty Trung Quốc là nhà xuất khẩu trên C/O trong khi hóa đơn bán cho doanh nghiệp Việt Nam do công ty Singapore phát hành.
Sự khác biệt này không mặc nhiên là sai vì giao dịch đang sử dụng cơ chế hóa đơn bên thứ ba.
Tuy nhiên, doanh nghiệp cần bảo đảm có đủ căn cứ giải thích mối quan hệ giữa các bên.
3.2. Ô số 2: Thông tin người nhận hàng
Thông tin người nhận hàng phải được khai phù hợp với hướng dẫn của Form E.
Đối với giao dịch nhập khẩu vào Việt Nam, doanh nghiệp cần kiểm tra tên và địa chỉ người nhận hàng, đối chiếu với hồ sơ nhập khẩu và chứng từ vận chuyển.
Nếu người mua, người nhận hàng và người thanh toán là các pháp nhân khác nhau, cần xác định vai trò từng bên thay vì tự ý sửa thông tin để tất cả các chứng từ giống nhau.
3.3. Ô số 7: Tên và nước của bên phát hành hóa đơn thứ ba
Đây là một trong những vị trí quan trọng nhất trên Form E 3 bên.
Theo hướng dẫn kê khai C/O mẫu E, tên và nước của công ty phát hành hóa đơn bên thứ ba được ghi tại ô số 7.
Ví dụ:
Third Party Invoice Issued by: ABC TRADING PTE. LTD., SINGAPORE.
Thông tin phải phù hợp với pháp nhân thực tế phát hành hóa đơn thương mại.
Những lỗi thường gặp gồm ghi thiếu tên doanh nghiệp, sai quốc gia, nhầm công ty mẹ với công ty con hoặc sử dụng tên thương mại không phù hợp với hồ sơ.
Khi nhận bản nháp C/O từ nhà xuất khẩu, bộ phận chứng từ nên đối chiếu ô số 7 với Commercial Invoice và tài liệu xác định quan hệ giao dịch.
3.4. Ô số 10: Số và ngày hóa đơn thương mại
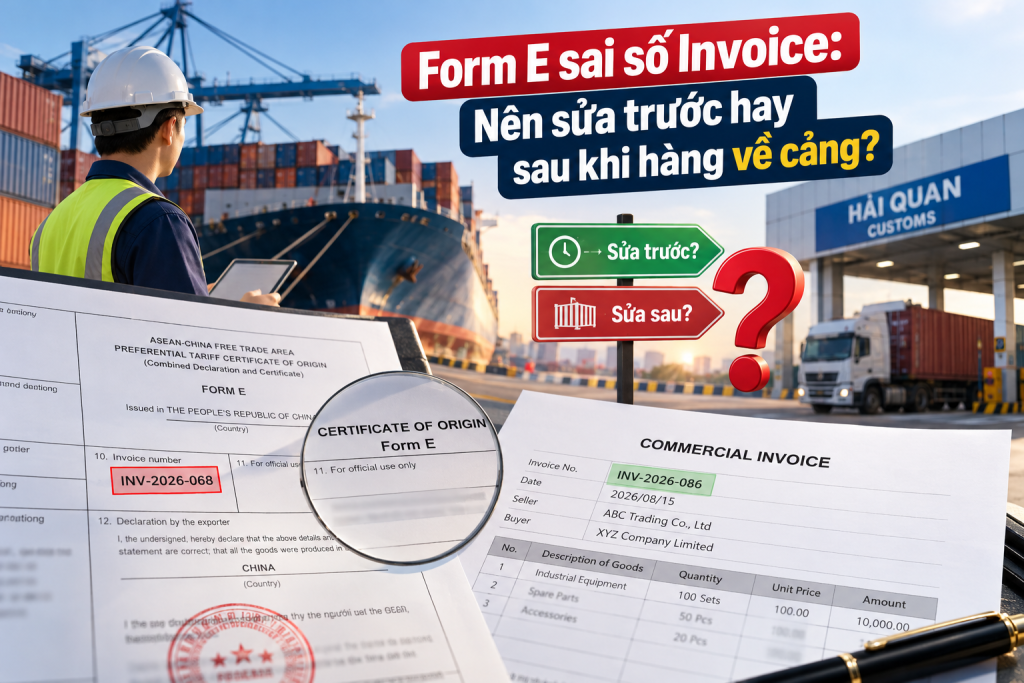
Đây là nội dung dễ gây tranh luận khi một lô hàng có hai hóa đơn.
Ví dụ:
- Nhà xuất khẩu Trung Quốc phát hành Invoice CN-260815.
- Công ty Singapore phát hành Invoice SG-260820 bán hàng cho doanh nghiệp Việt Nam.
Vậy ô số 10 phải ghi số nào?
Theo Điều 33 Thông tư 12/2019/TT-BCT, số hóa đơn đầu tiên hoặc số hóa đơn của bên thứ ba được phép khai báo tại ô số 10 của C/O mẫu E.
Do đó, doanh nghiệp không nên mặc định ô số 10 bắt buộc phải ghi hóa đơn Singapore trong mọi trường hợp.
Điều quan trọng là xác định đúng hóa đơn được sử dụng, bảo đảm nội dung C/O và bộ chứng từ có thể đối chiếu, đồng thời đáp ứng yêu cầu xuất trình hóa đơn bên thứ ba.
Trong thực tế, nên yêu cầu supplier xác nhận phương án kê khai trước khi xin cấp C/O nhằm tránh phải chỉnh sửa sau khi chứng từ được phát hành.
3.5. Ô số 13: Đánh dấu Third Party Invoicing
Khi áp dụng cơ chế hóa đơn bên thứ ba, ô số 13 phải được đánh dấu tại mục Third Party Invoicing theo hướng dẫn kê khai.
Đây là dấu hiệu thể hiện giao dịch có hóa đơn thương mại được phát hành bởi bên thứ ba.
Doanh nghiệp cần kiểm tra thực tế ô này trước khi chấp nhận bản C/O cuối cùng.
Nếu phát hiện chưa đánh dấu, không nên tự chỉnh sửa bản PDF hoặc bản giấy. Cần liên hệ nhà xuất khẩu để trao đổi với cơ quan cấp C/O về thủ tục xử lý hợp lệ.
3.6. Tiêu chí xuất xứ và mã HS của hàng hóa
Hóa đơn do Singapore phát hành không có nghĩa hàng hóa mang xuất xứ Singapore.
Nếu hàng được sản xuất tại Trung Quốc, doanh nghiệp phải có căn cứ chứng minh hàng đáp ứng quy tắc xuất xứ ACFTA tương ứng.
Các yếu tố cần kiểm tra gồm:
- Mã HS và mô tả hàng hóa.
- Tiêu chí xuất xứ thể hiện trên C/O.
- Công đoạn sản xuất thực tế.
- Nguyên vật liệu và quy tắc xuất xứ sản phẩm cụ thể nếu áp dụng.
- Biểu thuế ưu đãi đặc biệt tương ứng với mã HS.
Ví dụ, với hàng thép nhập khẩu và lựa chọn C/O để hưởng thuế ưu đãi, doanh nghiệp cần phân biệt Form E và chứng từ xuất xứ theo RCEP, đồng thời kiểm tra mức thuế của từng mặt hàng thay vì chọn Form E theo thói quen.
3.7. Sự thống nhất của bộ chứng từ và hành trình vận chuyển
Một bộ hồ sơ có hóa đơn bên thứ ba phải được đánh giá tổng thể.
Thông tin cần đối chiếu gồm Commercial Invoice, Packing List, Bill of Lading, hợp đồng thương mại, C/O và các tài liệu liên quan.
Bên cạnh đó, hàng hóa phải đáp ứng quy định vận chuyển áp dụng theo ACFTA.
Đối với hàng đi qua nước trung gian, doanh nghiệp cần kiểm tra chứng từ vận chuyển và các điều kiện về quá cảnh, lưu kho, chuyển tải nếu có.
Nếu mới bắt đầu hoạt động nhập khẩu, doanh nghiệp có thể xem hướng dẫn nhập khẩu từ Trung Quốc cần những chứng từ và thủ tục gì để xây dựng danh sách hồ sơ kiểm tra trước khi hàng khởi hành.
4. Bảng kiểm tra nhanh C/O Form E có hóa đơn bên thứ ba
| Nội dung | Cần kiểm tra | Rủi ro khi sai |
|---|---|---|
| Ô số 1 | Nhà xuất khẩu đúng thực tế | Khó xác minh bên xuất khẩu |
| Ô số 2 | Người nhận hàng phù hợp | Phải giải trình thông tin |
| Ô số 7 | Tên và nước bên phát hành hóa đơn thứ ba | C/O chưa thể hiện đúng giao dịch |
| Ô số 10 | Số, ngày hóa đơn theo quy định | Khó đối chiếu Invoice |
| Ô số 13 | Đã đánh dấu Third Party Invoicing | Thiếu thông tin bắt buộc |
| Xuất xứ | Đúng tiêu chí ACFTA | Có thể không được hưởng ưu đãi |
| Bộ chứng từ | Invoice, Packing List, B/L và C/O có thể đối chiếu | Phát sinh xác minh, bổ sung |
Doanh nghiệp nên hoàn thành checklist này ngay khi nhận bản nháp C/O, thay vì đợi bản chính hoặc dữ liệu điện tử đã được cấp.
5. Ví dụ thực tế: Mua máy móc từ Singapore nhưng hàng sản xuất tại Trung Quốc
Giả sử Công ty Việt Nam ABC nhập khẩu một dây chuyền đóng gói.
Thông tin giao dịch:
- Nhà sản xuất và xuất khẩu: China Machinery Co., Ltd. – Trung Quốc.
- Công ty thương mại bán hàng: Asia Equipment Pte. Ltd. – Singapore.
- Người nhập khẩu: ABC Việt Nam.
- Cảng xếp hàng: Shanghai, Trung Quốc.
- Cảng dỡ hàng: Hải Phòng, Việt Nam.
- Trị giá hóa đơn thương mại: 120.000 USD.
Hàng được đóng container tại Trung Quốc và vận chuyển trực tiếp về Việt Nam.
Công ty Singapore là đơn vị ký hợp đồng bán hàng và phát hành Commercial Invoice cho ABC Việt Nam.
Đối với C/O Form E, doanh nghiệp cần kiểm tra nhà xuất khẩu tại ô số 1, thông tin bên phát hành hóa đơn ở ô số 7, số và ngày hóa đơn tại ô số 10, và dấu chọn Third Party Invoicing tại ô số 13.
Giả sử mã HS được áp dụng có thuế suất nhập khẩu ưu đãi là 10% và thuế suất ACFTA là 0%.
Nếu trị giá tính thuế nhập khẩu giả định là 3 tỷ đồng:
- Thuế nhập khẩu theo mức 10%: 300 triệu đồng.
- Thuế nhập khẩu theo mức ACFTA 0%: 0 đồng.
- Chênh lệch thuế nhập khẩu: 300 triệu đồng.
Đây chỉ là ví dụ minh họa, không phải thuế suất thực tế của một dây chuyền cụ thể. Kết quả còn phụ thuộc mã HS, trị giá tính thuế, xuất xứ và điều kiện hưởng ưu đãi; chưa xét những nghĩa vụ thuế khác.
Tình huống cho thấy việc kiểm tra đúng cơ chế hóa đơn bên thứ ba có thể ảnh hưởng đáng kể đến chi phí nhập khẩu.
Đối với doanh nghiệp nhập khẩu thiết bị sản xuất, nên rà soát chứng từ cùng kế hoạch vận chuyển. Những vấn đề này thường được xử lý đồng thời khi triển khai phương án nhập khẩu máy móc từ Trung Quốc.
6. Form E có hóa đơn bên thứ ba nhưng không tích ô 13 thì xử lý thế nào?
Đây là tình huống doanh nghiệp nên xử lý trước khi khai báo hải quan nếu có thể.
Khi phát hiện C/O chưa tích Third Party Invoicing, doanh nghiệp cần thực hiện theo trình tự:
Bước 1: Xác minh bản chất giao dịch
Kiểm tra hóa đơn thực tế có thuộc trường hợp bên thứ ba phát hành theo Điều 33 Thông tư 12/2019/TT-BCT không.
Bước 2: Kiểm tra lại ô số 7 và ô số 10
Xác định thông tin bên phát hành hóa đơn và số hóa đơn đã được khai như thế nào.
Bước 3: Thông báo cho supplier Trung Quốc
Gửi bản sao C/O, Invoice và nội dung cần kiểm tra để nhà xuất khẩu liên hệ đơn vị cấp C/O.
Bước 4: Đề nghị xử lý chứng từ hợp lệ
Không tự tích ô, chỉnh sửa bản scan, thay đổi nội dung bằng phần mềm hoặc sử dụng bản C/O đã bị can thiệp trái quy định.
Bước 5: Cập nhật phương án làm thủ tục nhập khẩu
Tùy tình trạng lô hàng và thời gian xử lý, doanh nghiệp lựa chọn hoàn thiện C/O trước khi khai báo hoặc xem xét phương án khai, nộp bổ sung phù hợp với quy định.
Cần lưu ý rằng thiếu dấu chọn Third Party Invoicing không mặc nhiên đồng nghĩa C/O chắc chắn bị từ chối trong mọi tình huống. Tuy nhiên, đây là thông tin phải được kê khai theo hướng dẫn và cần xử lý đúng thủ tục.
7. Form E 3 bên ghi số Invoice khác với tờ khai hải quan có sao không?
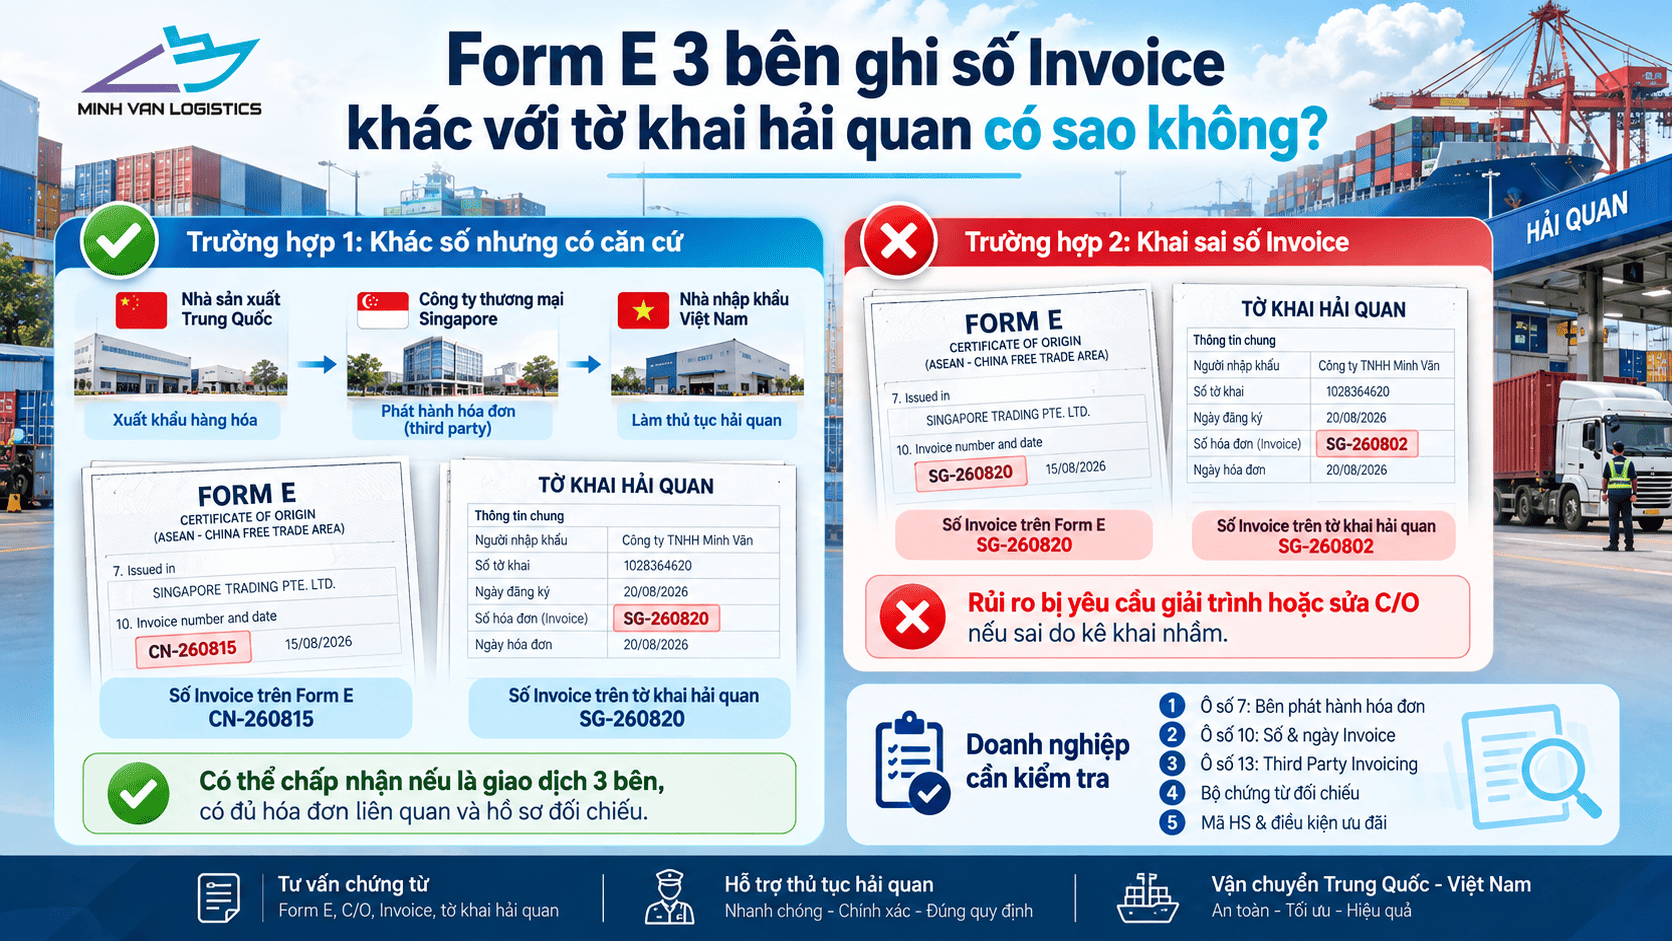
Doanh nghiệp phải phân biệt hai trường hợp.
Trường hợp 1: Khác số hóa đơn nhưng có căn cứ giao dịch ba bên
Ví dụ, Form E thể hiện số hóa đơn do nhà xuất khẩu Trung Quốc phát hành, trong khi tờ khai nhập khẩu căn cứ vào hóa đơn bán hàng của doanh nghiệp Singapore.
Trong giao dịch đủ điều kiện Third Party Invoicing, sự khác biệt về số hóa đơn có thể có cơ sở pháp lý theo Điều 33 Thông tư 12/2019/TT-BCT.
Doanh nghiệp cần chuẩn bị các hóa đơn liên quan và tài liệu giải thích mối liên hệ giữa hai giao dịch.
Trường hợp 2: Số hóa đơn bị sai do kê khai nhầm
Ví dụ, số hóa đơn phải khai là SG-260820 nhưng trên C/O lại ghi SG-260802 và không có căn cứ chứng minh số này thuộc giao dịch.
Đây có thể là lỗi thông tin chứng từ, không nên tự động xem là giao dịch hóa đơn bên thứ ba hợp lệ.
Cần yêu cầu nhà xuất khẩu xác minh và liên hệ cơ quan cấp C/O để xử lý.
Khác số Invoice do cơ chế hóa đơn bên thứ ba và sai số Invoice do đánh máy là hai tình huống khác nhau. Cách xử lý không nên đánh đồng.
8. Hàng đã về cảng nhưng Form E 3 bên chưa hợp lệ: Nên chờ hay thông quan?
Với những lô hàng cần nguyên liệu sản xuất gấp, việc chờ sửa Form E có thể khiến doanh nghiệp phát sinh chi phí lưu container, lưu bãi hoặc chậm giao hàng.
Trong trường hợp này, cần đánh giá đồng thời thời gian xử lý C/O, chênh lệch thuế dự kiến, chi phí lưu hàng và kế hoạch sản xuất.
Doanh nghiệp không nên mặc định cứ thiếu hoặc sai Form E thì bắt buộc phải giữ hàng tại cảng.
Nếu đáp ứng các điều kiện nhập khẩu khác, có thể cân nhắc thực hiện thủ tục hải quan theo mức thuế phù hợp tại thời điểm khai báo và xem xét bổ sung chứng từ xuất xứ theo quy định.
Tuy nhiên, việc được hưởng ưu đãi sau khi nộp bổ sung phụ thuộc vào tính hợp lệ của C/O và các điều kiện pháp luật.
Để đánh giá kỹ hơn phương án này, doanh nghiệp có thể tham khảo Form E chưa có khi tàu đến: Chờ giảm thuế hay chấp nhận tăng chi phí?.
Đây là vấn đề cần được các bộ phận Purchasing, Xuất nhập khẩu và Kế toán phối hợp giải quyết, thay vì chỉ thúc giục nhà cung cấp gửi chứng từ.
9. Năm sai lầm phổ biến khi nhập khẩu bằng Form E hóa đơn bên thứ ba
Nhầm nước phát hành Invoice với nước xuất xứ
Một công ty Singapore phát hành hóa đơn không có nghĩa hàng hóa có xuất xứ Singapore. Cần xác định nguồn gốc dựa trên quy tắc xuất xứ và hồ sơ sản xuất.
Chỉ kiểm tra ô số 13 mà bỏ qua ô số 7
Tích Third Party Invoicing là cần thiết nhưng chưa đủ. Thông tin tên và nước của bên phát hành hóa đơn vẫn phải được kiểm tra.
Cho rằng ô số 10 chỉ được ghi Invoice của bên thứ ba
Điều 33 cho phép khai số hóa đơn đầu tiên hoặc số hóa đơn bên thứ ba theo quy định. Doanh nghiệp cần xác định đúng chứng từ và bảo đảm khả năng đối chiếu.
Tự chỉnh sửa Form E khi phát hiện sai sót
Việc sửa chứng từ phải được thực hiện theo quy định về sửa đổi C/O. Không nên tự can thiệp vào file PDF hoặc bản giấy đã được cấp.
Tin rằng có Form E 3 bên là chắc chắn được miễn thuế
Mức thuế phải kiểm tra theo mã HS và biểu thuế áp dụng. Chẳng hạn, khi nhập khẩu đồ gia dụng từ Trung Quốc, doanh nghiệp vẫn cần phân loại từng nhóm sản phẩm và xác định điều kiện hưởng ưu đãi tương ứng.
10. Câu hỏi thường gặp về Form E có hóa đơn bên thứ ba
Form E có hóa đơn bên thứ ba là gì?
Đây là trường hợp hàng hóa sử dụng C/O Form E theo ACFTA, nhưng hóa đơn thương mại được phát hành bởi công ty bên thứ ba hoặc nhà xuất khẩu của nước thành viên ACFTA đại diện cho công ty đó, theo điều kiện quy định tại Điều 33 Thông tư 12/2019/TT-BCT.
Form E ba bên có được hưởng thuế nhập khẩu 0% không?
Có thể được áp dụng thuế suất ưu đãi đặc biệt nếu chứng từ hợp lệ, hàng hóa đáp ứng quy tắc xuất xứ và mã HS có mức thuế ACFTA tương ứng. Không phải mọi mặt hàng có C/O Form E đều được hưởng thuế 0%.
Hóa đơn do công ty Singapore phát hành có dùng Form E Trung Quốc được không?
Có thể, nếu giao dịch đáp ứng điều kiện hóa đơn bên thứ ba theo ACFTA và hàng hóa có xuất xứ phù hợp. Singapore thuộc ACFTA nhưng điều kiện cũng cho phép bên phát hành hóa đơn nằm ngoài khối.
Form E hóa đơn bên thứ ba phải tích ô nào?
Theo hướng dẫn kê khai, cần đánh dấu Third Party Invoicing tại ô số 13, ghi tên và nước của bên phát hành hóa đơn tại ô số 7 và khai thông tin hóa đơn ở ô số 10 theo quy định.
Form E 3 bên có bắt buộc ghi số Invoice của Singapore ở ô 10 không?
Không phải trong mọi trường hợp. Điều 33 cho phép sử dụng số hóa đơn đầu tiên hoặc hóa đơn của bên thứ ba, với điều kiện hồ sơ phù hợp quy định và có thể đối chiếu.
Bên phát hành Invoice có bắt buộc thuộc ASEAN hoặc Trung Quốc không?
Không. Theo quy định về Third Party Invoicing của ACFTA, bên phát hành hóa đơn có thể ở trong hoặc ngoài khối ACFTA, miễn giao dịch đáp ứng các điều kiện áp dụng.
Form E thiếu dấu tích Third Party Invoicing có bị bác không?
Việc thiếu dấu tích là sai lệch so với hướng dẫn kê khai và cần được xử lý. Khả năng chấp nhận C/O phụ thuộc vào hồ sơ cụ thể, kết quả kiểm tra và quy định áp dụng.
C/O Form E có hóa đơn bên thứ ba khác C/O giáp lưng không?
Có. Third Party Invoicing liên quan đến chủ thể phát hành hóa đơn thương mại; C/O giáp lưng (Movement Certificate) là cơ chế chứng nhận xuất xứ đối với hàng hóa qua nước thành viên trung gian theo các điều kiện riêng. Hai cơ chế không đồng nhất.
11. Doanh nghiệp nhập khẩu Trung Quốc nên kiểm tra Form E từ thời điểm nào?
Thời điểm kiểm tra hiệu quả nhất không phải khi hàng cập cảng, mà là khi doanh nghiệp chuẩn bị ký hợp đồng và thống nhất phương án giao dịch.
Ngay từ giai đoạn đặt hàng, bộ phận Purchasing cần xác định nhà sản xuất, nhà xuất khẩu, đơn vị phát hành hóa đơn và bên nhận hàng.
Trước khi hàng xuất khẩu, nên yêu cầu supplier cung cấp Commercial Invoice, Packing List và bản nháp C/O để kiểm tra những thông tin trọng yếu.
Với giao dịch ba bên, nên có thêm bước xác nhận riêng về ô số 7, ô số 10 và ô số 13 trước khi chứng từ được phát hành.
Đối với doanh nghiệp nhập khẩu nhiều lô hàng định kỳ, một quy trình kiểm tra nhất quán giúp hạn chế việc mỗi shipment lại phát sinh những câu hỏi giống nhau.
12. Minh Vân Logistics hỗ trợ doanh nghiệp xử lý chứng từ nhập khẩu Trung Quốc
Nhập khẩu hàng hóa qua công ty thương mại trung gian là hoạt động bình thường trong chuỗi cung ứng quốc tế. Tuy nhiên, việc có nhiều chủ thể tham gia cũng khiến bộ chứng từ phức tạp hơn.
Minh Vân Logistics cung cấp giải pháp vận chuyển quốc tế và hỗ trợ thủ tục nhập khẩu, giúp doanh nghiệp phối hợp kiểm tra hồ sơ chứng từ và chuẩn bị phương án giao nhận phù hợp với từng lô hàng.
Đối với các lô sử dụng C/O Form E có hóa đơn bên thứ ba, doanh nghiệp có thể trao đổi về tình trạng Invoice, Packing List, vận đơn, C/O và kế hoạch thông quan để được tư vấn hướng xử lý.
DOANH NGHIỆP ĐANG NHẬP HÀNG TRUNG QUỐC QUA CÔNG TY THƯƠNG MẠI TRUNG GIAN?
Form E có hóa đơn bên thứ ba, sai thông tin Invoice hoặc chưa rõ cách khai C/O?
Hãy gửi thông tin lô hàng và tình trạng chứng từ cho Minh Vân Logistics để được tư vấn phương án vận chuyển, thủ tục hải quan và báo giá phù hợp.
CÔNG TY CP GIAO NHẬN VẬN TẢI QUỐC TẾ MINH VÂN
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
Minh Vân Logistics – Đồng hành cùng doanh nghiệp trong vận tải quốc tế và thủ tục hải quan.
- Hàng Trung Quốc Đã Về Cảng Nhưng Thiếu Chứng Từ: Thứ Tự Xử Lý Để Tránh Chậm Thông Quan
- Máy Móc Cũ Có Được Nhập Khẩu Không? Điều Kiện Về Tuổi Thiết Bị, Chất Lượng Và Thủ Tục 2026
- Manifest Là Gì? Cách Khai Manifest Tránh Chậm Thông Quan Và Bị Phạt Hải Quan
- Nhập khẩu thép từ Trung Quốc: 7 điểm phải chốt trước khi đặt cọc để tránh đội chi phí
- Dịch Vụ Gửi Hàng Đi Úc (Sydney/Melbourne) Giá Rẻ, Bao Thủ Tục 2025