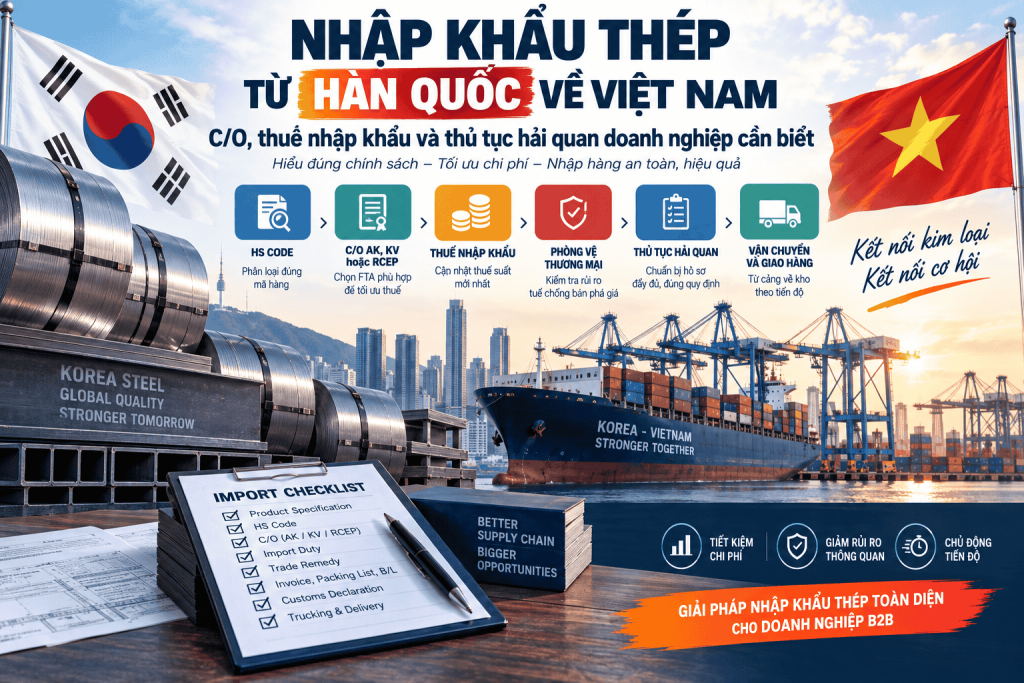
Nhập khẩu thép từ Hàn Quốc về Việt Nam có một lợi thế mà doanh nghiệp procurement rất dễ bỏ phí: cùng một nguồn hàng nhưng có thể liên quan tới VKFTA, AKFTA và RCEP.
Điều đó không có nghĩa doanh nghiệp cứ yêu cầu supplier cấp một C/O bất kỳ là sẽ được mức thuế tốt nhất.
Với một shipment HRC, CRC, galvanized steel, stainless steel, steel plate, pipe/tube hay steel profile, procurement cần kiểm tra theo đúng thứ tự:
Sản phẩm thực tế → HS Code → xuất xứ → FTA → C/O → thuế → phòng vệ thương mại → freight → customs → trucking.
Đặc biệt, có một lỗi rất phổ biến:
“Hàng Hàn Quốc thì lấy Form VK.”
Không hoàn toàn đúng.
Với hàng Hàn Quốc xuất sang Việt Nam theo VKFTA, mẫu C/O do phía Hàn Quốc cấp là Form KV; Thông tư 40/2015/TT-BCT quy định riêng mẫu VK do Việt Nam cấp và mẫu KV do Hàn Quốc cấp.
Đây là lý do doanh nghiệp nên kiểm tra FTA và chứng từ trước khi supplier phát hành C/O final, thay vì đợi container về Việt Nam mới phát hiện bộ chứng từ đang đi sai hướng.
Nếu doanh nghiệp đang xây toàn bộ kế hoạch shipment, việc nhập hàng nên được đặt trong cùng quy trình thủ tục nhập khẩu thép về Việt Nam để HS, thuế, C/O, hồ sơ, logistics quốc tế và trucking được xử lý như một chuỗi thống nhất.
Đây cũng là điểm Minh Vân Logistics tập trung khi hỗ trợ doanh nghiệp B2B: không chỉ nhận một bộ chứng từ để khai tờ khai, mà kết nối vận chuyển quốc tế với customs và giao hàng về kho theo tiến độ thực tế của shipment.
Vì sao Nhập khẩu thép từ Hàn Quốc về Việt Nam không nên chỉ nhìn giá FOB?
Một quotation từ supplier Hàn Quốc có thể rất rõ:
FOB Busan – USD X/MT
nhưng procurement vẫn chưa biết được:
mỗi tấn thép thực sự về tới nhà máy Việt Nam sẽ là bao nhiêu.
Cần cộng tiếp:
- Ocean Freight
- Local Charges
- Import Duty
- VAT
- Trade Remedy Duty nếu có
- Customs
- Trucking
- Handling/Unloading.
Vì vậy một supplier Hàn Quốc có FOB cao hơn một nguồn khác chưa chắc tạo landed cost cao hơn.
Nếu HS được hưởng thuế suất FTA tốt, freight hợp lý và shipment ít rủi ro phòng vệ thương mại hơn, kết quả sau cùng có thể hoàn toàn khác.
Doanh nghiệp B2B nên so:
Landed Cost/MT tại kho Việt Nam
thay vì chỉ:
FOB/MT.
1. Trước khi hỏi thuế, phải xác định chính xác loại thép
Không nên gửi cho customs broker:
“Thép Hàn Quốc, kiểm tra thuế giúp.”
Thông tin này chưa đủ.
Đối với steel cargo, doanh nghiệp nên có tối thiểu:
| Dữ liệu | Ví dụ |
|---|---|
| Product | Cold-Rolled Steel Coil |
| Grade | SPCC |
| Standard | JIS G3141 |
| Form | Coil |
| Thickness | 1.0 mm |
| Width | 1,219 mm |
| Surface | Uncoated |
| Origin | Korea |
| Manufacturer | Mill cụ thể |
| Weight | 7–10 MT/coil |
Với thép mạ cần thêm loại coating.
Với stainless steel cần chemical composition.
Với pipe/tube cần:
seamless/welded – OD – wall thickness – length.
Với steel profile cần:
section – dimensions – length – trạng thái gia công.
Vì sao những dữ liệu này ảnh hưởng trực tiếp đến tiền thuế?
Bởi:
Specification → HS Code → Import Duty → FTA → C/O → Trade Remedy.
Nếu bước đầu tiên chưa rõ, tất cả những con số phía sau chỉ là dự toán có độ tin cậy thấp.
Vì vậy trước ETD, Invoice, Packing List, MTC và specification nên được gom thành cùng một bộ hồ sơ nhập khẩu thép thay vì để purchasing, supplier và customs team giữ các phiên bản khác nhau.
2. HS Code thép Hàn Quốc không được xác định bằng country of origin
Nguồn Hàn Quốc không quyết định mã HS.
HS vẫn phụ thuộc vào bản chất hàng hóa.
Ví dụ cùng nhập từ Korea:
HRC
khác:
CRC
khác:
galvanized steel
khác:
stainless coil
khác:
steel pipe.
Thậm chí cùng stainless steel coil, việc:
width ≥ 600 mm
hay:
width < 600 mm
cũng có thể làm hướng classification thay đổi.
Doanh nghiệp nên chuẩn bị:
Product Specification + MTC + Dimensions + Manufacturing Condition
trước khi chốt HS dự kiến.
Supplier Hàn Quốc đưa HS có dùng luôn được không?
Nên coi là dữ liệu tham khảo.
Importer tại Việt Nam vẫn cần kiểm tra classification theo hàng hóa thực tế và danh mục áp dụng tại Việt Nam.
Một mã được supplier dùng thường xuyên tại Korea không phải lý do đủ để importer copy nguyên lên tờ khai Việt Nam.
Đặc biệt nếu PO mới thay đổi:
thickness
width
coating
hoặc:
product form.
3. Thuế nhập khẩu thép Hàn Quốc không có một mức chung
Không tồn tại một mức:
“Thuế thép Korea là X%.”
Thuế phải tính theo:
HS + xuất xứ + FTA + C/O + thời điểm đăng ký tờ khai.
Đối với Hàn Quốc, doanh nghiệp hiện có thể phải so các khung ưu đãi như:
VKFTA
AKFTA
và:
RCEP.
Việt Nam đang áp dụng Biểu thuế VKFTA giai đoạn 2022–2027 theo Nghị định 125/2022/NĐ-CP; AKFTA theo Nghị định 119/2022/NĐ-CP và văn bản sửa đổi; RCEP theo Nghị định 129/2022/NĐ-CP.
Điều đó tạo ra một bài toán rất có giá trị với procurement:
Cùng một HS, FTA nào phù hợp và tạo mức thuế tốt nhất cho shipment này?
Không nên để supplier tự chọn C/O chỉ vì đó là mẫu họ quen phát hành.
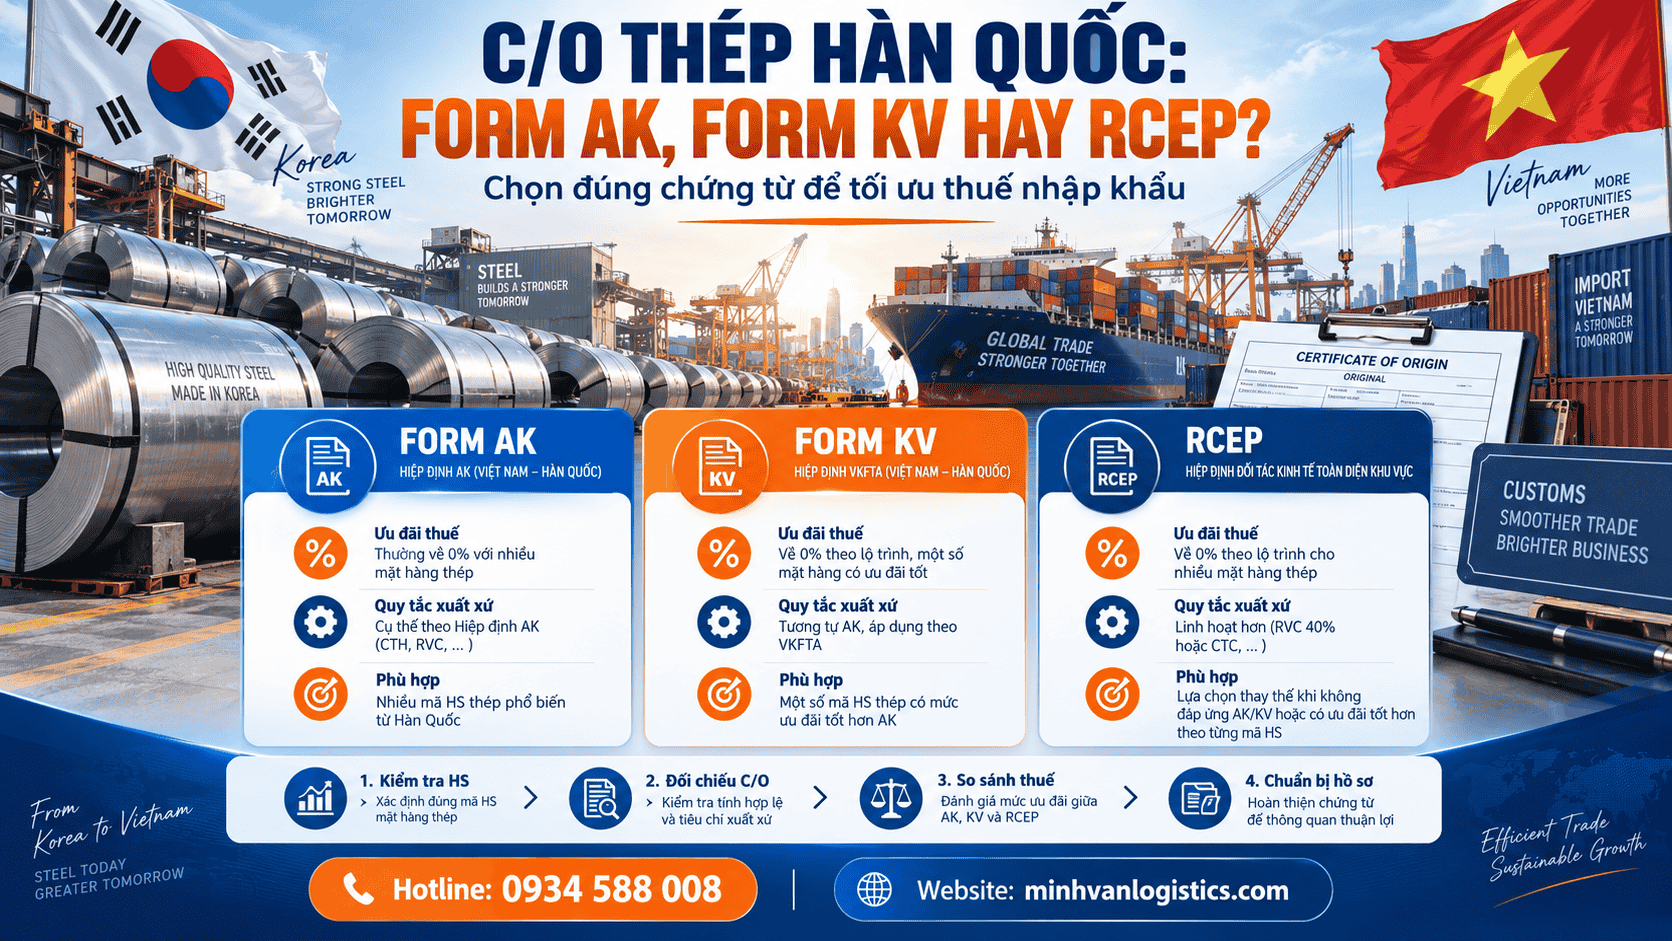
4. C/O thép Hàn Quốc: Form AK, Form KV hay RCEP?
Form AK – theo AKFTA
C/O mẫu AK được sử dụng trong khuôn khổ ASEAN – Korea FTA.
Từ ngày 1/5/2026, quy tắc xuất xứ AKFTA của Việt Nam được điều chỉnh bởi Thông tư 49/2025/TT-BCT; văn bản này hiện còn hiệu lực và có cả quy tắc cụ thể mặt hàng theo HS 2022 cùng mẫu C/O AK.
Doanh nghiệp muốn sử dụng ưu đãi AKFTA phải kiểm tra:
HS
quy tắc xuất xứ
C/O AK
đường vận chuyển
và các điều kiện áp dụng khác.
Form KV – theo VKFTA
Đây là điểm cần nhớ.
Hàng Hàn Quốc xuất khẩu sang Việt Nam theo VKFTA sử dụng C/O mẫu KV do phía Hàn Quốc cấp theo cơ chế của hiệp định.
Thông tư 40/2015/TT-BCT ghi rõ:
- mẫu VK do Việt Nam cấp;
- mẫu KV do Hàn Quốc cấp.
Vì vậy nếu import team nói với supplier Korea:
“Please issue Form VK”
thì nên kiểm tra lại cách gọi trước khi họ phát hành chứng từ.
RCEP
Hàn Quốc cũng là thành viên RCEP.
Thông tư 05/2022/TT-BCT quy định cơ chế chứng nhận xuất xứ RCEP, trong đó C/O phải chứa các thông tin tối thiểu như exporter, producer khi biết, importer/consignee, mô tả hàng hóa, HS 6 số và tiêu chí xuất xứ.
Biểu thuế RCEP của Việt Nam cho giai đoạn 2022–2027 được ban hành theo Nghị định 129/2022/NĐ-CP.
Vậy AK, KV hay RCEP tốt hơn?
Không có đáp án cố định.
Cần so theo đúng shipment:
| Câu hỏi | Cần kiểm tra |
|---|---|
| HS là gì? | Classification của sản phẩm |
| VKFTA bao nhiêu? | Thuế của đúng HS |
| AKFTA bao nhiêu? | Thuế của đúng HS |
| RCEP bao nhiêu? | Thuế của đúng HS |
| Quy tắc xuất xứ | Supplier/mill có đáp ứng không |
| Chứng từ | Supplier phát hành được loại nào |
| Trade remedy | Có khoản thuế bổ sung không |
Một mức thuế thấp trên biểu không có giá trị nếu sản phẩm không đáp ứng quy tắc xuất xứ tương ứng.
Ngược lại, một FTA supplier làm chứng từ rất thuận lợi nhưng thuế của HS đó không tốt bằng một FTA khác cũng chưa chắc là lựa chọn tối ưu.
Cách procurement nên làm
Không hỏi:
“Supplier có Form AK không?”
Hãy hỏi:
“Với HS này, AKFTA, VKFTA và RCEP chênh nhau thế nào, và supplier đáp ứng được quy tắc nào?”
Đây là cách đặt câu hỏi đúng từ góc nhìn landed cost.
5. C/O có rồi vẫn chưa được tính landed cost là final
Đây là lỗi khá phổ biến.
Procurement nhận được câu:
“Supplier confirmed C/O.”
và lập tức đưa mức thuế ưu đãi vào costing.
Nhưng “confirmed C/O” vẫn chưa đủ.
Cần kiểm tra:
C/O gì?
HS nào?
Origin Criterion nào?
Manufacturer nào?
Invoice nào?
Product description có khớp không?
Shipment route thế nào?
Draft C/O nên được kiểm tra trước khi phát hành
Với hàng thép giá trị cao, đây là một thao tác rất đáng làm.
Import team nên đối chiếu:
C/O draft ↔ Invoice ↔ Packing List ↔ MTC ↔ HS dự kiến.
Nếu supplier sửa Invoice Number nhưng quên sửa C/O, doanh nghiệp còn thời gian xử lý.
Nếu HS trên C/O khác định hướng classification tại Việt Nam, vấn đề cũng được phát hiện trước khi chứng từ final được phát hành.
6. Đừng bỏ qua phòng vệ thương mại chỉ vì hàng có C/O Hàn Quốc
Đây là điểm đặc biệt quan trọng với steel import.
FTA có thể giúp doanh nghiệp hưởng thuế nhập khẩu ưu đãi đặc biệt nếu đáp ứng điều kiện.
Nhưng FTA không có nghĩa:
“Không còn thuế chống bán phá giá.”
Hai cơ chế phải được kiểm tra riêng.
Một ví dụ rất thực tế: thép mạ Hàn Quốc
Ngày 14/8/2025, Bộ Công Thương ban hành Quyết định 2310/QĐ-BCT áp dụng thuế chống bán phá giá chính thức đối với một số sản phẩm thép mạ có xuất xứ từ Trung Quốc và Hàn Quốc. Cục Phòng vệ thương mại cho biết mức cao nhất đối với hàng Hàn Quốc là 15,67%; mức thực tế phụ thuộc phạm vi hàng hóa và doanh nghiệp sản xuất/xuất khẩu liên quan.
Điều này cho thấy một shipment có thể:
được ưu đãi thuế nhập khẩu theo FTA
nhưng đồng thời:
phải kiểm tra một khoản thuế phòng vệ thương mại riêng.
Không được kết luận chỉ bằng HS
Khi kiểm tra phòng vệ thương mại, doanh nghiệp phải xem:
Product Scope
HS
Specification
Country of Origin
Manufacturer
Exporter
Quyết định đang hiệu lực.
Vì vậy câu:
“Mã này có nằm trong danh sách không?”
chỉ là bước đầu.
Manufacturer cực kỳ quan trọng
Trong steel trade, seller có thể là trading company Hàn Quốc nhưng manufacturer là một mill khác.
Doanh nghiệp nên xác định rõ:
Seller ≠ Exporter ≠ Manufacturer
trong một số giao dịch.
MTC là tài liệu hữu ích để trace ngược về mill/heat và technical data của sản phẩm.
7. Trước khi ký PO, procurement nên lập 3 kịch bản thuế
Thay vì chỉ có một dòng landed cost, nên chạy:
Kịch bản A – MFN/không sử dụng ưu đãi
Đây là mức dự phòng nếu C/O ưu đãi không đáp ứng.
Kịch bản B – FTA dự kiến
Ví dụ:
AKFTA hoặc VKFTA hoặc RCEP
theo kết quả kiểm tra HS và xuất xứ.
Kịch bản C – Có trade remedy
Nếu commodity nằm trong nhóm cần kiểm tra phòng vệ, nên đưa thêm scenario.
Cách làm này giúp management biết:
best case
base case
và:
risk case.
Một PO vài trăm tấn thép không nên dựa trên duy nhất một con số thuế được supplier gửi qua email.
8. Hồ sơ nhập khẩu thép Hàn Quốc cần chuẩn bị những gì?
Một bộ hồ sơ thực tế thường cần quản lý các tài liệu/dữ liệu như:
- Commercial Invoice.
- Packing List.
- Bill of Lading.
- Contract/PO khi cần đối chiếu.
- C/O AK, KV hoặc chứng từ RCEP nếu sử dụng ưu đãi.
- Mill Test Certificate.
- Product Specification.
- HS dự kiến.
- Manufacturer information.
- Tài liệu chuyên ngành nếu commodity thuộc diện áp dụng.
Không phải tất cả chứng từ đều có vai trò giống nhau trong mọi shipment.
Điểm quan trọng là:
các tài liệu phải kể cùng một câu chuyện về hàng hóa.
Invoice nói CRC.
MTC nói grade khác.
C/O dùng một description khác.
Packing List lại không thể hiện coil size.
Đó là những chỗ import team nên xử lý trước ETA.
9. MTC của supplier Hàn Quốc nên kiểm tra những gì?
Với steel products, MTC không nên chỉ được lưu cho đủ folder.
Doanh nghiệp nên kiểm tra:
Manufacturer/Mill
Product
Grade
Standard
Heat Number
Chemical Composition
Mechanical Properties
Dimensions
và khả năng trace về coil/bundle thực tế.
Ví dụ supplier bán:
Stainless Steel SUS304
nhưng procurement chỉ có commercial invoice mà không có technical composition.
Nếu classification hoặc policy phụ thuộc vào material, việc thiếu technical data sẽ làm customs preparation yếu đi rất nhiều.
10. Freight Hàn Quốc – Việt Nam: đừng đợi cargo ready mới hỏi
Nguồn hàng Korea có thể xuất từ những cảng như Busan, Incheon, Gwangyang hoặc các cảng khác tùy vị trí mill/supplier.
Chi phí thực tế phụ thuộc vào:
POL
POD
20DC/40DC
cargo weight
carrier
schedule
cargo ready date.
Đặc biệt với thép nặng, doanh nghiệp không nên gửi yêu cầu:
“Busan – Hải Phòng, 1 container thép.”
Nên gửi:
Busan → Hải Phòng
CRC coil
4 × 20DC
25 MT/container
3 coils/container
Cargo ready: ngày X.
Lúc đó quotation mới đủ giá trị để procurement đưa vào costing.
Khi tính cước vận chuyển thép về Việt Nam, doanh nghiệp nên cộng cả local charges và trucking thay vì chỉ so Ocean Freight giữa các forwarder.
11. Steel coil Hàn Quốc nên dùng 20DC hay 40DC?
Không chọn chỉ theo CBM.
Với coil, vấn đề thường là weight.
Một 40DC có nhiều không gian hơn nhưng payload không tăng theo cùng tỷ lệ.
Vì vậy nhiều shipment coil nặng sẽ cần kiểm tra phương án 20DC trước.
Tuy nhiên quyết định phải dựa trên:
coil weight
coil dimensions
number of coils
container payload
packing plan
trucking tại Việt Nam.
Phải tính tới kho ngay từ đầu
Container thông quan xong vẫn phải được kéo về factory.
Nếu một coil nặng 10 MT nhưng kho chỉ có thiết bị nâng 5 MT, shipment vẫn gặp vấn đề dù freight và customs đều hoàn thành tốt.
Đây là lý do Minh Vân Logistics luôn ưu tiên kết nối:
International Freight → Customs → Trucking → Warehouse.
12. Thủ tục hải quan nên bắt đầu trước ETA
Một trong những cách import team tự tạo áp lực cho chính mình là:
ETA ngày mai → hôm nay mới chuyển chứng từ cho broker.
Với hàng thép, khoảng thời gian tàu chạy nên được sử dụng để kiểm tra:
Invoice
Packing List
B/L
C/O
MTC
Specification
HS
trade remedy status.
Nếu doanh nghiệp đã có booking hoặc ETA, việc đưa hồ sơ sớm vào dịch vụ khai báo hải quan nhập khẩu thép giúp customs preparation chạy song song với lịch tàu, thay vì bắt đầu khi container đã vào cảng.
Đây là điểm Minh Vân Logistics tạo giá trị thực tế
Nếu Minh Vân Logistics phụ trách cả freight và customs, dòng thông tin có thể đi theo:
Booking → B/L → ETD → ETA → Documents → Customs → Trucking.
Import team không phải tự chuyển ETA từ forwarder này sang broker khác rồi tiếp tục gọi một nhà xe thứ ba.
Có quotation từ supplier Hàn Quốc? Đừng chốt PO khi 4 ô này còn để trống
Trước khi đặt cọc, procurement nên có câu trả lời cho:
HS dự kiến: ______
FTA/C/O dự kiến: ______
Trade Remedy Status: ______
Estimated Landed Cost/MT: ______
Nếu một trong bốn ô vẫn là:
“Chưa biết.”
thì quotation chưa đủ để so nguồn hàng.
Kiểm tra shipment trước khi supplier cho hàng chạy
Doanh nghiệp đang có quotation hoặc PO thép từ Hàn Quốc có thể gửi qua form trên trang:
Tên hàng – Grade/Standard – Specification – HS supplier đề xuất – Manufacturer – Origin – Quantity – Incoterms – POL/POD – G.W. – Cargo Ready Date.
Nếu đã có:
MTC + Invoice draft + Packing List + C/O draft
nên gửi cùng để dữ liệu shipment được kiểm tra đồng bộ hơn.
Minh Vân Logistics có thể phối hợp theo phạm vi doanh nghiệp cần:
Vận chuyển quốc tế → hồ sơ → thủ tục hải quan → cảng → trucking về kho.
Điểm cần nhận không chỉ là một mức freight, mà là một phương án logistics phù hợp với chính shipment của doanh nghiệp.
13. FOB hay CIF khi mua thép từ Hàn Quốc?
Đây không phải câu hỏi có một đáp án cho mọi doanh nghiệp.
FOB phù hợp nếu doanh nghiệp muốn chủ động logistics
Buyer có thể kiểm soát tốt hơn:
carrier
schedule
freight
free time
đầu mối Việt Nam.
Khi có một logistics partner tại Việt Nam, FOB cũng tạo điều kiện kết nối freight với customs dễ hơn.
CIF đơn giản hơn ở bước mua hàng
Supplier tổ chức phần freight theo điều kiện giao hàng đã thỏa thuận.
Nhưng doanh nghiệp vẫn nên kiểm tra:
carrier
ETA
destination local charges
free time
đại lý đầu nhập.
Một CIF quote nhìn rất đẹp chưa chắc có tổng destination cost thấp.
14. 5 lỗi rất thường gặp khi nhập thép Hàn Quốc
Gọi nhầm Form KV thành Form VK
Với hàng Korea → Vietnam theo VKFTA, cần đặc biệt chú ý cách gọi mẫu C/O đúng theo quy định.
Chọn FTA theo thói quen
Supplier luôn làm AK không có nghĩa AK luôn cho phương án thuế tối ưu.
Chỉ kiểm tra import duty mà bỏ trade remedy
Đặc biệt rủi ro với commodity như một số steel coated products.
Không xác định actual manufacturer
Trading company không phải lúc nào cũng là steel mill.
Logistics và customs chạy riêng
Freight team chỉ quan tâm ETA; customs team chỉ biết shipment sau khi arrival notice xuất hiện.
Đây là mô hình dễ phát sinh khoảng trống vận hành nhất.
Câu hỏi thường gặp về Nhập khẩu thép từ Hàn Quốc về Việt Nam
Nhập khẩu thép từ Hàn Quốc về Việt Nam dùng C/O Form AK hay KV?
Cả hai có thể liên quan tùy FTA doanh nghiệp áp dụng. AK thuộc AKFTA; với hàng Hàn Quốc xuất sang Việt Nam theo VKFTA, C/O phía Hàn Quốc cấp là mẫu KV. Cần so thuế và quy tắc xuất xứ của đúng HS trước khi chọn.
Form VK có dùng cho thép Hàn Quốc nhập vào Việt Nam không?
Không nên gọi như vậy theo cơ chế VKFTA. Thông tư 40/2015/TT-BCT phân biệt mẫu VK do Việt Nam cấp và mẫu KV do Hàn Quốc cấp.
Hàn Quốc có dùng RCEP được không?
Có. Hàn Quốc là thành viên RCEP và Việt Nam có biểu thuế RCEP giai đoạn 2022–2027. Nhưng phải kiểm tra đúng HS, quy tắc xuất xứ và chứng từ tương ứng.
Có C/O Hàn Quốc thì thuế nhập khẩu thép chắc chắn 0% không?
Không. Mức thuế phụ thuộc vào đúng HS và biểu thuế FTA áp dụng. C/O cũng phải đáp ứng điều kiện xuất xứ của hiệp định.
Có C/O ưu đãi thì còn thuế chống bán phá giá không?
Có thể. Thuế FTA và phòng vệ thương mại là hai cơ chế khác nhau. Một số thép mạ có xuất xứ Hàn Quốc đang thuộc biện pháp chống bán phá giá chính thức theo Quyết định 2310/QĐ-BCT, tùy phạm vi hàng hóa và nhà sản xuất/xuất khẩu.
Supplier Hàn Quốc đã cung cấp HS thì có cần kiểm tra lại?
Có. Importer nên đối chiếu với specification, MTC và classification áp dụng tại Việt Nam.
Có cần MTC khi nhập thép Hàn Quốc không?
Không nên coi MTC là “giấy thông quan bắt buộc chung” cho mọi thép, nhưng đây là supporting document rất giá trị để xác định mill, grade, composition, heat number và specification.
Steel coil Hàn Quốc thường đi 20DC hay 40DC?
Nhiều shipment coil nặng phù hợp 20DC hơn, nhưng phải tính theo payload, trọng lượng từng coil và phương án trucking thực tế.
Mua CIF rồi có cần Minh Vân Logistics không?
Có thể vẫn cần. Minh Vân Logistics có thể hỗ trợ phần đầu Việt Nam như hồ sơ, khai hải quan, phối hợp cảng và trucking theo phạm vi shipment.
Minh Vân Logistics có thể làm cả freight Korea – Vietnam và customs không?
Tùy tuyến và shipment, Minh Vân Logistics có thể phối hợp logistics quốc tế cùng thủ tục hải quan và trucking, giúp doanh nghiệp giảm số đầu mối phải tự quản lý.
Điểm mạnh của Minh Vân Logistics với doanh nghiệp nhập thép Hàn Quốc
Với Korea shipment, giá trị không nằm ở việc tìm được một hãng tàu.
Cũng không chỉ nằm ở việc mở được một tờ khai.
Điểm khó là làm sao các quyết định:
HS → FTA → C/O → Freight → Customs → Trucking
không mâu thuẫn với nhau.
Đây chính là khoảng trống Minh Vân Logistics tập trung xử lý.
Hiểu shipment từ commodity, không bắt đầu bằng số container
Khách hàng có thể cung cấp:
Grade – Standard – MTC – Dimensions – Weight – Manufacturer.
Những dữ liệu này giúp logistics và customs hiểu cùng một sản phẩm.
Thế mạnh logistics quốc tế
Với doanh nghiệp mua FOB, Minh Vân Logistics có thể phối hợp vận chuyển quốc tế từ Hàn Quốc về Việt Nam theo tuyến và equipment phù hợp.
Nhờ đó procurement có thể đưa:
FOB + freight + local logistics
vào costing trước khi chốt PO.
Thế mạnh thủ tục hải quan
Không chỉ truyền dữ liệu Invoice/Packing List.
Các chứng từ như:
C/O – MTC – Specification – B/L
có thể được đưa vào cùng workflow chuẩn bị shipment.
Điều này đặc biệt hữu ích khi doanh nghiệp cần so AK, KV hoặc RCEP trước khi mở tờ khai.
Customs gắn trực tiếp với ETA
Khi freight và customs được phối hợp trong cùng chuỗi, tàu thay đổi lịch không còn là thông tin nằm riêng ở forwarder.
Customs team có thể điều chỉnh tiến độ chuẩn bị dựa trên ETA thực tế.
Trucking được tính trước khi container release
Với steel coil hoặc steel plate nặng, Minh Vân Logistics có thể đưa G.W., container type và địa chỉ giao vào kế hoạch vận chuyển nội địa từ sớm.
Không cần chờ:
“Tờ khai thông quan rồi, giờ tìm xe.”
Phù hợp với doanh nghiệp nhập khẩu định kỳ
Với cùng supplier Korea, commodity và grade được nhập lặp lại, doanh nghiệp có thể từng bước chuẩn hóa:
Supplier → Product Data → HS → FTA/C/O → Booking → Documents → Customs → Delivery.
Giá trị dài hạn nằm ở việc shipment sau không phải bắt đầu từ số 0.
Minh Vân Logistics – kết nối từ supplier Hàn Quốc đến kho doanh nghiệp Việt Nam
Một shipment thép Hàn Quốc hiệu quả cần nhiều hơn mức giá mua tốt.
Doanh nghiệp cần:
đúng commodity
đúng HS
chọn đúng FTA
chuẩn bị đúng C/O
kiểm tra phòng vệ thương mại
kiểm soát freight
chủ động customs
và:
có phương án trucking phù hợp.
Với thế mạnh kết hợp LOGISTICS QUỐC TẾ + THỦ TỤC HẢI QUAN + TRUCKING, Minh Vân Logistics hướng tới trở thành một đầu mối xuyên suốt cho doanh nghiệp B2B nhập khẩu thép thay vì chỉ xử lý một công đoạn riêng lẻ.
Khi hàng vẫn đang ở Hàn Quốc, logistics có thể được lên kế hoạch.
Khi tàu đang chạy, chứng từ có thể được chuẩn bị.
Khi hàng sắp đến Việt Nam, customs và trucking đã có timeline.
Đó là cách một shipment được quản lý chủ động hơn từ supplier đến warehouse.
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
- Dịch Vụ Khai Báo Hải Quan Sân Bay Nội Bài | Minh Vân Logistics
- Dịch Vụ Nhập Khẩu Đồ Gia Dụng 2026: 7 Việc Minh Vân Logistics Có Thể Hỗ Trợ Doanh Nghiệp
- Case Study: Nhập Khẩu Vải Từ Trung Quốc Về Hải Phòng
- Nhập Khẩu Đồ Gia Dụng Từ Trung Quốc 2026: Vận Chuyển, Hải Quan, Thuế Và C/O
- Luồng Xanh Vàng Đỏ Là Gì? Giải Mã Cơ Chế Phân Luồng Hải Quan Doanh Nghiệp Cần Biết