Trong quá trình nhập khẩu hàng hóa từ Trung Quốc về Việt Nam, C/O Form E là chứng từ quan trọng giúp doanh nghiệp chứng minh xuất xứ hàng hóa để đề nghị hưởng thuế suất nhập khẩu ưu đãi đặc biệt theo Hiệp định Thương mại tự do ASEAN – Trung Quốc (ACFTA). Tuy nhiên, chỉ một sai sót ở số hóa đơn thương mại (Invoice Number) cũng có thể khiến doanh nghiệp phải giải trình, bổ sung chứng từ hoặc đối mặt với nguy cơ không được chấp nhận ưu đãi thuế quan.
Form E sai số Invoice nên sửa trước hay sau khi hàng về cảng? Câu trả lời là nên yêu cầu sửa ngay khi phát hiện, ưu tiên hoàn tất trước khi đăng ký tờ khai hải quan nhập khẩu. Nếu hàng đã về cảng, doanh nghiệp vẫn có thể phối hợp với nhà xuất khẩu và cơ quan cấp C/O để xử lý. Trong một số trường hợp, C/O được sửa hoặc cấp thay thế còn có thể nộp bổ sung sau thông quan nếu đáp ứng điều kiện pháp luật.
Điều quan trọng là phải xác định chính xác loại sai sót, tình trạng thông quan và mức độ ảnh hưởng đến việc đối chiếu chứng từ.
📞 Hotline tư vấn nhanh: 0934 588 008
1. Form E sai số Invoice là lỗi gì?
C/O Form E (Certificate of Origin Form E) là giấy chứng nhận xuất xứ được sử dụng trong khuôn khổ ACFTA. Chứng từ này thể hiện những thông tin cơ bản như nhà xuất khẩu, người nhận hàng, mô tả hàng hóa, tiêu chí xuất xứ, số hóa đơn thương mại và thông tin vận chuyển.
Số Invoice thường được khai tại ô số 10 của C/O mẫu E. Đây là thông tin giúp cơ quan hải quan đối chiếu giấy chứng nhận xuất xứ với hóa đơn thương mại và các chứng từ liên quan.
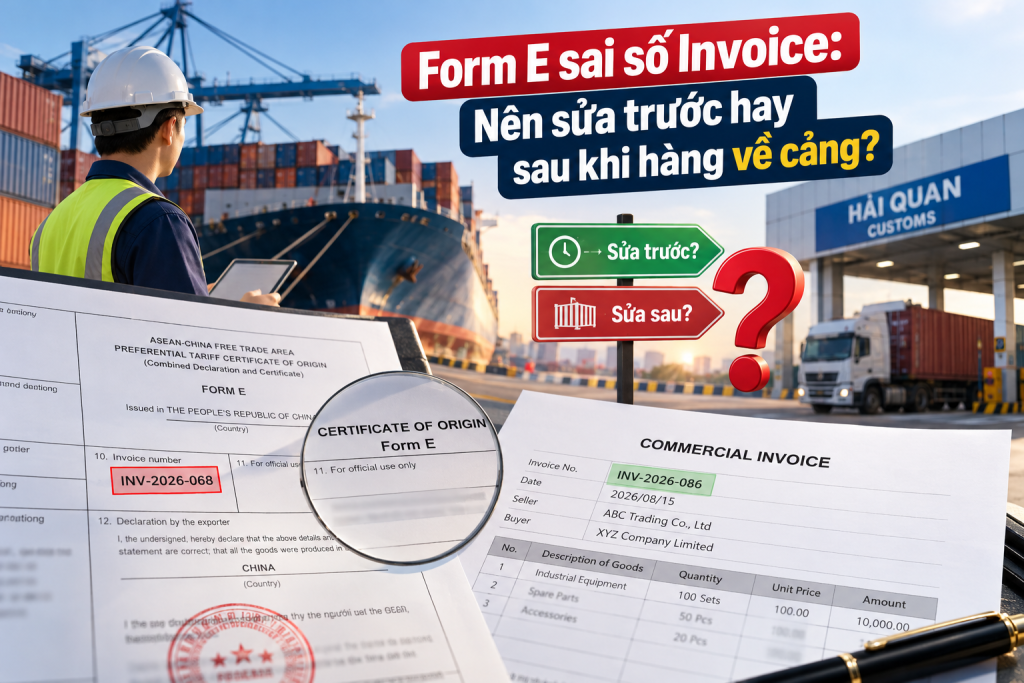
Form E sai số Invoice xảy ra khi số hóa đơn trên C/O không phù hợp với số hóa đơn thực tế của lô hàng nhập khẩu.
Một số tình huống thường gặp:
- Invoice thực tế là INV-2026-086 nhưng Form E ghi INV-2026-068.
- Số Invoice bị thiếu một ký tự, sai chữ hoặc đảo vị trí số.
- Shipper sử dụng số hóa đơn dự thảo để làm C/O nhưng sau đó phát hành hóa đơn chính thức với số khác.
- C/O ghi số Invoice của một lô hàng khác.
- Giao dịch có hóa đơn do bên thứ ba phát hành nhưng thông tin trên C/O chưa được khai báo phù hợp.
Đối với doanh nghiệp lần đầu nhập khẩu từ Trung Quốc, việc tìm hiểu quy trình xin C/O Form E sẽ giúp chủ động kiểm tra chứng từ và hạn chế những sai sót trước khi hàng xuất khẩu.
2. Form E sai số Invoice có bị hải quan từ chối không?
Form E sai số Invoice không đồng nghĩa với việc chắc chắn bị từ chối, nhưng cũng không có nghĩa doanh nghiệp được tự động bỏ qua lỗi này.
Cơ quan hải quan có thể kiểm tra sự phù hợp giữa C/O, Commercial Invoice, Packing List, vận đơn và thông tin khai báo nhập khẩu để xác định tính hợp lệ của chứng từ xuất xứ.
Khả năng chấp nhận phụ thuộc vào bản chất sai sót, mức độ ảnh hưởng đến việc xác định lô hàng, kết quả kiểm tra và các quy định áp dụng.
Chẳng hạn, nếu số Invoice chỉ sai một ký tự trong khi tên hàng, số lượng, nhà xuất khẩu và những thông tin nhận diện khác đều thống nhất, doanh nghiệp có thể cung cấp tài liệu giải trình để cơ quan hải quan xem xét.
Ngược lại, nếu số Invoice trên C/O thuộc một giao dịch khác, kèm theo những sai lệch về người bán hoặc hàng hóa, rủi ro bị yêu cầu xác minh hoặc từ chối ưu đãi thuế quan sẽ cao hơn.
Vì vậy, thay vì chỉ hỏi Form E sai Invoice có bị bác không, doanh nghiệp nên xác định lỗi đó có làm mất khả năng liên hệ C/O với lô hàng thực tế hay không.
3. Nên sửa Form E trước hay sau khi hàng về cảng?
Đây là câu hỏi quan trọng nhất khi doanh nghiệp phát hiện sai số hóa đơn trên C/O.
3.1. Trường hợp phát hiện lỗi trước khi hàng về cảng
Khuyến nghị: Yêu cầu sửa ngay, không đợi hàng cập cảng.
Khi hàng đang vận chuyển từ Trung Quốc về Việt Nam, doanh nghiệp nên chủ động liên hệ shipper để kiểm tra lại thông tin C/O với bộ chứng từ thương mại.
Nếu xác định số Invoice trên C/O bị sai, nhà xuất khẩu cần liên hệ cơ quan cấp C/O tại nước xuất khẩu để thực hiện thủ tục sửa đổi hợp lệ hoặc đề nghị cấp chứng từ thay thế nếu phù hợp.
Việc xử lý sớm mang lại nhiều lợi ích:
- Có thêm thời gian để cơ quan cấp C/O kiểm tra và xử lý sai sót.
- Hạn chế nguy cơ chậm hoàn tất hồ sơ khi hàng cập cảng.
- Giảm khả năng phát sinh chi phí lưu container, lưu bãi do vướng mắc chứng từ.
- Tăng cơ hội hoàn thiện hồ sơ đề nghị hưởng thuế nhập khẩu ưu đãi đặc biệt ngay tại thời điểm thông quan.
Tuy nhiên, doanh nghiệp cần phân biệt thời điểm hàng đến cảng và thời điểm làm thủ tục hải quan. Hàng đã cập cảng không có nghĩa tờ khai nhập khẩu đã được đăng ký hoặc hàng đã thông quan.
Những doanh nghiệp thường xuyên nhập khẩu hàng Trung Quốc theo điều kiện FOB nên thống nhất với nhà cung cấp về thời hạn gửi Invoice, Packing List và bản nháp C/O để kiểm tra trước khi tàu khởi hành.
3.2. Trường hợp hàng đã về cảng nhưng chưa mở tờ khai
Khuyến nghị: Ưu tiên xử lý C/O trước khi khai báo nếu tiến độ cho phép.
Đây vẫn là giai đoạn thuận lợi để doanh nghiệp khắc phục lỗi vì các thông tin trên tờ khai chưa được chính thức đăng ký.
Nhân viên chứng từ cần nhanh chóng xác nhận với shipper:
- Thời gian dự kiến sửa hoặc cấp thay thế C/O.
- Hình thức nhận chứng từ sau khi sửa.
- Khả năng xác minh tính hợp lệ của C/O đã điều chỉnh.
- Những chứng từ bổ sung cần cung cấp để giải thích sự khác biệt.
Đồng thời, doanh nghiệp phải cân nhắc thời gian miễn lưu container, lưu bãi và kế hoạch nhận hàng.
Nếu thời gian xử lý kéo dài, việc tiếp tục chờ C/O có thể không phải phương án kinh tế nhất.
Trên thực tế, tình huống này có nhiều điểm tương đồng với trường hợp Form E chưa có khi tàu đến. Doanh nghiệp cần cân nhắc giữa việc chờ hoàn thiện chứng từ và chi phí phát sinh nếu chậm nhận hàng.
3.3. Trường hợp hàng đã về cảng và cần thông quan gấp
Doanh nghiệp có thể xem xét thông quan trước và bổ sung C/O sau, nếu lô hàng thuộc trường hợp pháp luật cho phép.
Theo Điều 12 Thông tư 33/2023/TT-BTC, đối với hàng nhập khẩu đề nghị hưởng thuế suất ưu đãi đặc biệt, khi chưa có chứng từ chứng nhận xuất xứ tại thời điểm làm thủ tục hải quan, hàng hóa có thể được áp dụng thuế suất nhập khẩu ưu đãi hoặc thông thường và thông quan theo quy định. Việc khai, nộp bổ sung C/O được thực hiện trong thời hạn pháp luật quy định.
Đối với C/O Form E thuộc ACFTA, thời hạn nộp bổ sung theo quy định chung là một năm kể từ ngày đăng ký tờ khai hải quan, đồng thời chứng từ phải còn hiệu lực và đáp ứng các điều kiện tương ứng.
Điều đó không có nghĩa mọi C/O sai số Invoice đều chắc chắn được chấp nhận sau thông quan. Doanh nghiệp vẫn phải hoàn thiện chứng từ hợp lệ để được cơ quan hải quan xem xét.
Đối với những lô hàng có giá trị lớn, cần so sánh chi phí chậm nhận hàng với khoản thuế chênh lệch có thể phát sinh để lựa chọn phương án phù hợp.
3.4. Trường hợp đã thông quan mới phát hiện Form E sai Invoice
Doanh nghiệp cần kiểm tra tình trạng sử dụng C/O trên tờ khai và hồ sơ thuế đã thực hiện.
Nếu chưa được áp dụng thuế suất ưu đãi đặc biệt, doanh nghiệp có thể phối hợp với shipper xử lý C/O và thực hiện thủ tục khai bổ sung, nộp chứng từ, đề nghị xử lý số thuế nộp thừa khi đáp ứng điều kiện.
Nếu C/O đã được sử dụng để hưởng ưu đãi nhưng sau đó phát hiện sai sót, cần rà soát hồ sơ, đánh giá nghĩa vụ khai bổ sung và liên hệ cơ quan hải quan khi cần thiết.
Không nên mặc định rằng hàng đã thông quan thì lỗi trên C/O không còn ảnh hưởng. Chứng từ xuất xứ vẫn có thể được kiểm tra trong hoạt động kiểm tra sau thông quan.
Form E Sai Số Invoice? Đừng Để Chậm Thông Quan, Phát Sinh Chi Phí!
C/O Form E sai thông tin có thể khiến doanh nghiệp gặp khó khăn khi làm thủ tục hải quan, ảnh hưởng đến tiến độ nhận hàng và ưu đãi thuế nhập khẩu.
Minh Vân Logistics hỗ trợ tư vấn phương án xử lý chứng từ, khai báo hải quan và vận chuyển hàng hóa quốc tế, giúp doanh nghiệp hạn chế rủi ro và tối ưu chi phí.
Điền thông tin vào biểu mẫu bên dưới để nhận tư vấn và báo giá phù hợp với lô hàng của bạn!
4. Bảng so sánh cách xử lý Form E sai Invoice theo từng thời điểm
| Thời điểm phát hiện | Phương án đề xuất | Vấn đề cần chú ý |
|---|---|---|
| Hàng chưa rời Trung Quốc | Sửa C/O trước khi giao hàng nếu có thể | Kiểm tra lại toàn bộ chứng từ |
| Hàng đang trên đường vận chuyển | Yêu cầu shipper xử lý ngay | Theo dõi thời gian sửa C/O |
| Hàng đã cập cảng, chưa mở tờ khai | Ưu tiên hoàn thiện C/O | Cân đối chi phí lưu bãi |
| Hàng cần thông quan gấp | Xem xét nộp bổ sung C/O sau | Thuế tạm áp dụng và điều kiện bổ sung |
| Hàng đã thông quan | Rà soát thủ tục khai bổ sung | Hiệu lực C/O và hồ sơ thuế |
Nguyên tắc thực tế: Càng phát hiện sớm, doanh nghiệp càng có nhiều phương án xử lý và ít chịu áp lực về chi phí.
5. Quy trình xử lý Form E sai số Invoice từ Trung Quốc
Bước 1: Đối chiếu lại bộ chứng từ nhập khẩu
Doanh nghiệp cần kiểm tra tối thiểu các chứng từ gồm Commercial Invoice, Packing List, Bill of Lading và C/O Form E.
Đặc biệt phải xác định số Invoice nào là số chính thức của giao dịch.
Không nên yêu cầu sửa C/O ngay khi chưa xác minh vì đôi khi sai sót nằm ở bản Invoice gửi cho nhà nhập khẩu chứ không phải trên C/O.
Bước 2: Phân loại mức độ sai sót
Nếu chỉ là lỗi đánh máy, cần xác định khả năng cơ quan hải quan chấp nhận giải trình hoặc yêu cầu chứng từ sửa đổi.
Nếu Invoice Number thuộc một giao dịch khác, cần rà soát thêm các thông tin liên quan để bảo đảm C/O được cấp đúng cho lô hàng thực tế.
Trường hợp có bên thứ ba phát hành hóa đơn, doanh nghiệp phải kiểm tra quy định về Third Party Invoicing trước khi kết luận rằng C/O bị sai.
Bước 3: Liên hệ shipper và cơ quan cấp C/O
Nhà nhập khẩu tại Việt Nam không được tự ý chỉnh sửa nội dung của C/O.
Theo Điều 20 Thông tư 12/2019/TT-BCT, việc sửa sai trên C/O mẫu E không được thực hiện bằng cách tùy tiện tẩy xóa hoặc viết chèn. Các nội dung sửa đổi phải được người có thẩm quyền chấp thuận và cơ quan cấp C/O xác nhận theo quy định.
Do đó, doanh nghiệp nên yêu cầu shipper liên hệ trực tiếp đơn vị đã cấp C/O để xác định thủ tục sửa đổi phù hợp.
Bước 4: Kiểm tra chứng từ sau khi sửa
Khi nhận C/O đã sửa hoặc cấp thay thế, không nên chỉ xem lại số Invoice.
Doanh nghiệp cần đối chiếu thêm tên nhà xuất khẩu, người nhận hàng, mô tả hàng hóa, số lượng, trọng lượng, tiêu chí xuất xứ, ngày cấp và các thông tin liên quan.
Việc sửa được một lỗi nhưng phát sinh lỗi khác có thể làm thời gian xử lý hồ sơ kéo dài hơn.
Bước 5: Hoàn thiện khai báo hải quan
Căn cứ tình trạng thực tế của lô hàng, doanh nghiệp thực hiện khai báo, khai bổ sung hoặc nộp chứng từ chứng nhận xuất xứ theo quy định.
Nếu lô hàng đã được thông quan với mức thuế không có ưu đãi đặc biệt, doanh nghiệp cần kiểm tra điều kiện xử lý số thuế nộp thừa sau khi C/O hợp lệ được chấp nhận.
6. Form E sai Invoice có làm mất ưu đãi thuế nhập khẩu không?
Rủi ro đáng quan tâm nhất khi C/O Form E sai thông tin không chỉ nằm ở việc phải bổ sung chứng từ mà còn ở khoản thuế nhập khẩu ưu đãi đặc biệt doanh nghiệp dự kiến được hưởng.
Ví dụ minh họa:
Một doanh nghiệp nhập khẩu lô hàng có trị giá tính thuế giả định là 1 tỷ đồng.
- Thuế suất nhập khẩu ưu đãi (MFN) giả định: 10%.
- Thuế suất nhập khẩu ưu đãi đặc biệt ACFTA giả định: 0%.
- Thuế nhập khẩu theo mức MFN: 100 triệu đồng.
- Thuế nhập khẩu theo mức ACFTA: 0 đồng.
Nếu C/O không được chấp nhận để áp dụng ưu đãi, khoản chênh lệch thuế nhập khẩu trong ví dụ có thể lên tới 100 triệu đồng.
Đây chỉ là phép tính minh họa. Thuế suất thực tế phụ thuộc vào mã HS, thời điểm nhập khẩu, biểu thuế và các điều kiện áp dụng của từng mặt hàng; chưa tính các nghĩa vụ thuế khác.
Trong trường hợp doanh nghiệp đã nộp thuế theo mức không ưu đãi đặc biệt và sau đó hoàn thiện được C/O hợp lệ, việc xử lý khoản thuế nộp thừa phải thực hiện theo đúng quy định.
Chính vì vậy, với những lô hàng có mức chênh lệch thuế lớn, doanh nghiệp không nên xem lỗi Invoice trên Form E là vấn đề nhỏ có thể bỏ qua.
7. Những sai lầm cần tránh khi sửa C/O Form E
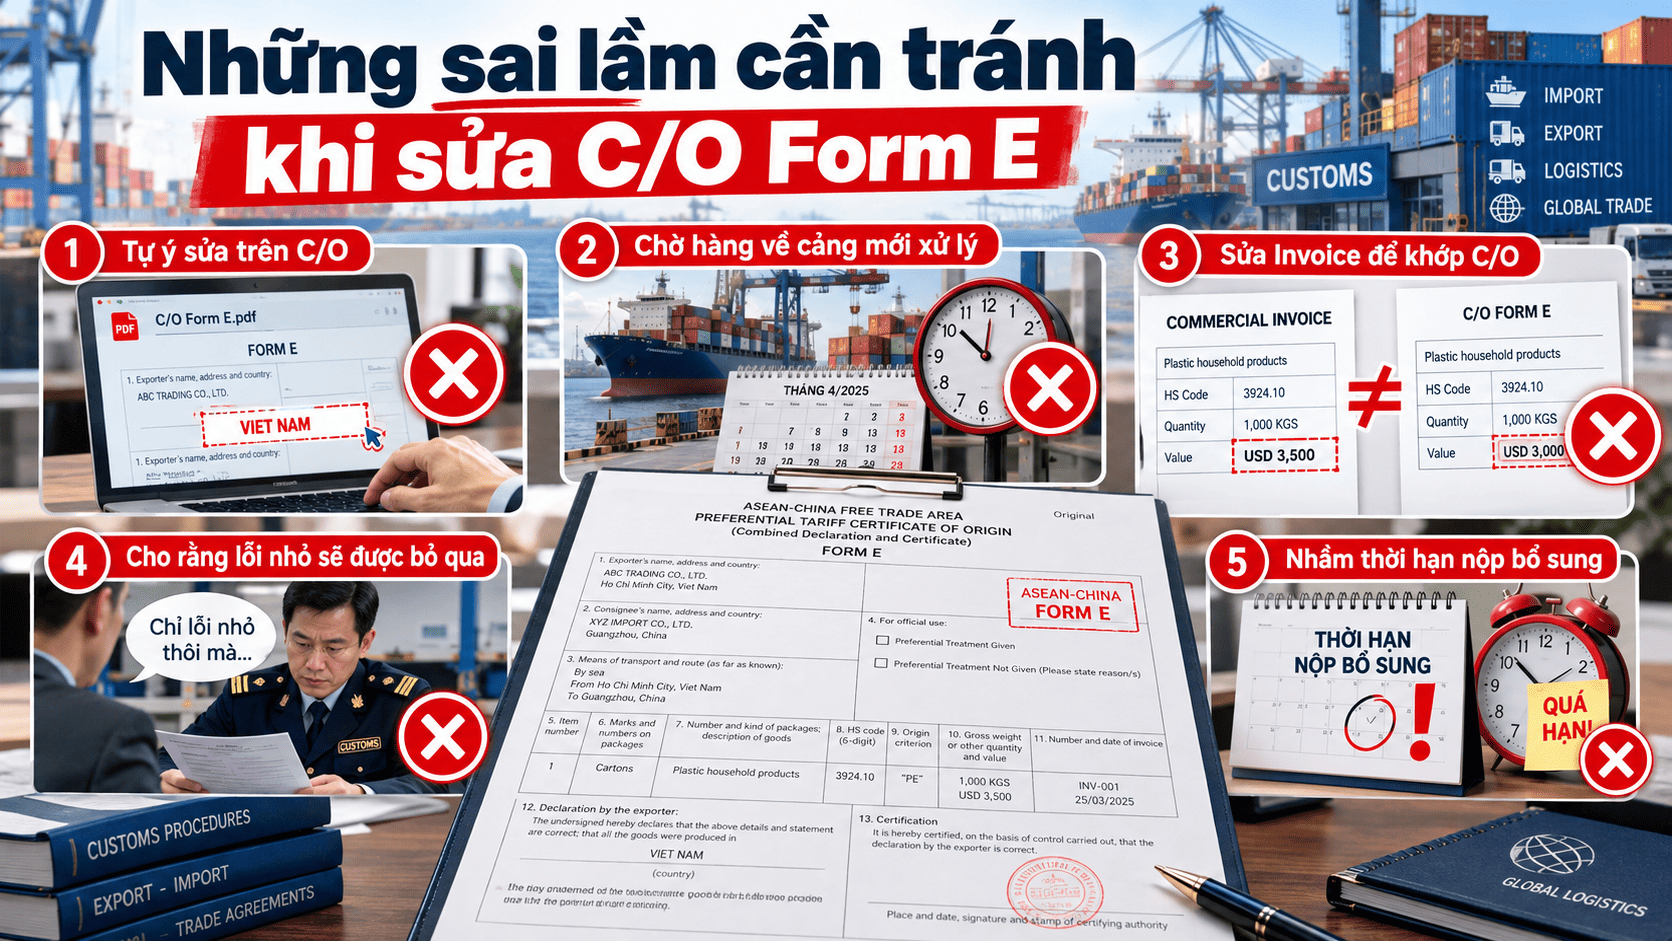
Tự chỉnh sửa số Invoice trên file PDF hoặc bản scan
Việc thay đổi nội dung chứng từ bằng phần mềm chỉnh sửa không thay thế được thủ tục sửa đổi hợp lệ của cơ quan cấp C/O.
Yêu cầu nhà xuất khẩu sửa Invoice để khớp với C/O mà không kiểm tra giao dịch
Commercial Invoice phải phản ánh đúng giao dịch thực tế. Không nên thay đổi hóa đơn chỉ nhằm hợp thức hóa chứng từ sai.
Chờ đến khi hàng cập cảng mới thông báo cho shipper
Việc chậm trao đổi có thể làm mất khoảng thời gian thuận lợi để xử lý chứng từ trước khi mở tờ khai.
Cho rằng mọi sai số Invoice đều được bỏ qua
Khả năng chấp nhận phụ thuộc vào tính chất lỗi và kết quả đối chiếu hồ sơ. Không có cơ sở để mặc định tất cả sai sót về số Invoice đều là lỗi không đáng kể.
Nhầm lẫn giữa thời hạn cấp C/O và thời hạn nộp bổ sung C/O
Đây là hai vấn đề pháp lý khác nhau. Quy định cấp C/O sau thời điểm giao hàng không thể được hiểu là doanh nghiệp được nộp bổ sung C/O bất cứ lúc nào.
Doanh nghiệp không nên tách việc kiểm tra số Invoice khỏi những thông tin còn lại trên bộ chứng từ. Với hàng hóa có nhiều model và quy cách, những sai lệch về mã HS và mô tả hàng hóa cũng cần được rà soát trước khi khai báo.
8. Căn cứ pháp lý khi xử lý Form E sai số Invoice
Doanh nghiệp nên tham khảo hai văn bản quan trọng:
Thông tư 12/2019/TT-BCT của Bộ Công Thương
Quy định về quy tắc xuất xứ hàng hóa trong khuôn khổ ACFTA, bao gồm việc cấp C/O mẫu E, xử lý sai sót và các yêu cầu liên quan đến chứng từ xuất xứ.
Trong đó, Điều 20 quy định nguyên tắc sửa đổi C/O mẫu E thông qua người có thẩm quyền và cơ quan cấp C/O.
Thông tư 33/2023/TT-BTC của Bộ Tài chính
Quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu, bao gồm khai và nộp chứng từ xuất xứ, thời hạn nộp bổ sung, kiểm tra và xác minh xuất xứ.
Đặc biệt, Điều 11 và Điều 12 là những nội dung cần đối chiếu khi doanh nghiệp phải khai bổ sung thông tin hoặc nộp C/O sau thời điểm làm thủ tục hải quan.
Cần lưu ý quy định về sửa đổi C/O và quy định về nộp bổ sung C/O là hai thủ tục khác nhau. Doanh nghiệp phải đáp ứng cả yêu cầu về tính hợp lệ của chứng từ lẫn thời hạn khai, nộp theo quy định.
9. Câu hỏi thường gặp về Form E sai số Invoice
Form E sai một số trong Invoice có cần sửa không?
Doanh nghiệp nên yêu cầu kiểm tra và xử lý sớm. Việc có cần C/O sửa đổi hay có thể được xem xét trên cơ sở giải trình phụ thuộc vào tính chất sai sót và yêu cầu của cơ quan hải quan.
Hàng đã về cảng mới phát hiện C/O Form E sai Invoice thì sao?
Hàng đã về cảng vẫn có thể xử lý lỗi C/O. Doanh nghiệp cần liên hệ shipper, xác định tình trạng tờ khai và cân nhắc sửa chứng từ trước khi làm thủ tục hoặc nộp bổ sung theo quy định.
Có thể sửa Form E sau khi hàng đã thông quan không?
Có thể thực hiện thủ tục xử lý chứng từ và đề nghị nộp bổ sung sau thông quan trong các trường hợp đủ điều kiện. Tuy nhiên, cơ quan hải quan vẫn phải xem xét tính hợp lệ của C/O và việc đáp ứng thời hạn pháp luật.
Form E sai số Invoice có được hưởng thuế 0% không?
Không thể kết luận chỉ từ việc sai số Invoice. Doanh nghiệp phải có chứng từ xuất xứ được chấp nhận, hàng hóa đáp ứng quy tắc xuất xứ và đáp ứng điều kiện của biểu thuế ACFTA tương ứng. Không phải mặt hàng nào có Form E cũng đương nhiên được hưởng thuế suất 0%.
Shipper có thể gửi lại Form E đã sửa không?
Shipper có thể liên hệ đơn vị cấp C/O để thực hiện thủ tục sửa đổi hoặc cấp chứng từ thay thế theo quy định. Bản sửa hợp lệ phải được cơ quan có thẩm quyền xác nhận, không phải file do shipper tự chỉnh sửa.
Có cần sửa Invoice nếu Form E ghi sai không?
Không nhất thiết. Trước tiên phải xác định chứng từ nào phản ánh đúng giao dịch. Nếu Invoice chính thức đúng và C/O ghi sai, hướng xử lý thông thường là đề nghị sửa C/O. Nếu Invoice thực tế bị sai, việc điều chỉnh phải dựa trên hồ sơ giao dịch và quy định liên quan.
Sau khi thông quan bao lâu có thể nộp bổ sung Form E?
Đối với trường hợp nhập khẩu để hưởng ưu đãi đặc biệt theo ACFTA, Điều 12 Thông tư 33/2023/TT-BTC quy định thời hạn chung là một năm kể từ ngày đăng ký tờ khai hải quan. Chứng từ nộp bổ sung phải còn hiệu lực và đáp ứng điều kiện pháp luật. Không nên nhầm thời hạn này với thời hạn cấp C/O sau ngày giao hàng.
10. Kết luận: Xử lý Form E sai Invoice thế nào để hạn chế rủi ro?
Khi C/O Form E sai số Invoice, phương án tốt nhất là phát hiện và yêu cầu xử lý ngay, ưu tiên hoàn tất trước khi đăng ký tờ khai hải quan nhập khẩu.
Nếu hàng đã cập cảng hoặc đã thông quan, doanh nghiệp vẫn cần đánh giá khả năng sửa đổi, nộp bổ sung chứng từ và xử lý nghĩa vụ thuế theo quy định.
Quan trọng nhất là không tự ý chỉnh sửa C/O, không bỏ qua sai sót chưa được xác minh và không mặc định rằng nộp bổ sung sau thông quan sẽ luôn được chấp nhận.
Đối với doanh nghiệp thường xuyên nhập khẩu hàng hóa từ Trung Quốc, việc lựa chọn đơn vị logistics am hiểu quy trình chứng từ, C/O và thủ tục hải quan có thể giúp phát hiện sớm các sai lệch, chủ động phương án xử lý và hạn chế những chi phí không cần thiết.
Minh Vân Logistics đồng hành cùng doanh nghiệp trong hoạt động vận chuyển quốc tế, nhập khẩu hàng hóa từ Trung Quốc và phối hợp xử lý các vấn đề liên quan đến hồ sơ chứng từ, thủ tục hải quan.
Nếu đang nhập khẩu máy móc, thiết bị công nghiệp từ Trung Quốc, doanh nghiệp có thể tham khảo giải pháp nhập khẩu máy móc trọn gói để phối hợp kiểm tra chứng từ, vận chuyển quốc tế và khai báo hải quan ngay từ đầu.
CÔNG TY CP GIAO NHẬN VẬN TẢI QUỐC TẾ MINH VÂN
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
Minh Vân Logistics – Đồng hành cùng doanh nghiệp trong vận tải quốc tế và thủ tục hải quan.
- Hồ Sơ Hải Quan Nhập Khẩu Máy Móc Gồm Những Gì? Hướng Dẫn Chi Tiết 2026
- Dịch Vụ Gửi Hàng Đi Nhật Bản (Tokyo/Osaka/Kobe) Uy Tín, Bao Thuế 2025
- Vận Chuyển Máy Móc Thiết Bị Y Tế Giá Trị Cao – Giảm Thiểu Rủi Ro, Đảm Bảo Nguyên Trạng 100%
- Dịch Vụ Nhập Khẩu Máy Móc Từ Châu Âu Uy Tín 2026 – Giải Pháp Trọn Gói Tiết Kiệm Chi Phí Cho Doanh Nghiệp
- Forwarder Hà Nội Cho Doanh Nghiệp: Nên Chọn Theo Giá Hay Năng Lực Xử Lý Shipment?