Mold Fee Tooling Fee trị giá hải quan là vấn đề doanh nghiệp nhập khẩu cần đặc biệt chú ý khi đặt sản xuất linh kiện nhựa, chi tiết kim loại, phụ tùng ô tô, thiết bị điện tử hoặc sản phẩm OEM/ODM từ nước ngoài.
Một nhà máy FDI tại Hải Phòng ký hợp đồng nhập khẩu 100.000 bộ linh kiện nhựa từ supplier Trung Quốc. Đơn giá sản phẩm trên Commercial Invoice là 2 USD/bộ. Tuy nhiên, trước khi sản xuất, doanh nghiệp đã thanh toán riêng 50.000 USD để chế tạo bộ khuôn chuyên dụng.
Supplier sử dụng khuôn này để sản xuất linh kiện và giao hàng thành nhiều shipment trong năm.
Bộ phận Purchasing cho rằng 50.000 USD là chi phí đầu tư khuôn, không phải giá mua linh kiện. Kế toán ghi nhận khoản phí riêng, còn bộ phận Import–Export chỉ khai trị giá theo Invoice của từng shipment.
Vậy Mold Fee, Tooling Fee có phải cộng vào trị giá hải quan không? Nếu khuôn vẫn đặt tại nhà máy Trung Quốc và không nhập khẩu về Việt Nam thì có cần khai báo?
Trả lời nhanh: Mold Fee và Tooling Fee có thể phải được tính vào trị giá hải quan nếu là khoản chi phí liên quan đến sản xuất hàng nhập khẩu và đáp ứng điều kiện của khoản điều chỉnh cộng. Đặc biệt, giá trị khuôn do người mua cung cấp miễn phí hoặc giảm giá cho nhà sản xuất nước ngoài có thể được coi là khoản trợ giúp (Assist), cần phân bổ vào trị giá của hàng hóa nhập khẩu nếu chưa nằm trong giá thực tế đã thanh toán hoặc sẽ phải thanh toán.
Tuy nhiên, không phải mọi khoản phí khuôn đều được xử lý giống nhau. Doanh nghiệp phải xác định ai sở hữu khuôn, ai thanh toán, khuôn dùng để sản xuất hàng nào, phí đã nằm trong đơn giá hay chưa và cơ sở phân bổ cho từng lô hàng.
Minh Vân Logistics hỗ trợ doanh nghiệp rà soát chứng từ thương mại, trị giá hải quan, các khoản điều chỉnh cộng và kế hoạch nhập khẩu, giúp bộ phận Purchasing, Kế toán và Import–Export phối hợp dữ liệu trước khi khai báo.
📞 Hotline tư vấn nhanh: 0934 588 008
1. Mold Fee và Tooling Fee là gì trong nhập khẩu B2B?
Mold Fee là chi phí liên quan đến khuôn mẫu, khuôn đúc, khuôn ép nhựa hoặc công cụ tạo hình dùng để sản xuất sản phẩm theo thiết kế.
Tooling Fee có phạm vi rộng hơn, có thể bao gồm công cụ, dụng cụ chuyên dụng, đồ gá, bộ khuôn, thiết bị hỗ trợ hoặc chi phí chế tạo công cụ phục vụ sản xuất.
Trong mô hình OEM/ODM, doanh nghiệp Việt Nam có thể đặt supplier nước ngoài sản xuất hàng hóa theo thiết kế riêng và phải trả khoản phí tooling trước khi sản xuất hàng loạt.
Ví dụ:
- Nhà máy điện tử đặt khuôn vỏ nhựa cho sản phẩm mới.
- Doanh nghiệp ô tô đặt khuôn dập linh kiện kim loại.
- Nhà máy thiết bị y tế trả phí chế tạo bộ khuôn chuyên dụng.
- Công ty sản xuất đồ gia dụng sở hữu khuôn nhưng gửi supplier nước ngoài sử dụng.
- Doanh nghiệp thuê nhà sản xuất gia công linh kiện theo bản vẽ kỹ thuật.
Trong những trường hợp này, khoản phí khuôn có thể được thanh toán một lần, phân bổ vào đơn giá sản phẩm hoặc thanh toán theo từng giai đoạn.
Đặc điểm quan trọng: Chi phí khuôn có thể không xuất hiện trên Commercial Invoice của hàng nhập khẩu dù có quan hệ trực tiếp đến quá trình tạo ra sản phẩm.
Vì vậy, không thể chỉ dựa trên Invoice để kết luận doanh nghiệp đã khai đủ trị giá hải quan.
2. Mold Fee, Tooling Fee có phải cộng vào trị giá hải quan không?
Câu trả lời phụ thuộc vào bản chất giao dịch.
Theo nguyên tắc về các khoản điều chỉnh cộng tại Điều 13 Thông tư 39/2015/TT-BTC, các khoản trợ giúp do người mua cung cấp miễn phí hoặc giảm giá cho bên sản xuất hoặc bán hàng để sản xuất hàng xuất khẩu đến Việt Nam là một nhóm chi phí cần xem xét.
Trong đó có công cụ, khuôn rập, khuôn đúc, khuôn mẫu và những sản phẩm tương tự được sử dụng để sản xuất hàng nhập khẩu.
Trường hợp 1: Doanh nghiệp Việt Nam cung cấp khuôn miễn phí cho supplier
Doanh nghiệp Việt Nam mua bộ khuôn trị giá 50.000 USD rồi gửi khuôn đến nhà máy Trung Quốc để sản xuất linh kiện.
Supplier không phải trả tiền khuôn và chỉ tính giá linh kiện trên Invoice.
Trong trường hợp này, giá trị khuôn có thể là khoản trợ giúp phải phân bổ vào trị giá hải quan hàng nhập khẩu, khi đáp ứng đầy đủ điều kiện áp dụng.
Việc khuôn vẫn nằm tại Trung Quốc không tự động loại trừ nghĩa vụ xem xét khoản trợ giúp.
Trường hợp 2: Supplier thu riêng Tooling Fee
Doanh nghiệp thanh toán 50.000 USD cho supplier để chế tạo bộ khuôn, sau đó tiếp tục mua linh kiện với đơn giá chưa bao gồm khoản phí này.
Doanh nghiệp phải phân tích xem khoản thanh toán là một phần của giá thực tế đã thanh toán hoặc sẽ phải thanh toán cho hàng nhập khẩu, hay thuộc khoản điều chỉnh cộng theo cơ chế trợ giúp.
Không nên tự động xem tất cả Tooling Fee là khoản trợ giúp, bởi có thể khoản phí đã nằm trong tổng giá giao dịch.
Trường hợp 3: Chi phí khuôn đã tính trong đơn giá sản phẩm
Supplier báo giá linh kiện 2,50 USD/bộ, trong đó 0,50 USD được xác định là phần phân bổ chi phí khuôn.
Nếu khoản chi phí này đã được phản ánh đầy đủ trong giá thực tế thanh toán cho hàng nhập khẩu, doanh nghiệp không được cộng trùng một lần nữa.
Trường hợp 4: Doanh nghiệp nhập khẩu chính bộ khuôn
Nếu doanh nghiệp mua và nhập khẩu một bộ khuôn vào Việt Nam như một hàng hóa riêng, bộ khuôn có trị giá hải quan riêng theo giao dịch nhập khẩu và các khoản điều chỉnh liên quan.
Tình huống này cần phân biệt với việc khuôn được sử dụng tại nước ngoài để sản xuất linh kiện nhập khẩu.
Trường hợp 5: Supplier tự đầu tư khuôn và không thu phí riêng
Nếu supplier tự chịu chi phí đầu tư khuôn và đã tính chi phí vào giá bán sản phẩm theo giao dịch thực tế, không được mặc định phát sinh một khoản trợ giúp do người mua cung cấp.
Doanh nghiệp cần kiểm tra hợp đồng và hồ sơ giá để xác định đúng bản chất.
3. Bảng phân biệt 5 tình huống Mold Fee, Tooling Fee
| Tình huống | Vấn đề cần kiểm tra | Hướng xử lý |
|---|---|---|
| Buyer cấp khuôn miễn phí | Khoản trợ giúp | Xác định và phân bổ nếu đủ điều kiện |
| Buyer trả riêng cho supplier làm khuôn | Bản chất khoản thanh toán | Kiểm tra giá thực trả và khoản điều chỉnh |
| Tooling đã nằm trong đơn giá | Nguy cơ cộng trùng | Không cộng lại khoản đã bao gồm |
| Nhập khẩu bộ khuôn độc lập | Trị giá hàng hóa nhập khẩu | Xác định trị giá riêng cho khuôn |
| Supplier tự đầu tư khuôn | Có hay không khoản buyer cung cấp | Đối chiếu hợp đồng và giá thực tế |
Không phải tên gọi Mold Fee hay Tooling Fee quyết định nghĩa vụ thuế. Điều quan trọng là bản chất kinh tế và pháp lý của khoản thanh toán.
4. Ba điều kiện doanh nghiệp cần kiểm tra đối với khoản trợ giúp
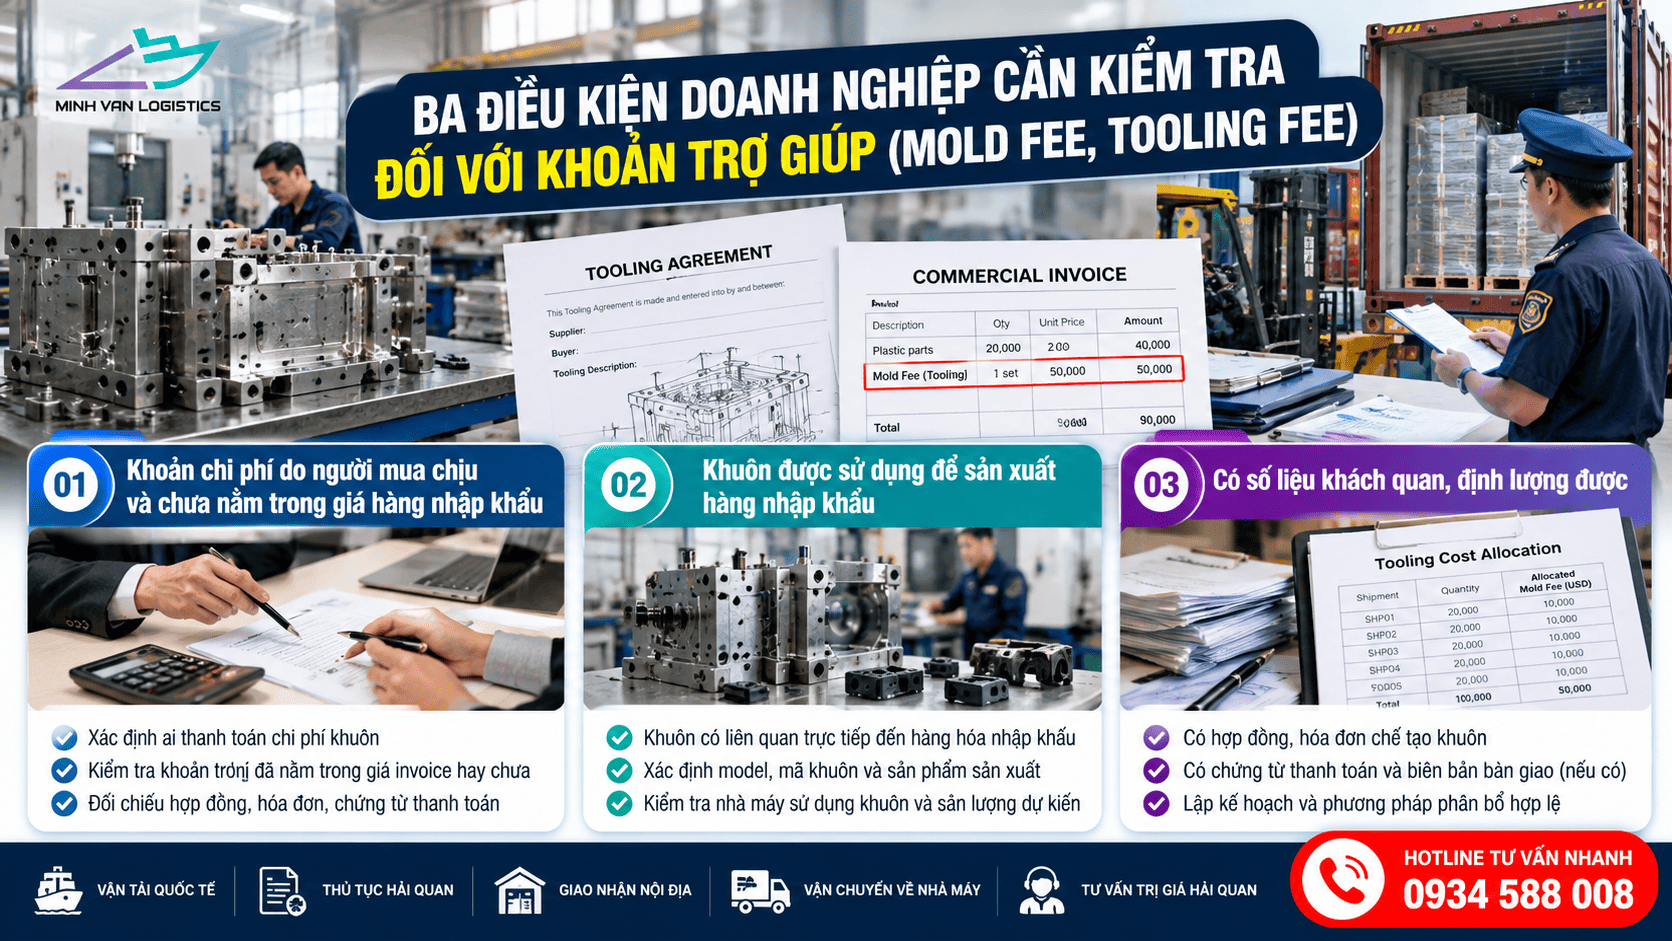
Điều kiện 1: Khoản chi phí do người mua chịu và chưa nằm trong giá hàng nhập khẩu
Nếu doanh nghiệp đã trả tiền mua khuôn riêng nhưng giá Invoice linh kiện chưa bao gồm phần giá trị đó, cần xem xét khoản phải điều chỉnh.
Nếu chi phí đã được phản ánh đầy đủ trong đơn giá thì không được tính trùng.
Điều kiện 2: Khuôn được sử dụng để sản xuất hàng nhập khẩu
Khuôn phải có mối liên hệ thực tế với quá trình sản xuất sản phẩm nhập khẩu.
Doanh nghiệp cần xác định rõ:
- Model và mã khuôn.
- Mặt hàng được sản xuất từ khuôn.
- Nhà máy sử dụng khuôn.
- Số lượng sản phẩm dự kiến.
- Các shipment liên quan.
Một bộ khuôn dùng để sản xuất nhiều SKU cần được đánh giá và phân bổ dựa trên dữ liệu phù hợp.
Điều kiện 3: Có số liệu khách quan, định lượng được
Khoản điều chỉnh phải có cơ sở xác định giá trị.
Các tài liệu thường cần gồm hợp đồng, hóa đơn chế tạo khuôn, chứng từ thanh toán, hồ sơ giao nhận và kế hoạch phân bổ.
Nếu không có số liệu khách quan để xác định một khoản điều chỉnh cộng bắt buộc, doanh nghiệp có thể không đủ điều kiện áp dụng phương pháp trị giá giao dịch và phải xem xét phương pháp xác định trị giá tiếp theo theo quy định.
Vì vậy, nhà máy FDI nên quản lý Mold Fee từ thời điểm phát hành PO, không đợi đến khi cơ quan hải quan yêu cầu tham vấn mới thu thập hồ sơ.
5. Cách phân bổ Tooling Fee cho nhiều shipment nhập khẩu
Đây là nội dung quan trọng nhất đối với doanh nghiệp nhập khẩu linh kiện theo đơn hàng định kỳ.
Giả sử doanh nghiệp Việt Nam chịu chi phí chế tạo bộ khuôn 50.000 USD và cung cấp cho nhà sản xuất tại Trung Quốc để sản xuất 100.000 bộ linh kiện nhập khẩu.
Điều kiện giả định:
- Giá trị khuôn đáp ứng điều kiện khoản trợ giúp phải cộng.
- Chi phí khuôn chưa nằm trong đơn giá linh kiện.
- Kế hoạch phân bổ được lập hợp lệ theo quy định.
- Không phát sinh khoản điều chỉnh khác trong phép tính minh họa.
Ví dụ phân bổ theo số lượng sản phẩm
| Chỉ tiêu | Giá trị |
|---|---|
| Tổng Tooling Fee | 50.000 USD |
| Tổng sản lượng dự kiến | 100.000 bộ |
| Phí khuôn phân bổ mỗi bộ | 0,50 USD |
| Giá Invoice mỗi bộ | 2,00 USD |
| Giá mỗi bộ sau cộng khoản trợ giúp | 2,50 USD |
Nếu shipment đầu tiên nhập 20.000 bộ:
| Thành phần | Giá trị |
|---|---|
| Giá hàng theo Invoice | 40.000 USD |
| Phần khuôn phân bổ | 10.000 USD |
| Tổng trị giá minh họa sau điều chỉnh | 50.000 USD |
Công thức:
Phí khuôn phân bổ mỗi sản phẩm = Tổng trị giá khoản trợ giúp cần phân bổ / Số lượng sản phẩm làm cơ sở phân bổ hợp lệ.
Lưu ý, số lượng sản phẩm làm cơ sở phân bổ không được chọn tùy tiện. Điều 13 Thông tư 39/2015/TT-BTC quy định các nguyên tắc và phương pháp phân bổ khoản trợ giúp, bao gồm phương án theo shipment đầu tiên, sản lượng đã sản xuất, sản lượng dự kiến theo thỏa thuận và những phương pháp phù hợp khác.
Doanh nghiệp phải lập chứng từ phân bổ và tuân thủ quy định kế toán áp dụng.
Có được phân bổ toàn bộ khuôn vào shipment đầu tiên?
Có phương pháp phân bổ vào lô hàng đầu tiên theo quy định, nhưng cần bảo đảm điều kiện và cơ sở hồ sơ phù hợp.
Không nên lựa chọn phương pháp chỉ dựa vào mục tiêu làm giảm số thuế của một shipment riêng lẻ.
Khuôn dùng cho nhiều sản phẩm thì sao?
Doanh nghiệp phải xác định những mặt hàng thực sự sử dụng khuôn và lựa chọn cơ sở phân bổ khách quan, nhất quán.
Không được tùy ý phân bổ phần lớn giá trị khuôn cho mặt hàng có thuế suất thấp nếu điều đó không phản ánh đúng dữ liệu và phương pháp hợp lệ.
Khuyến nghị B2B: Lập bảng Tooling Cost Allocation ngay từ lúc phê duyệt dự án sản xuất hàng loạt.
6. Tooling Fee ảnh hưởng đến thuế nhập khẩu và Landed Cost thế nào?
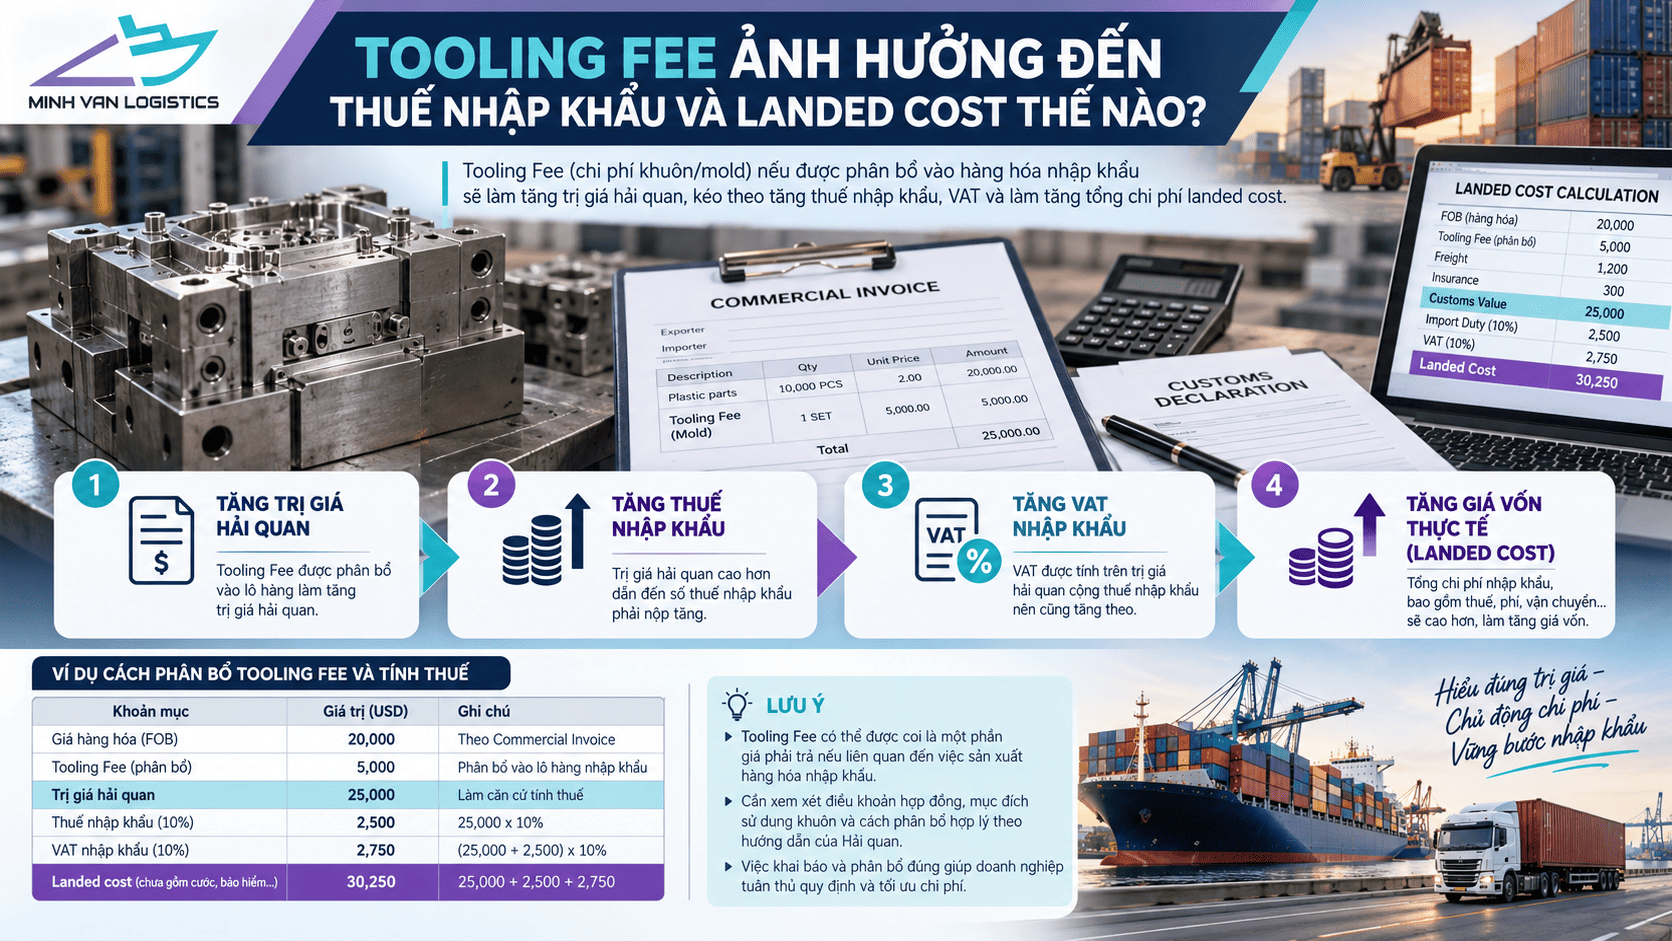
Việc bỏ sót khoản Tooling Fee phải cộng có thể khiến trị giá hải quan thấp hơn trị giá được xác định theo quy định.
Ví dụ tiếp tục với shipment 20.000 bộ:
| Chỉ tiêu | Chưa tính khoản trợ giúp | Có khoản trợ giúp |
|---|---|---|
| Trị giá minh họa | 40.000 USD | 50.000 USD |
| Thuế suất nhập khẩu giả định | 5% | 5% |
| Thuế nhập khẩu | 2.000 USD | 2.500 USD |
| Chênh lệch thuế nhập khẩu | 500 USD |
Các số liệu chỉ mang tính minh họa, chưa tính những khoản điều chỉnh và thuế liên quan khác.
Với doanh nghiệp có nhiều shipment, chi phí khuôn không chỉ liên quan đến nghĩa vụ hải quan mà còn ảnh hưởng đến giá vốn thực tế.
Nếu bộ phận Purchasing sử dụng giá 2 USD/bộ làm landed cost nhưng bỏ qua chi phí khuôn 0,50 USD/bộ, doanh nghiệp có thể đánh giá sai hiệu quả nguồn cung.
Tương tự, trong hoạt động nhập khẩu Trung Quốc theo điều kiện FOB, việc tính đầy đủ trị giá và các chi phí liên quan sẽ giúp doanh nghiệp xây dựng phương án Freight – Customs – Trucking sát hơn với thực tế.
Doanh nghiệp cũng có thể tham khảo cách tính tổng giá vốn khi nhập khẩu thép từ Đài Loan, trong đó giá mua ban đầu chỉ là một thành phần của bài toán chi phí nhập khẩu.
7. Mold Fee khác gì phí bản quyền (Royalty Fee)?
Đây là hai loại khoản chi dễ bị nhầm lẫn khi doanh nghiệp nhập khẩu công nghệ hoặc sản phẩm OEM.
Mold Fee / Tooling Fee thường liên quan đến chi phí chế tạo, sử dụng hoặc cung cấp khuôn và công cụ sản xuất.
Royalty Fee / License Fee liên quan đến quyền sử dụng đối tượng sở hữu trí tuệ như nhãn hiệu, sáng chế, bí quyết kỹ thuật hoặc các quyền khác.
| Tiêu chí | Mold Fee / Tooling Fee | Royalty Fee |
|---|---|---|
| Bản chất | Chi phí khuôn, công cụ sản xuất | Phí quyền sở hữu trí tuệ |
| Vấn đề trọng tâm | Trợ giúp hoặc khoản thanh toán liên quan giá hàng | Điều kiện cộng phí bản quyền |
| Chứng từ | Tooling Agreement, khuôn, thanh toán | License Agreement, Royalty Schedule |
| Cách đánh giá | Hàng sử dụng khuôn, giá trị, phân bổ | Liên hệ hàng nhập khẩu, điều kiện mua bán |
| Nguy cơ | Bỏ sót trợ giúp hoặc cộng trùng | Không khai royalty phải cộng |
Doanh nghiệp không nên sử dụng một quy trình chung cho mọi khoản phí có tên gọi “Technology Fee”, “Development Fee”, “License Fee” hoặc “Tooling Charge”.
Nếu hợp đồng có cả phí khuôn và phí chuyển giao công nghệ, cần phân tích riêng từng khoản và tránh tính trùng.
Tìm hiểu thêm ba điều kiện xác định phí bản quyền phải cộng vào trị giá hải quan để phân biệt rõ với khoản trợ giúp khuôn mẫu.
8. Case Study Thực Tế: Bài Học Kiểm Soát Chi Phí Và Chứng Từ Từ Minh Vân Logistics
Trong Case study nhập khẩu máy móc lần đầu, Minh Vân Logistics phối hợp cùng doanh nghiệp sản xuất để kiểm tra hồ sơ thiết bị cơ khí và tổ chức phương án giao nhận nguyên container.
Thách thức
Lô hàng gồm thiết bị phục vụ sản xuất với nhiều thông số kỹ thuật, yêu cầu kiểm tra hồ sơ, mã HS, điều kiện nhập khẩu và phương án vận chuyển.
Giải pháp Minh Vân Logistics triển khai
Minh Vân Logistics rà soát hồ sơ nhà cung cấp, đối chiếu Catalogue, Datasheet, Specification và thông tin hàng hóa, đồng thời phối hợp hải quan và kế hoạch giao hàng về nhà máy.
Bài học áp dụng cho Mold Fee và Tooling Fee
Trước khi nhập khẩu hàng sản xuất theo khuôn riêng, doanh nghiệp nên xác định không chỉ đặc tính hàng hóa mà cả những chi phí đã được thanh toán cho supplier để tạo ra sản phẩm đó.
Nếu có Tooling Agreement hoặc khuôn được buyer cung cấp, dữ liệu cần được chuyển cho bộ phận khai hải quan trước shipment đầu tiên.
Đây là case study thực tế về kiểm soát hồ sơ máy móc, không phải khẳng định khách hàng trong dự án đã phát sinh khoản Tooling Fee phải cộng vào trị giá hải quan.
Ngoài ra, case study nhập khẩu hàng công nghiệp – kiểm soát thuế và thông quan cũng cho thấy vai trò của việc xác minh bản chất sản phẩm và hồ sơ kỹ thuật trước khi khai báo.
Doanh nghiệp có thể tham khảo thêm Các Case study logistics thực tế Minh Vân đã công bố để đánh giá phương pháp phối hợp chứng từ và xử lý phát sinh.
9. Minh Vân Logistics hỗ trợ doanh nghiệp kiểm soát Mold Fee, Tooling Fee như thế nào?
Đối với nhà máy FDI, bộ phận Purchasing có thể ký Tooling Agreement với supplier trong khi nhân viên Import–Export chỉ nhận Invoice của hàng sản xuất hàng loạt.
Đây là điểm dễ phát sinh thiếu thông tin khi xác định trị giá.
Minh Vân Logistics hỗ trợ doanh nghiệp rà soát dữ liệu chứng từ, nhận diện các khoản chi phí cần kiểm tra và phối hợp thủ tục hải quan theo hồ sơ thực tế.
Rà soát hợp đồng và Commercial Invoice
Hỗ trợ đối chiếu Sales Contract, Tooling Agreement và giá sản phẩm, xác định những khoản chi phí cần được làm rõ.
Kiểm tra chi phí khuôn và dữ liệu phân bổ
Phối hợp doanh nghiệp kiểm tra trị giá khuôn, tài liệu thanh toán, kế hoạch sản lượng và phương án phân bổ được đề xuất.
Chuẩn bị hồ sơ giải trình trị giá
Đối với các trường hợp có nghi vấn, Minh Vân Logistics hỗ trợ doanh nghiệp xác định tài liệu cần tập hợp.
Doanh nghiệp có thể chuẩn bị theo checklist hồ sơ tham vấn trị giá hải quan để bảo đảm có dữ liệu chứng minh giao dịch.
Hỗ trợ kiểm tra mã HS và chính sách nhập khẩu
Đối với linh kiện sản xuất theo khuôn, cùng tên thương mại nhưng khác vật liệu, cấu tạo hoặc công dụng có thể dẫn đến phương án phân loại khác nhau.
Case study nhập khẩu vải đa chủng loại của Minh Vân là một ví dụ về phương pháp phân loại sản phẩm dựa trên đặc tính thực tế thay vì áp một mã chung.
Phối hợp Freight – Customs – Trucking
Minh Vân Logistics cung cấp dịch vụ vận tải quốc tế, thủ tục hải quan và giao nhận nội địa, giúp doanh nghiệp kết nối các đầu việc theo tiến độ từng shipment.
Đặc biệt với nhà máy có nhiều PO định kỳ, việc chuẩn hóa dữ liệu từ trước có thể hạn chế tình trạng mỗi shipment lại phải kiểm tra lại toàn bộ hồ sơ khuôn và chi phí sản xuất.
ĐANG NHẬP KHẨU HÀNG OEM/ODM CÓ MOLD FEE HOẶC TOOLING FEE?
Minh Vân Logistics – Tư Vấn Trị Giá Hải Quan & Báo Giá Logistics B2B
Doanh nghiệp đã trả riêng tiền khuôn cho supplier Trung Quốc nhưng chưa biết có phải cộng vào trị giá hải quan? Khuôn nằm tại nhà máy nước ngoài, sản phẩm được giao thành nhiều shipment hoặc giá Invoice chưa thể hiện chi phí tooling?
Minh Vân Logistics hỗ trợ rà soát chứng từ, nhận diện khoản chi phí cần kiểm tra, tư vấn thủ tục hải quan và phối hợp phương án vận tải quốc tế, giao nhận nội địa phù hợp với từng lô hàng.
Hãy gửi Commercial Invoice, Tooling Agreement, thông tin khuôn, số lượng sản phẩm dự kiến và kế hoạch giao hàng để được đánh giá phạm vi hỗ trợ.
Điền thông tin vào biểu mẫu bên dưới để nhận tư vấn và báo giá!
10. Hồ sơ cần chuẩn bị khi doanh nghiệp có Mold Fee hoặc Tooling Fee
| Chứng từ | Mục đích |
|---|---|
| Sales Contract / PO | Xác định hợp đồng mua hàng |
| Tooling Agreement | Quy định sở hữu, chế tạo và sử dụng khuôn |
| Mold/Tooling Invoice | Chứng minh giá trị khuôn |
| Chứng từ thanh toán | Xác định khoản phí thực trả |
| Biên bản bàn giao khuôn | Xác nhận bên sử dụng và thời điểm |
| Catalogue / Drawing | Xác định khuôn và sản phẩm tương ứng |
| Production Plan | Xác định sản lượng dự kiến |
| Tooling Cost Allocation | Chứng minh phương pháp phân bổ |
| Commercial Invoice hàng nhập | Đối chiếu giá sản phẩm |
| Packing List / B/L | Xác định shipment |
| Hồ sơ kế toán | Kiểm tra ghi nhận và phân bổ |
| Tờ khai hải quan | Theo dõi giá trị đã khai |
Đối với nhà máy nhập khẩu nhiều kỳ, nên lập một bảng theo dõi mã khuôn, sản lượng dự kiến, sản lượng đã nhập và phần giá trị đã phân bổ.
Không phải mọi hồ sơ đều cần toàn bộ chứng từ trên, nhưng đây là bộ dữ liệu hữu ích khi cơ quan hải quan yêu cầu giải trình trị giá.
11. Sáu sai lầm dễ dẫn đến rủi ro thuế khi nhập khẩu hàng có Tooling Fee
Sai lầm 1: Cho rằng khuôn không nhập về Việt Nam thì không liên quan trị giá
Nếu khuôn do người mua cung cấp để sản xuất hàng nhập khẩu, khoản trợ giúp vẫn phải được xem xét theo quy định.
Sai lầm 2: Không khai vì Tooling Fee nằm trên Invoice riêng
Việc tách hóa đơn không tự động làm thay đổi bản chất của khoản thanh toán.
Sai lầm 3: Cộng trùng phí khuôn
Nếu khoản phí đã nằm trong giá thực tế thanh toán, doanh nghiệp không được cộng lại.
Sai lầm 4: Phân bổ khuôn không có cơ sở
Không có hợp đồng, sản lượng, chứng từ hoặc phương pháp phân bổ phù hợp có thể gây khó khăn khi giải trình.
Sai lầm 5: Chỉ tính giá sản phẩm mà không tính toàn bộ Landed Cost
Bộ phận Purchasing cần kiểm tra đồng thời tooling, freight, thuế, local charges và trucking.
Phương pháp so sánh chi phí nguồn hàng và logistics trước khi ký PO nhập khẩu thép Nhật Bản cũng phù hợp về tư duy quản trị tổng chi phí.
Sai lầm 6: Không cập nhật thay đổi sản lượng hoặc dự án sản xuất
Nếu sản lượng hoặc điều kiện sử dụng khuôn thay đổi, doanh nghiệp cần đánh giá tác động đến kế hoạch phân bổ và hồ sơ đã khai theo quy định áp dụng.
12. Câu hỏi thường gặp về Mold Fee, Tooling Fee trị giá hải quan
Mold Fee Tooling Fee trị giá hải quan có phải cộng không?
Có thể. Nếu khoản chi phí thuộc diện khoản trợ giúp hoặc thành phần giá phải tính theo quy định và chưa nằm trong giá thực tế đã thanh toán hoặc sẽ phải thanh toán, doanh nghiệp phải xác định và xử lý phù hợp.
Khuôn đặt tại Trung Quốc có phải cộng vào trị giá linh kiện nhập khẩu không?
Có thể, nếu doanh nghiệp Việt Nam cung cấp khuôn miễn phí hoặc giảm giá cho nhà sản xuất để sản xuất hàng xuất khẩu vào Việt Nam và đáp ứng điều kiện điều chỉnh cộng.
Tooling Fee thanh toán một lần có phải phân bổ không?
Cần xác định bản chất khoản phí. Nếu là khoản trợ giúp phải phân bổ, doanh nghiệp áp dụng phương pháp phân bổ hợp lệ theo quy định.
Supplier thu riêng Mold Fee thì có phải cộng không?
Không thể kết luận chỉ dựa vào hóa đơn riêng. Cần xem khoản phí là thành phần giá thực tế, khoản trợ giúp hay một giao dịch độc lập và đánh giá các điều kiện pháp lý.
Nếu Tooling Fee đã nằm trong đơn giá thì sao?
Không cộng trùng phần đã được tính trong giá thực tế thanh toán hoặc sẽ phải thanh toán của hàng nhập khẩu.
Khuôn nhập về Việt Nam có khai riêng không?
Nếu khuôn được nhập khẩu như một hàng hóa riêng, doanh nghiệp phải xem xét thủ tục và trị giá hải quan của chính bộ khuôn theo giao dịch áp dụng.
Tooling Fee có giống Royalty Fee không?
Không. Tooling Fee thường liên quan khuôn và công cụ sản xuất, còn Royalty Fee liên quan quyền sở hữu trí tuệ. Hai khoản có những quy định đánh giá khác nhau.
Có thể phân bổ toàn bộ chi phí khuôn cho shipment đầu tiên không?
Có phương pháp phân bổ theo lô nhập khẩu đầu tiên trong quy định về khoản trợ giúp, nhưng phải đáp ứng điều kiện áp dụng và có hồ sơ hợp lệ.
Khi cơ quan hải quan nghi vấn phí khuôn thì cần làm gì?
Doanh nghiệp nên chuẩn bị Tooling Agreement, hóa đơn khuôn, chứng từ thanh toán, biên bản bàn giao, dữ liệu sản lượng và bảng phân bổ để giải trình.
Minh Vân Logistics có hỗ trợ rà soát Tooling Fee trước khi mở tờ khai không?
Doanh nghiệp có thể gửi hồ sơ thương mại và thông tin sản xuất để Minh Vân Logistics đánh giá phạm vi hỗ trợ về trị giá, chứng từ và thủ tục hải quan.
13. Minh Vân Logistics – Kiểm Soát Trị Giá Từ Giai Đoạn Đặt Sản Xuất
Mold Fee và Tooling Fee có thể là một phần quan trọng của giá vốn sản phẩm nhập khẩu, đặc biệt với ngành điện tử, nhựa kỹ thuật, phụ tùng ô tô và sản xuất OEM/ODM.
Doanh nghiệp không nên chỉ tập trung vào giá linh kiện ghi trên Invoice, mà cần kiểm tra các khoản thanh toán và trợ giúp liên quan đến quá trình sản xuất.
Minh Vân Logistics hướng đến quy trình hỗ trợ: Kiểm tra PO và Tooling Agreement → Xác định các khoản chi phí liên quan → Rà soát trị giá hải quan → Chuẩn bị hồ sơ → Phối hợp thông quan → Giao hàng về nhà máy.
Với nhà máy FDI và doanh nghiệp nhập khẩu B2B, chuẩn hóa dữ liệu từ khi ký hợp đồng làm khuôn sẽ giúp quản lý tốt hơn nghĩa vụ thuế và tổng chi phí nhập khẩu trong suốt vòng đời dự án.
CÔNG TY CP GIAO NHẬN VẬN TẢI QUỐC TẾ MINH VÂN
📞 Hotline tư vấn nhanh: 0934 588 008
💬 Zalo OA: https://zalo.me/minhvanlogistics
📧 Email: han.sales@minhvanlogistics.com
🌐 Website: https://minhvanlogistics.com
💼 LinkedIn: https://www.linkedin.com/company/minhvanlogistic
Minh Vân Logistics – Đồng hành cùng doanh nghiệp trong vận tải quốc tế và thủ tục hải quan.
- FDA Mỹ là gì? 9 điểm doanh nghiệp B2B phải kiểm tra trước khi booking hàng đi Mỹ
- Thủ Tục Nhập Khẩu Dây Chuyền Sản Xuất Mới Nhất 2026 – Hồ Sơ, Thuế Và Quy Trình Hải Quan Chi Tiết
- C/O Đồ Gia Dụng Nhập Khẩu: Khi Nào Doanh Nghiệp Có Thể Hưởng Thuế Ưu Đãi?
- Kinh Nghiệm Xuất Nhập Khẩu Hàng Hóa Không Bị Lưu Cont, Chậm Thông Quan 2026
- Nhập Khẩu Đèn Sân Vườn Từ Trung Quốc: Tiết Kiệm Đến 40% Chi Phí Nhưng Nhiều Doanh Nghiệp Vẫn Mất Hàng Trăm Triệu Vì Sai Thủ Tục